


Dois fundos imobiliários (FIIs) high grade dando sopa abrem nova janela para o crédito
Alguns fundos de crédito oferecem descontos interessantes em bolsa neste momento. Inclusive, temos FIIs de papel negociando abaixo dos valores patrimoniais

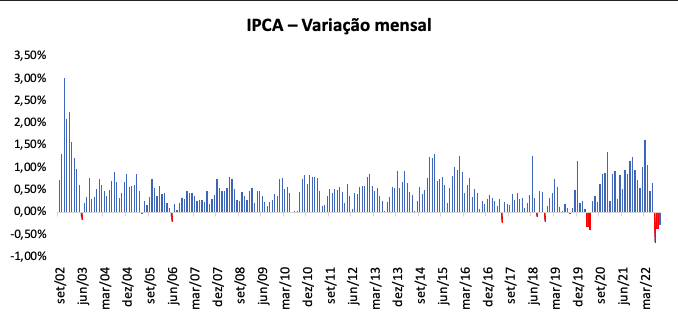
Pela terceira leitura consecutiva, o Instituto Brasileiro de Geografia e Estatística (IBGE) apurou variação negativa do IPCA mensal.
Apesar de ligeiramente acima das expectativas, o IPCA recuou 0,29% em setembro, totalizando 7,17% em doze meses. Após um longo período de alta dos preços, enxergamos um grande alívio no indicador, proporcionado pelas desonerações e cortes de impostos, majoritariamente.
É a primeira vez em que o Brasil evidencia esse fenômeno em um trimestre. Entretanto, conhecendo o histórico elevado do nível de preço, não me parece uma tendência permanente...
Neste meio tempo, os fundos imobiliários de crédito passaram por certa instabilidade. Conforme já mencionado em colunas anteriores, os dividendos dos FIIs de papel caíram recentemente, muito em função da ausência da correção inflacionária em seus CRIs durante os últimos três meses.
Com isso, aqueles investidores “espertinhos” deslocaram seus recursos desses FIIs nas últimas semanas, ocasionando uma queda nas cotações.
Apesar da preferência por ativos de tijolo, reafirmo que sigo confortável na posição em crédito privado, especialmente nos fundos high grade, que oferecem a oportunidade de adquirir bons portfólios de CRIs de devedores / garantias de alta qualidade.
Leia Também
Por mais que exista uma queda dos proventos neste semestre, as ótimas taxas contratadas pelos gestores nos últimos meses sustentam uma boa rentabilidade aos FIIs de papel para o futuro.
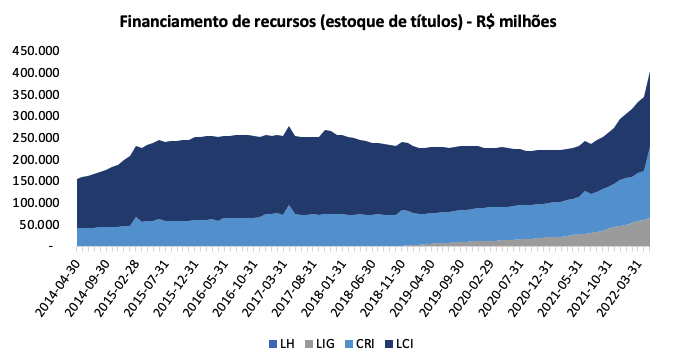
Além disso, é importante comentar que o crédito via títulos privados se tornou uma modalidade importante de financiamento nos últimos meses, principalmente no contexto residencial.
Até junho deste ano, os FIIs, LCIs e LIGS representavam mais de 25% do estoque de recursos direcionados para o financiamento habitacional no Brasil. Com grande crescimento recente, essa categoria agora agrega uma importância estrutural.
FIIs de crédito: momento oportuno
Neste contexto, entendo que alguns fundos de crédito ofereçam descontos interessantes em bolsa neste momento. Inclusive, temos FIIs de papel negociando abaixo dos seus respectivos valores patrimoniais, evento que não víamos há um tempo.
Vale citar que um fundo de papel normalmente é composto por um portfólio de títulos atrelados a um ou mais devedores privados.
Chamados Certificados de Recebíveis Imobiliários (os CRIs), eles possuem taxas e prazos delimitados no início das operações. Simplificadamente, esses fundos são portfólios de renda fixa negociados em bolsa.
Em geral, estamos tratando de carteiras com remuneração próxima de IPCA + 6% ou 7%, negociadas com desconto. Sendo assim, considero os FIIs de CRIs boas oportunidades para carregamento no médio prazo e para aproveitar um eventual fechamento da curva de juros.
Aproveitando o momento favorável de alocação, gostaria de relembrar duas teses de gestoras bem consolidadas no mercado: o RBR High Grade (RBRR11) e o Kinea Securities (KNSC11).
RBR High Grade (RBRR11)
Apresentado formalmente nesta coluna em maio deste ano, o RBR High Grade (RBRR11) é o principal veículo de crédito da RBR Asset, gestora de ativos imobiliários com mais de R$ 7 bilhões sob gestão.
Em geral, a estratégia do fundo se concentra em operações de três segmentos: i) antecipação de locação de ativos imobiliários; ii) unidades residenciais prontas e; iii) carteiras pulverizadas.
É importante relembrar que a gestão dá preferência por emissões ancoradas pela própria RBR, que compõem 76% do portfólio atualmente.
A originação própria confere um diferencial para a gestão, visto que permite o acompanhamento mais próximo dos devedores e a inclusão de cláusulas favoráveis ao fundo nos termos de securitização.
De acordo com o último relatório gerencial, sua carteira de CRIs conta com 36 ativos, sendo 91,7% deles high grade (baixo risco de crédito), com classificação maior ou igual a “A”
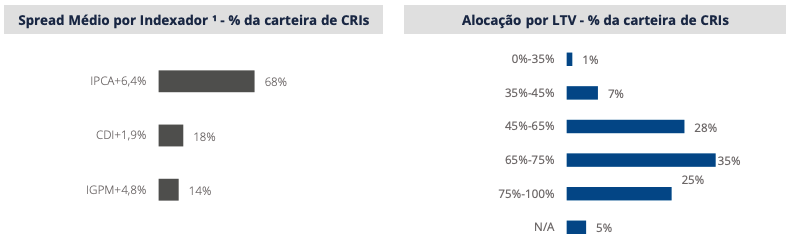
Em termos de indexação, encontramos uma maior exposição ao IPCA, que representa 68% dos CRIs, juntamente de uma parcela atrelada ao CDI (18% da carteira) e o restante em IGP-M (14%).
Ao analisarmos o patrimônio como um todo (que inclui operações em renda fixa e cotas de outros FIIs), temos uma distribuição de 70% para ativos indexados à inflação e 30% ao CDI. Em média, as taxas são CDI + 2,0% e IPCA + 6,4% ao ano.
Na análise de crédito, a maior parte da carteira está exposta ao risco corporativo que, apresar de possuir todo o fluxo de pagamentos em um único devedor, normalmente apresenta garantias mais sólidas, minimizando o impacto em caso de inadimplência.
Por fim, 79% das garantias do FII se encontram localizadas no Estado de São Paulo, sendo 44% delas situadas em regiões nobres da capital paulista, como Faria Lima, Jardins e Pinheiros, facilitando a execução dos ativos caso necessário.
Ainda falando sobre riscos (que é o principal ponto de análise quando tratamos de crédito), a carteira atual do RBRR11 conta com um LTV médio (razão de garantia) de 66%, bem confortável para um portfólio high grade. Ou seja, a cada R$ 100 emprestados pelo FII, temos cerca de R$ 150 em garantia (majoritariamente via imóvel físico).
Após a distribuição de proventos historicamente altos, o RBRR11 registrou um recuo nos últimos pagamentos, em linha com a indexação de seu portfólio.
Diante da correção de suas cotas nos últimos dias, o FII registra um desconto de aproximadamente 5% sobre o valor patrimonial, maior valor desde o início do ano. Vale citar que, de acordo com o último relatório gerencial, o FII possuía uma reserva de resultados de R$ 1,60 por cota.
Kinea Securities (KNSC11)
Também conhecido dos leitores do Décimo Andar, o Kinea Securities é um fundo que investe em CRIs com mandato flexível, ou seja, pode alocar seus recursos em diversos indexadores e perfis de risco.
O fundo é tocado pela excelente gestão da Kinea, referência no segmento de crédito imobiliário. Com quase dois anos de vida, o FII se tornou um dos destaques da Bolsa em 2021, mas amarga um resultado zerado neste ano, apesar dos bons dividendos pagos.
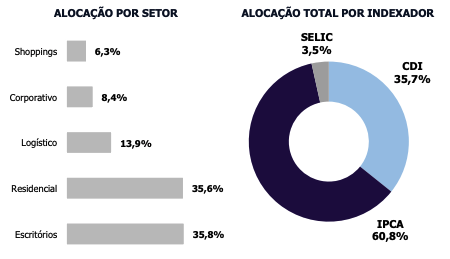
Em suma, estamos tratando de um portfólio com taxa média de IPCA + 6,7% e CDI + 3,3% – remuneração bem interessante, principalmente quando consideramos o risco de crédito controlado da carteira e a média praticada pela indústria atualmente.
Suas maiores exposições estão ligadas aos setores residencial (36,1%) e de escritórios (35,4%). No caso do primeiro, se trata do segmento mais representativo no mercado de crédito, mas devemos ficar atentos ao arrefecimento das vendas por parte das incorporadoras e o aumento do custo construtivo, que aumenta o risco de execução de obras.
Mais recentemente, o fundo adicionou ao portfólio uma fatia relevante de CRIs da Brookfield, gestora canadense com mais de 100 anos de atuação no ramo imobiliário, presente em mais de 30 países e com cerca de US$ 750 bilhões em ativos sob gestão.
Ao todo, são oito CRIs que compõem uma parcela do pacote de financiamento da aquisição de um conjunto de 10 imóveis que eram detidos pela BR Properties.
Cinco dos CRIs possuem natureza sênior, com taxa de CDI + 2,15% e LTV de 63%, enquanto os outros três CRIs possuem natureza subordinada, com taxa bem interessante de IPCA + 8,85% e LTV de 70%.
Ambas as categorias contam com garantias fortes, como alienação fiduciária dos imóveis e cotas, cessão fiduciária dos recebíveis e fundo de reserva.
Vale comentar que se trata de uma operação de difícil acesso, não disponível para todos no mercado — aqui, mais uma vez, a gestão da Kinea se destaca na busca por operações diferenciadas para os cotistas.
Por fim, com relação ao loan-to-value (LTV) da carteira, encontramos operações que vão de 40% a 85%, sendo a maioria próxima de 50%, um patamar bem confortável.
Assim como o RBRR11, o KNSC11 também apresenta performance aquém nos últimos dois meses, com desconto de 5% sobre o valor patrimonial.
Neste nível de preços, estamos tratando de uma rentabilidade líquida de IPCA + 8,08% a.a. e CDI + 3,49% a.a., o que me parece muito interessante considerando o prazo médio das operações (7,1 anos).
RBRR11 e KNSC11: perspectivas para os FIIs
Passado esse período de deflação, temos boas perspectivas para os FIIs de crédito. Considerando uma normalização dos preços, aliado à permanência de um CDI em patamares elevados, esperamos um crescimento dos dividendos dos fundos para os próximos 12 meses, retomando o patamar de dois dígitos de yield.
Por mais que não atinja o nível observado no início de 2022 (quando a inflação estava mais elevada), estimo que o nível de preço atual das cotas confira uma oportunidade de capturar uma TIR líquida (3 anos) de aproximadamente 15% ao ano para as duas teses, valor bem atrativo.
É claro que existem riscos envolvendo crédito, inadimplência, gestão e macroeconômica. Todos devem ser incorporados na análise e no percentual alocado no portfólio.
Ainda assim, para aqueles com um pouco de paciência no curtíssimo prazo, existe oportunidade nesses fundos imobiliários.
Até a próxima,
Caio
 15 de setembro de 2026 - 7:04
 14 de setembro de 2026 - 8:06
O MELHOR DO SEU DINHEIRO
Como os grandes investidores buscam ganhar com o trade eleitoral, o império de bolos de R$ 800 milhões, e a última pesquisa eleitoral: o que ler hoje
14 de setembro de 2026 - 8:06 13 de setembro de 2026 - 8:00
TRILHAS DE CARREIRA
O fim da carreira em 3 fases: por que a transição profissional está se tornando a norma no mercado
13 de setembro de 2026 - 8:00 11 de setembro de 2026 - 8:15
O MELHOR DO SEU DINHEIRO
Como resolver briga por aluguel em uma fração do tempo e do custo, as oportunidades na bolsa de valores e o que mais agita o mercado hoje
11 de setembro de 2026 - 8:15 11 de setembro de 2026 - 7:31
SEXTOU COM O RUY
Ainda vale comprar ações? Histórico indica que a bolsa brasileira pode não estar tão cara quanto parece
11 de setembro de 2026 - 7:31 10 de setembro de 2026 - 8:31
O MELHOR DO SEU DINHEIRO
Como calcular o valor justo do IPTU ou ITBI, o futuro da Selic e a crise no STF: o que move os mercados hoje
10 de setembro de 2026 - 8:31 9 de setembro de 2026 - 19:55
EXILE ON WALL STREET
Rodolfo Amstalden: De agora em diante, o trade eleitoral é com emoção
9 de setembro de 2026 - 19:55 9 de setembro de 2026 - 8:13
O MELHOR DO SEU DINHEIRO
O retorno da Petz Cobasi (AUAU3), a crise no STF e o que mais movimenta os mercados hoje
9 de setembro de 2026 - 8:13 8 de setembro de 2026 - 8:14
O MELHOR DO SEU DINHEIRO
Imposto sobre herança e doações pode ficar mais caro, payroll afeta juros nos EUA e qual o risco do IPCA +8%: os mercados hoje
8 de setembro de 2026 - 8:14 8 de setembro de 2026 - 8:13
INSIGHTS ASSIMÉTRICOS
O CPI virou o voto de Minerva do Fed: o que o dado pode revelar sobre os próximos passos dos juros nos EUA?
8 de setembro de 2026 - 8:13 7 de setembro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
O Brasil pode dar calote na dívida, a agenda de inflação e o que mais mexe com seu bolso hoje
7 de setembro de 2026 - 8:19 4 de setembro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
O FII do mês com desconto e qualidade, as oportunidades de investimento em bancos, o caso Master no STF: o que ler hoje
4 de setembro de 2026 - 8:19 4 de setembro de 2026 - 7:02
SEXTOU COM O RUY
O cenário está cada vez mais difícil para os bancos, mas ainda existem boas oportunidades para investir
4 de setembro de 2026 - 7:02 3 de setembro de 2026 - 8:18
O MELHOR DO SEU DINHEIRO
O back to basics na bolsa, o quebra-quebra corporativo e o que mais mexe com o mercado hoje
3 de setembro de 2026 - 8:18 2 de setembro de 2026 - 20:00
EXILE ON WALL STREET
Rodolfo Amstalden: Quem está por cima, e quem está por baixo?
2 de setembro de 2026 - 20:00 2 de setembro de 2026 - 8:06
O MELHOR DO SEU DINHEIRO
Como a IA mexe com o futuro da Vale, a guerra no Oriente Médio e a relação entre Moraes e Vorcaro: o que mexe com seu bolso hoje
2 de setembro de 2026 - 8:06 1 de setembro de 2026 - 8:37
O MELHOR DO SEU DINHEIRO
Internacionalização de negócios, pêndulo eleitoral e alta do petróleo: confira tudo o que agita os mercados hoje
1 de setembro de 2026 - 8:37 1 de setembro de 2026 - 6:45
 30 de agosto de 2026 - 8:00
DÉCIMO ANDAR
O elevador mudou de direção: o mau humor já está no preço dos fundos imobiliários?
30 de agosto de 2026 - 8:00 28 de agosto de 2026 - 8:21
O MELHOR DO SEU DINHEIRO











