


O Itaú demorou a reagir contra a concorrência das fintechs, mas aprendeu a lição. Quem reconhece é o próprio Itaú
Admitir os erros faz parte da nova postura do Itaú, que corrigiu a rota e está pronto para bater de frente com os novos concorrentes na arena financeira, segundo o diretor de RI, Renato Lulia Jacob

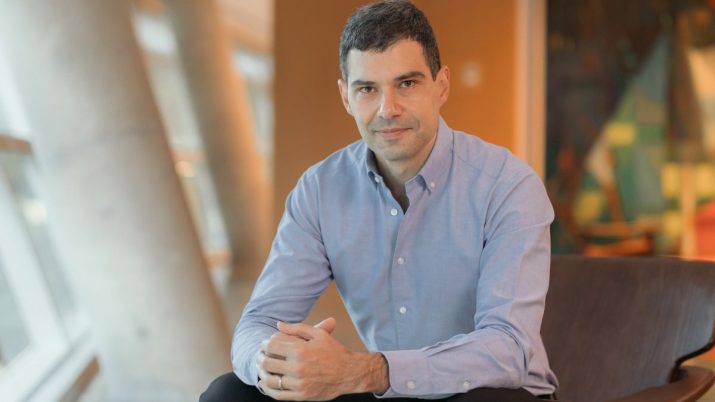
O Itaú Unibanco (ITUB4) demorou a reagir na estratégia para competir com as novas empresas de tecnologia financeira, as fintechs, o que custou participação de mercado e rentabilidade.
A afirmação surpreende não pela conclusão em si, mas por ter partido do próprio diretor de relações com investidores do Itaú, Renato Lulia Jacob. Afinal, o reconhecimento público de um erro não é algo que se espera do maior banco privado brasileiro.
Mas a declaração sintetiza bem a nova postura do Itaú, que agora tem o trabalho de convencer o mercado de que está preparado para se defender e reagir ao ataque da concorrência.
“Difícil usar um eufemismo para dizer o quão grande é essa mudança cultural no banco”, me disse Lulia, em uma entrevista por videoconferência.
Na briga com as fintechs, e agora no rumo considerado certo, o Itaú tem nas mãos três atributos invejáveis para qualquer empresa de tecnologia: uma marca reconhecida, uma “montanha” de dados e uma base de 60 milhões de clientes.
Com 13 mil profissionais dedicados à área de tecnologia hoje, o Itaú dará um “salto quântico” — nas palavras do diretor — com a conclusão do longo processo de consolidação de toda a base de dados acumulada pelo banco, prevista para o fim deste ano.
Leia Também
São nada menos que 50 petabytes de informação, que poderão ser usados para aprimorar os procedimentos de análise de crédito, padrões de consumo e sistemas antifraude.
Em busca de uma referência para dar uma ideia da ordem de grandeza, me deparei com uma reportagem da revista Superinteressante, que compara esse volume de dados a tudo que a humanidade escreveu na história em todas as línguas.
E as ações?
Os números e os investimentos em modernização impressionam, mas na bolsa as ações do banco (ITUB3 e ITUB4) seguem abaixo da avaliação histórica e são negociadas a múltiplos muito inferiores aos das fintechs.
Nesse cenário, chamou a atenção a notícia recente de que o Nubank poderia ser avaliado em até US$ 100 bilhões — mais do que o Itaú, que hoje vale pouco mais de US$ 40 bilhões na B3 — em uma futura oferta pública de ações (IPO, em inglês) em Nova York.
Isso significa que as ações do banco estão baratas ou as de tecnologia estão caras? “Talvez um pouco dos dois”, afirma Lulia. Como diretor de RI, ele diz que não pode falar sobre os papéis do Itaú, mas avalia que a balança do mercado neste momento tende a pender favoravelmente para ações de valor e boas pagadoras de dividendos em relação às de crescimento, como as techs.
A lição do Itaú com as maquininhas
Ao comentar sobre o avanço das fintechs, o diretor do Itaú falou da lição aprendida no mercado de maquininhas de cartão (adquirência). Ele reconheceu que o banco não percebeu o perigo quando surgiram novas empresas dispostas a quebrar o domínio da Rede (empresa do Itaú) e Cielo (de Bradesco e Banco do Brasil).
Concorrentes como Stone e PagSeguro levaram uma parcela de mercado relevante ao oferecer um serviço que o próprio diretor do Itaú admitiu como melhor na época.
“A adquirência agora se tornou um produto central na nossa oferta, principalmente para pequenas e médias empresas. Estamos dando a volta por cima, mas isso custou muito tempo e dinheiro.”
Renato Lulia Jacob, Itaú Unibanco
O caso das maquininhas é emblemático porque os investidores que temem pelo futuro dos grandes bancos e das ações na bolsa costumam olhar para esse mercado. Mais precisamente para as ações da Cielo (CIEL3), que perderam nada menos que 90% do valor nos últimos cinco anos.
Existe o risco de isso se espalhar para outros negócios dos bancos e para as ações do Itaú (ITUB4), em particular?
“Se esse caso [do mercado de maquininhas] fosse o único, eu teria a mesma preocupação. Mas hoje temos exemplos bastante claros para mostrar que aprendemos a lição e conseguimos reagir de forma bem diferente.”
A vida do Itaú sem a XP
Como exemplo de resposta ao avanço da concorrência, o diretor de RI do Itaú cita o que aconteceu no "segundo round" da batalha, no mercado de investimentos. Primeiro com a abertura da plataforma para produtos de terceiros assim que a XP começou a despontar no mercado.
A própria compra da participação na corretora — desfeita depois que o Banco Central vetou a possibilidade de aquisição do controle da XP — também pode ser encarada como um sinal de reação do Itaú.
Em paralelo, o banco continuou trabalhando para melhorar o atendimento. Nesse sentido, decidiu replicar o modelo de agentes autônomos adotado pela ex-sócia, mas com uma estrutura interna que vai chegar a 1.500 assessores, divididos em 150 escritórios em todo o país.
A contraofensiva vem dando resultados. Lulia diz que o banco tem conseguido manter a participação de mercado e aumentar o volume de ativos sob gestão trimestre a trimestre mesmo com a proliferação de novas plataformas de investimento. “Mas sabemos que o ataque vai continuar, a briga está longe de estar ganha.”
Por falar em XP, o processo de separação terminou recentemente, com a entrega aos acionistas do Itaú de BDRs (recibos de ações) da corretora. Mas os resultados do banco já não consideram a contribuição da plataforma desde maio deste ano.
Mesmo sem a ajuda da XP no balanço, o Itaú decidiu manter a projeção (guidance) de crescimento da receita com serviços entre 2,5% e 6,5% neste ano. Ainda que, nesse caso, os críticos possam argumentar que a estimativa para 2021 já foi feita pensando na separação.
Leia também:
- Com Itaú e um ativo internacional no pódio, confira as ações mais indicadas pelas corretoras em outubro
- O Itaú (ITUB4) ainda vale a pena sem a XP (XPBR31)? Os analistas fizeram as contas — veja o resultado
Vale tudo nessa briga?
A disputa com as fintechs de modo geral tem sido complicada para os bancos porque elas basicamente têm permissão para rasgar dinheiro. Ou seja, em nome da conquista de clientes, as empresas podem operar no prejuízo e garantir a continuidade graças ao aporte constante de investidores de risco.
A dúvida que fica é: até que ponto o Itaú está disposto a ir para manter seu mercado? Em outras palavras, é possível ser competitivo contra as fintechs e manter os níveis de rentabilidade aos acionistas de ITUB3 e ITUB4 na bolsa?
Lulia diz que o banco não tem meta nem guia a operação pelo retorno sobre o patrimônio (ROE, na sigla em inglês). Isso significa que há disposição e bala na agulha para brigar por preço contra a concorrência se for necessário.
Ninguém espere, contudo, um “vale tudo” do bancão nessa disputa. O objetivo do Itaú é manter ao longo do tempo uma rentabilidade acima do custo de capital. Mesmo no pior momento da crise da covid-19, quando o ROE caiu para a faixa dos 14%, essa missão foi cumprida.
Ao mesmo tempo, Lulia vê as fintechs em uma nova fase da competição, bem mais complexa, conforme passam a oferecer novos serviços aos clientes.
“Não é tão difícil ser bom quando se faz um produto único. Vai ser interessante acompanhar esse processo de transição, mas não vamos ficar sentados esperando.”
Além do banco: 10 milhões de clientes
Voltando a falar dos erros que o Itaú soube reconhecer e corrigir, o diretor mencionou o caso do Iti. O aplicativo que nasceu como uma espécie de carteira digital só engrenou quando o banco percebeu que a vocação do produto era outra: alcançar um público que precisava de serviços financeiros simples e gratuitos.
Remodelado como banco digital, o Iti cresceu rapidamente e conta hoje com 10 milhões de clientes. Desse total, mais de 80% não eram clientes do Itaú. São principalmente jovens ainda não bancarizados e que conseguem resolver a maioria dos problemas diretamente no aplicativo.
“A gente não esconde que o Iti é do Itaú”, diz Lulia, em uma possível indireta ao Bradesco, que criou o banco digital Next como uma marca totalmente separada.
O Iti é uma das iniciativas que o diretor chama de “beyond bank” (além do banco). “Estamos atentos ao que mais a gente consegue fazer além dos serviços financeiros tradicionais.”
O banco tem, por exemplo, testado as águas do marketplace digital com o programa de fidelidade Iupp, com boa aceitação dos clientes, segundo Lulia.
Por enquanto, as novas frentes não são representativas o suficiente para aparecer nos balanços, até pelo tamanho do banco. Mas a expectativa é que, no futuro, os resultados compensem a perda esperada com a maior concorrência nos serviços bancários.
Leia também:
- Larissa Quaresma: As ações dos bancos merecem uma segunda chance?
- Na disputa contra os bancões, fintechs têm primeira queda no número de usuários desde 2015
- Perdeu a alta de mais de 100% do Axie Infinity (AXS)? Conheça outros jogos e gamecoins com potencial para disparar
Inadimplência: a surpresa da pandemia para o Itaú
Logo no início da covid-19, o Itaú e os demais bancos se prepararam para o pior cenário e fizeram provisões bilionárias no balanço com a expectativa de uma explosão da inadimplência, o que derrubou os resultados do ano passado. Apenas no primeiro trimestre de 2020, as provisões do Itaú bateram em R$ 10 bilhões.
A alta dos calotes, contudo, acabou não se materializando. No segundo trimestre, o índice de atrasos acima de 90 dias na carteira do banco ficou em 3,6%. Sem considerar os empréstimos que foram refinanciados no auge da crise, o indicador cai pra 2,8%.
“Não usamos nem 1 centavo da provisão especifica que fizemos, ela ficou guardadinha no balanço”, diz Lulia.
E o que o banco vai fazer com todo esse dinheiro? A ideia é manter as provisões no balanço, mas agora para fazer frente ao crescimento do crédito.
“Não enxergamos mais o risco de um pico de inadimplência. A grande surpresa da pandemia foi a qualidade de crédito”, afirma o diretor de RI do Itaú. Tanto é verdade que o banco decidiu acelerar a concessão de financiamentos e aumentou a projeção para o avanço da carteira no país para até 15,5% neste ano.
Vale destacar que as ações dos bancões voltaram à cena. Explicamos isso em uma análise publicada no nosso Instagram.
Confira abaixo e aproveite para nos seguir por lá (basta clicar aqui). Lá entregamos aos leitores análises de investimentos, notícias relevantes para o seu patrimônio, oportunidades de compra na bolsa, insights sobre carreira e empreendedorismo e muito mais.
 12 de novembro de 2026 - 13:26
LUCRO BILIONÁRIO
BTG (BPAC11): máquina de lucros segue a pleno vapor, mas ação cai; o que explica?
12 de novembro de 2026 - 13:26 12 de novembro de 2026 - 11:56
GRANDE FRUSTRAÇÃO
“Decepção generalizada”: Banco do Brasil (BBAS3) frustra até os mais pessimistas e desaba quase 10% na bolsa. E agora, o que fazer?
12 de novembro de 2026 - 11:56 11 de novembro de 2026 - 20:32
VEM BOLADA POR AÍ
Ultrapar (UGPA3) pagará mais de R$ 1 bilhão em dividendos aos acionistas; veja quem tem direito
11 de novembro de 2026 - 20:32 11 de novembro de 2026 - 18:33
ESTRATÉGIA GLOBAL
O mundo todo agora é o Brasil? Inflação e juros altos nos países ricos mudaram os investimentos globais, diz JP Morgan
11 de novembro de 2026 - 18:33 11 de novembro de 2026 - 12:03
REAÇÃO DO MERCADO
Dividendos da Petrobras (PETR4) estão em risco? Aumento de investimentos no 3T26 faz ações liderarem perdas do Ibovespa
11 de novembro de 2026 - 12:03 11 de novembro de 2026 - 10:48
O GALPÃO DA DISCÓRDIA
Nem a Shopee encerrou o filme: Correios e TRBL11 travam nova disputa milionária na Justiça
11 de novembro de 2026 - 10:48 10 de novembro de 2026 - 18:03
ESTRATÉGIA DE INVESTIMENTO
Vale a pena investir no exterior sem apostar no dólar? Nova geração de ETFs da Nu Asset separa as duas coisas
10 de novembro de 2026 - 18:03 10 de novembro de 2026 - 13:49
VEJA A REAÇÃO DO MERCADO
“O micro vai salvar o macro”: Fred Trajano abre o jogo sobre ganhos do Magazine Luiza (MGLU3) após crise na Casas Bahia (BHIA3)
10 de novembro de 2026 - 13:49 10 de novembro de 2026 - 12:07
VOANDO ALTO
Embraer (EMBJ3) tem lucro abaixo do esperado, mas ações disparam quase 6%; o que o mercado está enxergando?
10 de novembro de 2026 - 12:07 9 de novembro de 2026 - 18:48
VIRANDO A PÁGINA
Lula, gringos, IPOs e o que esperar da Bolsa a partir de agora, segundo executivo do Bradesco BBI
9 de novembro de 2026 - 18:48 9 de novembro de 2026 - 15:52
EXPORTAÇÕES
Por que os frigoríficos sobem na Bolsa mesmo com a suspensão das importações de carne suína pelas Filipinas?
9 de novembro de 2026 - 15:52 9 de novembro de 2026 - 15:46
EM RECUPERAÇÃO
Escritórios voltam a acender as luzes em SP, mas FIIs ainda amargam desconto de 22%. Chegou a hora de comprar?
9 de novembro de 2026 - 15:46 9 de novembro de 2026 - 10:10
REALIZAÇÃO DE LUCRO
Fundo imobiliário espera embolsar R$ 21,5 milhões com venda de lojas da Pernambucanas; veja quanto isso rende por cota
9 de novembro de 2026 - 10:10 8 de novembro de 2026 - 14:00
RENDA VARIÁVEL
Carteira da Terra sobe 56% em 12 meses; veja as 5 ações recomendadas para esta semana
8 de novembro de 2026 - 14:00 8 de novembro de 2026 - 10:00
SOBE E DESCE DA BOLSA
C&A dispara 23%, mas Brava Energia desaba 15%: veja quem ganhou e quem perdeu no Ibovespa esta semana
8 de novembro de 2026 - 10:00 7 de novembro de 2026 - 10:59
VISÃO DO GESTOR
JGP vê empresas brasileiras espremidas em 2027 e alerta para o que pode acontecer se ajuste fiscal não vier
7 de novembro de 2026 - 10:59 6 de novembro de 2026 - 17:16
TOUROS E URSOS #295
Nem pânico, nem milagre: gestor de grandes fortunas diz como investir no governo Lula 4
6 de novembro de 2026 - 17:16 6 de novembro de 2026 - 16:24
Conteúdo Empiricus
Inteligência artificial: Entre alertas de bolha e projeções de US$ 15 trilhões no mundo de Wall Street, investidores buscam identificar a próxima grande oportunidade do setor
6 de novembro de 2026 - 16:24 6 de novembro de 2026 - 14:22
SOB O MESMO TETO
Um galpão, dois problemas: fundo imobiliário enfrenta recuperação judicial entre locatárias; contratos somam 11,2% da receita
6 de novembro de 2026 - 14:22 6 de novembro de 2026 - 10:55
FUNDOS IMOBILIÁRIOS

