


A inflação verde: por que os preços de energia não param de subir
A falta de energia elétrica provocou uma corrida por fontes tradicionais de energia, as quais passavam por um processo de subinvestimento forte nos últimos anos, com grande parte do capital fluindo apenas para fontes renováveis

Ao redor do mundo inteiro, o grande temor tem se tornado a chegada de uma crise global de energia, sendo que parece não haver solução rápida para este problema.
A alta das commodities de energia pode ser verificada de diferentes maneiras, como os aumentos astronômicos nos preços do gás natural, custos de carvão em disparada e previsões de petróleo acima de US$ 100 o barril.
Dois são os motivos para isso.
O primeiro deles, de cunho mais conjuntural, é a reabertura da economia, com o consequente ressurgimento da demanda. Em outras palavras, durante o pior momento da pandemia, muito da oferta de energia foi cortada, bagunçando a cadeia de suprimento dos recursos energéticos.
Na retomada, porém, a demanda superou a oferta, o que levantou os preços. Em parte, isso se deve ao fato de que, em energia, você não consegue “ligar e desligar” tão fácil ou rapidamente. Há um custo e um tempo para isso, o que se traduz em mais preço no curto prazo, necessariamente.
A segunda razão, curiosamente, é a corrida desenfreada pela descarbonização da economia. Isso mesmo, a tentativa de caminharmos para uma economia verde nos últimos anos fez com que houvesse uma falta de oferta de produtos cuja produção tem caráter poluente (emite carbono), mas dos quais a economia ainda é dependente.
Leia Também
Existem duas vertentes dessa derivada:
- Para atingir um volume de energia renovável maior, nós precisamos de alguns componentes — construir barragens para hidrelétricas, montar campos com painéis solares e criar turbinas eólicas, por exemplo (isso sem falar das usinas nucleares e dos carros elétricos, entre outros). Ocorre que a produção desses componentes configura um processo muito pouco verde — processo, na verdade, marrom;
- Houve uma falta de investimentos em produção de combustíveis fósseis nos últimos anos, provocando um menor aumento da capacidade de produção energética, além do desligamento de muitas fontes emissoras de gás carbônico e gás carbônico equivalente, contribuindo para a escassez de combustíveis e de fontes alternativas de energia elétrica neste momento.
É o que se chamou de inflação verde.
A falta de energia elétrica provocou uma corrida por fontes tradicionais de energia, as quais passavam por um processo de subinvestimento forte nos últimos anos, com grande parte do capital fluindo apenas para fontes renováveis.
Pressão de demanda com falta de oferta tem nome: inflação. É um movimento semelhante ao que poderíamos pensar de uma vingança da Velha Economia, na qual as iniciativas pela economia verde impulsionaram os preços.
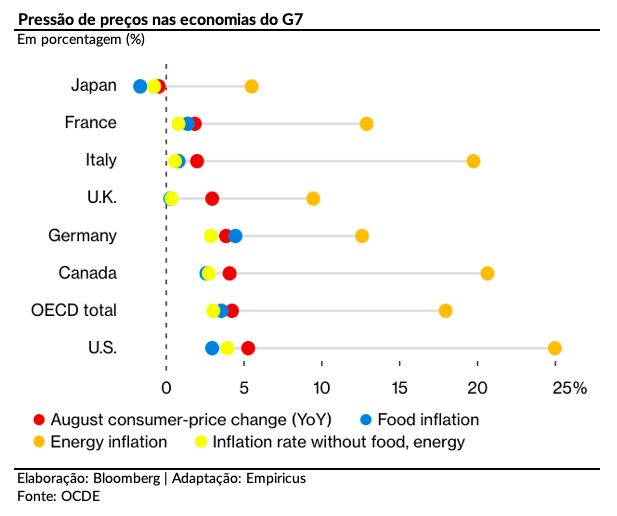
Veja abaixo os respectivos índices de inflação das economias do G7.
Note como a bolinha laranja, que representa a inflação de energia, está muito além da inflação observada. Há uma já contratação de maior inflação para os próximos meses por conta disso, à medida que os produtores repassam para os consumidores tal inflação mais alta.
Energia cara e escassa
O problema é que a chamada inflação verde tem gerado um processo de alta nos preços de energia, comprometendo o poder de compra de toda a população. Algumas localidades já convivem com falta de energia, sinalizando um alarme antes do inverno, quando mais energia é necessária para iluminar e aquecer casas.
Na China, por exemplo, os apagões contínuos para os residentes já começaram, enquanto na Índia as usinas de energia estão lutando por carvão.
Em tese, considerando que estes dois países possuem bilhões de pessoas, já poderíamos flertar com uma crise humanitária. A prioridade imediata deve ser mitigar os impactos sociais e proteger as famílias vulneráveis.
A falta de energia na China tem origens semelhantes:
- A alta global já generalizada nos preços do carvão e do gás;
- O banimento (não oficial) de importações de carvão da Austrália (que supria boa parte da demanda do país); e
- A redução da produção de carvão chinesa.
As restrições de uso de energia estão em vigor em 18 províncias que, juntas, respondem por 62% do PIB da China, provocando revisões para o crescimento do país.
Como resposta, a China ordenou que suas minas de carvão aumentem a produção. As autoridades da Mongólia Interior pediram a 72 minas que aumentassem a produção em um total de 98,4 milhões de toneladas métricas.
O número é equivalente a cerca de 30% da produção mensal de carvão da China, de acordo com dados recentes do governo. No final do dia, a China ainda é muito dependente de carvão.
Na Europa, por sua vez, o gás natural está sendo negociado em um patamar oito vezes mais alto do que o mesmo ponto do ano passado.
Houve uma certa expectativa nas últimas semanas desde que o presidente russo, Vladimir Putin, prometeu aumentar a oferta de gás para a Europa, aliviando um pouco a pressão nos preços. O efeito foi temporário e os preços já voltaram a subir, em resposta à corrida pela descarbonização.
Leia também:
- Mesmo com trégua na crise política local, há espaço para internacionalização de investimentos
- Onde investir para os próximos 3 anos: como ganhar dinheiro com a energia do futuro e a revolução sustentável
...E o vento parou
Há um agravante no velho continente.
A Europa reduziu unilateralmente suas capacidades de energia nuclear e reduziu sua produção de energia a carvão.
Quando a produção de carvão da China e de outros países asiáticos ficou abaixo do necessário à medida que a economia global se recuperava da Covid-19, teve início uma competição global pelo fornecimento de gás natural, já que muitas usinas de energia podem alternar entre carvão e gás.
Além disso, por mais que tentem, os russos não conseguem controlar o clima, o que levou à redução da energia eólica no Reino Unido.
Isso mostra como as energias limpas, apesar de boas para o meio ambiente, são indisciplinadas. Isto é, dependem muito da natureza. Hidrelétrica depende da chuva, eólica depende do vento e solar depende do sol.
Este choque de preços é uma crise inesperada em um momento crítico. Governos em todo o mundo estão tentando limitar o impacto sobre os consumidores, mas reconhecem que podem não ser capazes de evitar o pico das contas.
O movimento de transição energética tem bastante a ver com isso, que nos últimos anos tem retirado fluxo de investimento da velha economia e direcionado para a nova matriz energética.
- OPORTUNIDADE: Conheça gratuitamente a série Palavra do Estrategista, com Felipe Miranda e Matheus Spiess
Vingança da velha economia
O problema é que, em vez de apenas trabalhar na expansão de uma nova matriz, os países também têm desistido de ofertar energia derivada de combustíveis fósseis no curto prazo em meio a um amplo processo de eletrificação global.
O desequilíbrio, fruto de uma pressa até um pouco irresponsável para atingir metas ambientais para 2030 e, posteriormente, 2050 (2060 no caso da China), tem provocado choques que acarretam elevações muitas vezes exponenciais nos preços.
Consequentemente, os investidores estão percebendo que acabaram subestimando as mudanças estruturais que ocorreram no cenário energético e que poderiam fazer com que esses preços mais altos persistissem por algum tempo.
Com o presidente Biden estabelecendo a meta de descarbonizar a economia até 2050 em paralelo a uma expectativa de aumento de demanda por energia da ordem de 60% até lá, alguns estão até chamando a situação atual de a primeira grande crise energética da transição para energia limpa.
É uma mensagem de advertência sobre o quão complexa será a transição energética e uma “vingança” da velha economia, que vinha sendo deixada de lado e agora reage.
No meu entendimento, sem previsão para que a situação se normalize, está aberto o espaço para que possamos recalibrar um pouco dos investimentos em commodities, em especial fluxo de caixa em commodities, tipo de investimento que ainda considero como sendo fundamental dentro de uma carteira diversificada.
Há espaço agora para investirmos tanto em fontes renováveis, como trouxe na semana passada, como em fontes de energia convencionais, como petróleo, por exemplo. Tudo isso, claro, feito sob o devido dimensionamento das posições, conforme seu perfil de risco, e a devida diversificação de carteira, com as respectivas proteções associadas.
Leia também:
- Round 6 (Squid Game): Por que o Credit Suisse está otimista com os efeitos da série para os resultados da Netflix
- Felipe Miranda: Investimentos para o dia das crianças
 27 de outubro de 2026 - 16:08
PECHINCHAS NA BOLSA
Tombo da Bolsa após as eleições abre oportunidades, e Itaú BBA lista 7 ações para incluir na carteira agora
27 de outubro de 2026 - 16:08 26 de outubro de 2026 - 18:15
A RAZÃO DA QUEDA
A derrocada da bolsa: estudo mostra que crises globais estão por trás dos maiores tombos do Ibovespa
26 de outubro de 2026 - 18:15 26 de outubro de 2026 - 16:04
RESSACA ELEITORAL
Fundos imobiliários sentem mudança de humor dos mercados com vitória de Lula e devolvem todo ganho desde o 1º turno
26 de outubro de 2026 - 16:04 26 de outubro de 2026 - 15:31
O QUE VEM POR AÍ
Tombo de 20% do Ibovespa e dólar acima de R$ 5,50 são os novos normais? JP Morgan diz o que o investidor deve esperar
26 de outubro de 2026 - 15:31 26 de outubro de 2026 - 13:51
DA PRIMAVERA AO OUTONO?
Dólar a R$ 6, bolsa em queda de até 30% e juros mais altos: o que Wall Street espera do Brasil após a reeleição de Lula
26 de outubro de 2026 - 13:51 26 de outubro de 2026 - 12:29
SANGRIA NA BOLSA
Ibovespa cai 14%, dólar sobe a R$ 5,40, mas nem todo mundo perdeu — entenda o caos nos mercados
26 de outubro de 2026 - 12:29 26 de outubro de 2026 - 12:10
DEPOIS DA BONANÇA, A TEMPESTADE
Ibovespa em choque: várias ações derretem mais de 40% após virada de Lula no segundo turno, apenas 6 sobem
26 de outubro de 2026 - 12:10 26 de outubro de 2026 - 10:48
BOTÃO DE PÂNICO
‘Circuit breaker’: o que é botão do pânico da bolsa, acionado após a reeleição de Lula
26 de outubro de 2026 - 10:48 26 de outubro de 2026 - 10:17
MODO DEFESA
Salve-se quem puder: Ibovespa pode tombar 17% após reeleição de Lula, avalia BTG; quais ações podem escapar?
26 de outubro de 2026 - 10:17 26 de outubro de 2026 - 10:01
NA CONTRAMÃO
Gavekal, importante casa de análise gringa, recomenda compra de ativos no Brasil após vitória de Lula; ações caem 30% lá fora
26 de outubro de 2026 - 10:01 25 de outubro de 2026 - 22:48
REPORTAGEM ESPECIAL
Lula venceu, e a festa da bolsa pode acabar: o que esperar dos investimentos agora?
25 de outubro de 2026 - 22:48 25 de outubro de 2026 - 22:28
MERCADOS
Petrobras despenca 12%, Vale cai 4% e EWZ tomba 19%: a reação imediata à vitória de Lula — e o que vem por aí
25 de outubro de 2026 - 22:28 25 de outubro de 2026 - 11:00
Conteúdo Empiricus
O teto do INSS hoje é de R$ 8.475,55, mas grupo de investidores recebeu o dobro com esse sistema; entenda
25 de outubro de 2026 - 11:00 23 de outubro de 2026 - 18:56
TOUROS E URSOS #293
Eleições podem destravar IPOs e novas emissões de dívida no Brasil? CEO da Nero Capital responde
23 de outubro de 2026 - 18:56
23 de outubro de 2026 - 17:53
O EFEITO DAS URNAS
Depois de lucrar com a alta do Ibovespa, tubarões se protegem no mercado, de olho em eleição mais acirrada
23 de outubro de 2026 - 17:53 23 de outubro de 2026 - 14:28
MERCADO DE FIIs
Fundo imobiliário ALZR11 vai ao mercado em busca de até R$ 530,5 milhões; veja os detalhes
23 de outubro de 2026 - 14:28 23 de outubro de 2026 - 13:13
SMALL CAPS EM ALTA
10 small caps que saltaram mais de 50% em outubro e lideram rali histórico na bolsa
23 de outubro de 2026 - 13:13 23 de outubro de 2026 - 12:30
NOVAS VITRINES
Allos (ALOS3) mira gestão de fundos imobiliários e vende fatias de shoppings à Kinea; confira os detalhes da parceria
23 de outubro de 2026 - 12:30 22 de outubro de 2026 - 19:45
AS 3 ESTAÇÕES
Ganho de até 50% em dólares: as ações que florescem na primavera da bolsa brasileira
22 de outubro de 2026 - 19:45 22 de outubro de 2026 - 14:32
MUDOU A META?

