


Um pódio monetário: os desdobramentos da decisão sobre a Selic de amanhã
Precisamos ficar atentos à postura do Banco Central no comunicado divulgado após a reunião do Copom, que vai dar pistas para as próximas

Nos últimos dias, o Brasil conheceu não só sua primeira medalhista na ginástica olímpica feminina, uma categoria na qual esperávamos uma medalha há bastante tempo, como também sua primeira mulher brasileira a subir no pódio duas vezes em uma mesma Olimpíada.
O feito de Rebeca Andrade ressoa por entre nossa história agora, assim como a semana atual ecoa no mercado doméstico.
Chegamos mais uma vez a uma véspera de decisão do Comitê de Política Monetária, o Copom. Desta vez, o debate reside não em aumentar ou não a taxa básica de juros de curto prazo, a Selic Meta, mas, sim, em quão agressiva será essa elevação.
Não é segredo para ninguém que o Brasil iniciou seu processo de normalização dos juros no pós-pandemia antes do que muita gente. Hoje, vemos que os emergentes começaram antes dos países desenvolvidos.
Nos últimos 12 meses, saímos de um forward guidance prometendo taxa de juros baixa por mais tempo para uma Selic de 4,25%, prontinha para caminhar rumo aos 5,25%.
Isso porque, segundo as expectativas do próprio mercado, uma elevação de 100 pontos base já está no preço dos ativos. O movimento seria mais forte do que sua última alteração, no dia 16 de junho, quando elevou em 75 pontos a taxa.
Leia Também
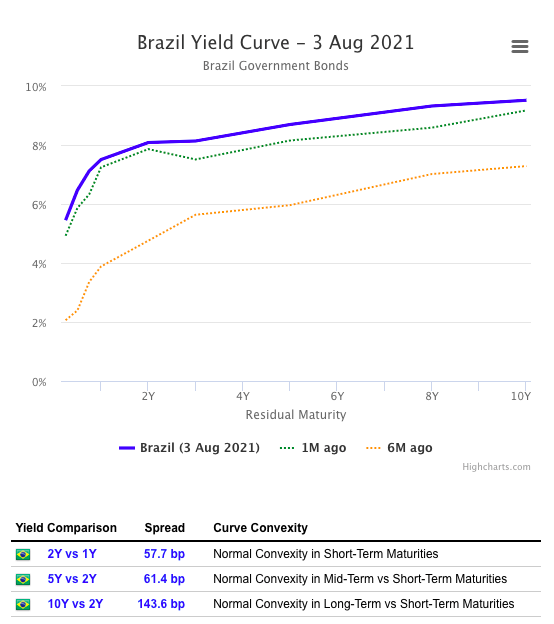
A verdade é que, como podemos ver no gráfico abaixo, os últimos meses marcaram um período em que nossa autoridade monetária vem correndo atrás de seu próprio rabo, depois de ter ficado "atrás da curva".
Com isso, foi sendo obrigado a não apenas tornar mais agressivo seu tom, bem como buscar um patamar no juro neutro em diante.
Pequeno esclarecimento.
O juro neutro é o número da taxa que não estimula nem desestimula a inflação. Estimativas apontam que este número deve residir ao redor de 6,50% ao ano, a depender do modelo utilizado.
Volto.
Com isso em mente, precisamos nos atentar a quais são os próximos passos de política monetária a serem anunciados no comunicado de amanhã, que acompanha a decisão.
Atualmente, é do entendimento do mercado que esta alta de 100 pontos não será o suficiente para ancorar as expectativas inflacionárias, que vêm subindo consistentemente nos últimos meses.
Justamente por isso, o mercado precifica uma Selic entre 7,00% e 7,50% até o final do ano. Disso nascem as possibilidades, uma vez que o mercado ainda não sabe como o BC fará este movimento.
Três são os cenários: i) comunicado dovish; ii) posição neutra; e iii) posição hawkish.
Quando as taxas de juros são jogadas para o chão, como aconteceu, e os programas de compra de ativos são elevados, aumentando a liquidez da economia, dizemos que a postura adotada é a “dovish” (vem de “dove”, ou pombo em português) – pombos vivem ciscando o chão, assim como a posição das taxas de juros (bem baixinhas).
Agora, se porventura essa abordagem for alterada e as autoridades não entenderem que os estímulos são mais necessários, um processo de enxugamento monetário (de liquidez) é iniciado.
Elevar a taxa de juro e reduzir os programas de compra de ativos são posturas “hawkish”, ou contracionista (“hawk” significa “falcão”) – a referência é para o voo da ave, que voa bem alto, assim como o posicionamento das taxas de juros.
- i) Dovish: elevação de 75 pontos da taxa básica, com comunicado suave, sem comprometimentos mais agressivos para a próxima reunião;
- ii) Neutro: elevação de 75 ou 100 pontos da taxa básica, mas com comunicado suave, com indicação de alta de mesma magnitude para a próxima reunião (possibilidade mais provável); e
- iii) Hawkish: elevação de 100 ou 125 pontos base, retirada da terminologia que visa levar os juros apenas para o juro neutro (pode levar para além dele) e indicação de alta de mesma ou maior magnitude para a próxima reunião.
Vale a pena investir no IPO da Raízen? Veja o potencial da ação:
O único resultado que teria um efeito menos retumbante no mercado seria o neutro, precisamente pelo fato de já estar bem precificado. Se vier qualquer um dos outros dois, teremos reação em nossos ativos de risco.
Uma abordagem dovish poderia levar à alta da Bolsa e à desvalorização do real. Contudo, se o mercado ler o movimento como equivocado, abrindo espaço para a continuidade da desancoragem da inflação, o que forçaria um ajuste mais agressivo em um segundo momento, ativos de risco podem sangrar.
Um tom hawkish poderia proporcionar um movimento de correção da Bolsa no curto prazo (apenas), uma vez que mais juros ensejam maior atratividade da renda fixa; além disso, mais juros também elevam as taxas de descontos dos valuations, reduzindo o valor presente dos fluxos de caixa das empresas.
Por fim, o real poderia se valorizar, uma vez que um maior diferencial de juros atrairia capital estrangeiro.
Note que os desdobramentos, ao menos no curto prazo, não conversam com a correlação negativa histórica entre dólar e Bolsa. Mas isso é apenas um choque de curto prazo, por isso acontece.
Em seguida, num segundo momento, o equilíbrio será restabelecido, até mesmo porque o desfecho hawkish, por mais contraintuitivo que possa parecer, pode também oferecer boas perspectivas para a Bolsa.
Duas observações adicionais:
- i) entendo que uma abordagem neutra seja a mais apropriada, principalmente porque o Banco Central já vem de alguns erros de comunicação e agora deverá ser triplamente mais cuidadoso; e
- ii) ainda que alcancemos até o final do ano o patamar de 7% de Selic ao ano, ainda estaremos em patamares historicamente baixos para nossa taxa de juros.
Isso indica, apesar do choque de curto prazo, que há espaço para investimentos atrativos nos próximos 12 meses, principalmente se equilibrarmos a inflação e o câmbio, tornando as coisas um pouco menos imprevisíveis (se é que isso é possível).
Não vejo como negativo também acelerar o processo de normalização dos juros, a fim de dar maior credibilidade à ancoragem da inflação almejada pelo Bacen. Logo, tanto o posicionamento neutro como o hawkish não devem ser lidos negativamente pelo mercado.
Estamos em um momento bastante único em termos de política monetária. A decisão de amanhã poderá marcar o início de um segundo semestre melhor nesta trajetória de normalização, em linha com a conquista de Rebeca Andrade, que marca o início de um novo capítulo da história da ginástica olímpica brasileira.
É com insights como este que Felipe Miranda, estrategista-chefe da Empiricus, a maior casa de análise independente da América Latina, trabalha em sua série best-seller, a "Palavra do Estrategista".
Nela, nossos assinantes podem contar não só com as informações do que acontece de relevante no Brasil e no mundo, como também maneiras de aplicar à realidade dos investimentos para os mais variados perfis de investidor.
Se gostou do que leu até aqui, vale a pena conferir.
 29 de setembro de 2026 - 17:53
TAG SUMMIT
Não tem tempo ruim para a infraestrutura: as empresas preferidas da Perfin para atravessar crises e juros altos
29 de setembro de 2026 - 17:53 28 de setembro de 2026 - 18:45
PRÊMIO DE RISCO
Dólar a R$ 4,80? As pistas que as últimas eleições na América Latina dão para o desempenho do real
28 de setembro de 2026 - 18:45 27 de setembro de 2026 - 12:01
VISÃO DO GESTOR
“Não se ganha dinheiro comprando o que é popular”: onde a Inter Asset está vendo pechinchas na bolsa brasileira
27 de setembro de 2026 - 12:01 26 de setembro de 2026 - 18:08
INTER INVEST SUMMIT
Ações “órfãs” na bolsa, juros altos e uma armadilha no crédito: onde investir em 2027, segundo especialistas
26 de setembro de 2026 - 18:08 25 de setembro de 2026 - 16:40
RALI NA B3
Ibovespa a 207 mil pontos? Especialista do Inter diz o que pode destravar a bolsa brasileira após as eleições
25 de setembro de 2026 - 16:40 25 de setembro de 2026 - 15:54
ALÉM DA BOLSA
Os fundos imobiliários cetipados vieram para ficar? Entenda por que eles estão em alta e o que você precisa saber antes de investir
25 de setembro de 2026 - 15:54 25 de setembro de 2026 - 13:18
SETOR DE AUTOPEÇAS
JP Morgan pisa no freio e rebaixa Frasle (FRAS3) para venda. Analistas preferem outras 3 ações que podem saltar até 69%
25 de setembro de 2026 - 13:18 24 de setembro de 2026 - 13:02
MAIS AQUISIÇÕES
TRXF11 enche o carrinho de novo e paga R$ 2,83 bilhões, mas FII cai na bolsa; veja o que entra no portfólio
24 de setembro de 2026 - 13:02 23 de setembro de 2026 - 18:33
O OUTRO LADO DA MOEDA
R$ 4,50 ou R$ 5,80? O gatilho que vai definir o preço do dólar depois das eleições
23 de setembro de 2026 - 18:33 23 de setembro de 2026 - 13:01
RADAR DE FIIS
Fundo imobiliário leva calote de inquilino em recuperação judicial; entenda o impacto no bolso dos cotistas
23 de setembro de 2026 - 13:01 23 de setembro de 2026 - 6:01
SD ENTREVISTA
Tubarões saem e varejo entra: sinal de alerta para os FIIs? LAREAL revela o que os institucionais estão vendo
23 de setembro de 2026 - 6:01 22 de setembro de 2026 - 19:50
AS MAIS SAUDÁVEIS
Dasa (DASA3) é compra para o UBS BB, mas banco revela outras 2 favoritas — uma delas para dividendos
22 de setembro de 2026 - 19:50 21 de setembro de 2026 - 20:01
EM DESACELERAÇÃO
FIIs de shoppings sob pressão: é hora de separar o joio do trigo — e o BTG Pactual já escolheu os ativos favoritos
21 de setembro de 2026 - 20:01 21 de setembro de 2026 - 17:19
EM ESPERA...
Nubank, BTG Pactual e Banco do Brasil: os gringos já escolheram onde investir, agora só falta o gatilho certo para apertar compra
21 de setembro de 2026 - 17:19 18 de setembro de 2026 - 19:20
DIRETO PELA B3
IA, Ibovespa e até farmacêuticas gringas: Itaú BBA diz como investir em 800 ações com retorno de 23% ao ano sem dor de cabeça
18 de setembro de 2026 - 19:20 17 de setembro de 2026 - 13:00
EM TOM DE CAUTELA
Lula turbina Bolsa Família em 15% e faz o Ibovespa perder 3 mil pontos. Por que o mercado torceu o nariz?
17 de setembro de 2026 - 13:00 17 de setembro de 2026 - 12:46
DEU RUIM
Ação da Marcopolo (POMO4) despenca 26% no ano e XP rebaixou para neutra; mas há 2 fatores que podem impulsionar a ação
17 de setembro de 2026 - 12:46 17 de setembro de 2026 - 9:01
ONDE APOSTAR NA BOLSA
Lula ou Flávio? Você não deve esperar as eleições para se posicionar nestas ações, segundo a Kinea
17 de setembro de 2026 - 9:01 17 de setembro de 2026 - 6:14
VISÃO DO GESTOR
Multimercados não morreram, mas o jogo mudou: XP Asset aposta em nova estratégia e até mudança nas taxas para voltar a dar retorno
17 de setembro de 2026 - 6:14 16 de setembro de 2026 - 17:15
FECHAMENTO DOS MERCADOS











