


A inflação verde: por que os preços de energia não param de subir
A falta de energia elétrica provocou uma corrida por fontes tradicionais de energia, as quais passavam por um processo de subinvestimento forte nos últimos anos, com grande parte do capital fluindo apenas para fontes renováveis

Ao redor do mundo inteiro, o grande temor tem se tornado a chegada de uma crise global de energia, sendo que parece não haver solução rápida para este problema.
A alta das commodities de energia pode ser verificada de diferentes maneiras, como os aumentos astronômicos nos preços do gás natural, custos de carvão em disparada e previsões de petróleo acima de US$ 100 o barril.
Dois são os motivos para isso.
O primeiro deles, de cunho mais conjuntural, é a reabertura da economia, com o consequente ressurgimento da demanda. Em outras palavras, durante o pior momento da pandemia, muito da oferta de energia foi cortada, bagunçando a cadeia de suprimento dos recursos energéticos.
Na retomada, porém, a demanda superou a oferta, o que levantou os preços. Em parte, isso se deve ao fato de que, em energia, você não consegue “ligar e desligar” tão fácil ou rapidamente. Há um custo e um tempo para isso, o que se traduz em mais preço no curto prazo, necessariamente.
A segunda razão, curiosamente, é a corrida desenfreada pela descarbonização da economia. Isso mesmo, a tentativa de caminharmos para uma economia verde nos últimos anos fez com que houvesse uma falta de oferta de produtos cuja produção tem caráter poluente (emite carbono), mas dos quais a economia ainda é dependente.
Leia Também
Existem duas vertentes dessa derivada:
- Para atingir um volume de energia renovável maior, nós precisamos de alguns componentes — construir barragens para hidrelétricas, montar campos com painéis solares e criar turbinas eólicas, por exemplo (isso sem falar das usinas nucleares e dos carros elétricos, entre outros). Ocorre que a produção desses componentes configura um processo muito pouco verde — processo, na verdade, marrom;
- Houve uma falta de investimentos em produção de combustíveis fósseis nos últimos anos, provocando um menor aumento da capacidade de produção energética, além do desligamento de muitas fontes emissoras de gás carbônico e gás carbônico equivalente, contribuindo para a escassez de combustíveis e de fontes alternativas de energia elétrica neste momento.
É o que se chamou de inflação verde.
A falta de energia elétrica provocou uma corrida por fontes tradicionais de energia, as quais passavam por um processo de subinvestimento forte nos últimos anos, com grande parte do capital fluindo apenas para fontes renováveis.
Pressão de demanda com falta de oferta tem nome: inflação. É um movimento semelhante ao que poderíamos pensar de uma vingança da Velha Economia, na qual as iniciativas pela economia verde impulsionaram os preços.
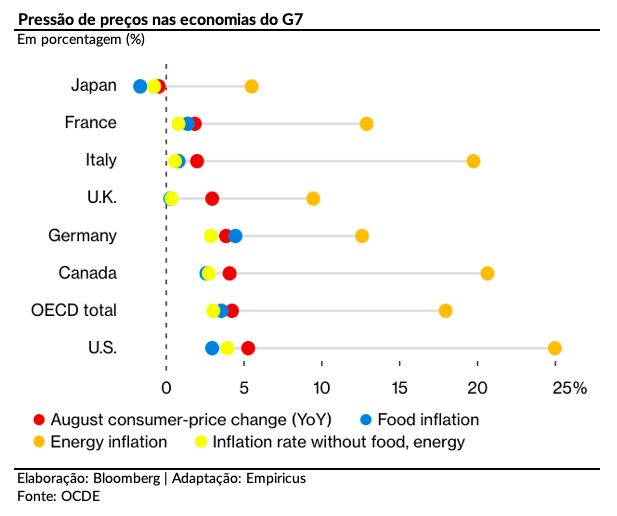
Veja abaixo os respectivos índices de inflação das economias do G7.
Note como a bolinha laranja, que representa a inflação de energia, está muito além da inflação observada. Há uma já contratação de maior inflação para os próximos meses por conta disso, à medida que os produtores repassam para os consumidores tal inflação mais alta.
Energia cara e escassa
O problema é que a chamada inflação verde tem gerado um processo de alta nos preços de energia, comprometendo o poder de compra de toda a população. Algumas localidades já convivem com falta de energia, sinalizando um alarme antes do inverno, quando mais energia é necessária para iluminar e aquecer casas.
Na China, por exemplo, os apagões contínuos para os residentes já começaram, enquanto na Índia as usinas de energia estão lutando por carvão.
Em tese, considerando que estes dois países possuem bilhões de pessoas, já poderíamos flertar com uma crise humanitária. A prioridade imediata deve ser mitigar os impactos sociais e proteger as famílias vulneráveis.
A falta de energia na China tem origens semelhantes:
- A alta global já generalizada nos preços do carvão e do gás;
- O banimento (não oficial) de importações de carvão da Austrália (que supria boa parte da demanda do país); e
- A redução da produção de carvão chinesa.
As restrições de uso de energia estão em vigor em 18 províncias que, juntas, respondem por 62% do PIB da China, provocando revisões para o crescimento do país.
Como resposta, a China ordenou que suas minas de carvão aumentem a produção. As autoridades da Mongólia Interior pediram a 72 minas que aumentassem a produção em um total de 98,4 milhões de toneladas métricas.
O número é equivalente a cerca de 30% da produção mensal de carvão da China, de acordo com dados recentes do governo. No final do dia, a China ainda é muito dependente de carvão.
Na Europa, por sua vez, o gás natural está sendo negociado em um patamar oito vezes mais alto do que o mesmo ponto do ano passado.
Houve uma certa expectativa nas últimas semanas desde que o presidente russo, Vladimir Putin, prometeu aumentar a oferta de gás para a Europa, aliviando um pouco a pressão nos preços. O efeito foi temporário e os preços já voltaram a subir, em resposta à corrida pela descarbonização.
Leia também:
- Mesmo com trégua na crise política local, há espaço para internacionalização de investimentos
- Onde investir para os próximos 3 anos: como ganhar dinheiro com a energia do futuro e a revolução sustentável
...E o vento parou
Há um agravante no velho continente.
A Europa reduziu unilateralmente suas capacidades de energia nuclear e reduziu sua produção de energia a carvão.
Quando a produção de carvão da China e de outros países asiáticos ficou abaixo do necessário à medida que a economia global se recuperava da Covid-19, teve início uma competição global pelo fornecimento de gás natural, já que muitas usinas de energia podem alternar entre carvão e gás.
Além disso, por mais que tentem, os russos não conseguem controlar o clima, o que levou à redução da energia eólica no Reino Unido.
Isso mostra como as energias limpas, apesar de boas para o meio ambiente, são indisciplinadas. Isto é, dependem muito da natureza. Hidrelétrica depende da chuva, eólica depende do vento e solar depende do sol.
Este choque de preços é uma crise inesperada em um momento crítico. Governos em todo o mundo estão tentando limitar o impacto sobre os consumidores, mas reconhecem que podem não ser capazes de evitar o pico das contas.
O movimento de transição energética tem bastante a ver com isso, que nos últimos anos tem retirado fluxo de investimento da velha economia e direcionado para a nova matriz energética.
- OPORTUNIDADE: Conheça gratuitamente a série Palavra do Estrategista, com Felipe Miranda e Matheus Spiess
Vingança da velha economia
O problema é que, em vez de apenas trabalhar na expansão de uma nova matriz, os países também têm desistido de ofertar energia derivada de combustíveis fósseis no curto prazo em meio a um amplo processo de eletrificação global.
O desequilíbrio, fruto de uma pressa até um pouco irresponsável para atingir metas ambientais para 2030 e, posteriormente, 2050 (2060 no caso da China), tem provocado choques que acarretam elevações muitas vezes exponenciais nos preços.
Consequentemente, os investidores estão percebendo que acabaram subestimando as mudanças estruturais que ocorreram no cenário energético e que poderiam fazer com que esses preços mais altos persistissem por algum tempo.
Com o presidente Biden estabelecendo a meta de descarbonizar a economia até 2050 em paralelo a uma expectativa de aumento de demanda por energia da ordem de 60% até lá, alguns estão até chamando a situação atual de a primeira grande crise energética da transição para energia limpa.
É uma mensagem de advertência sobre o quão complexa será a transição energética e uma “vingança” da velha economia, que vinha sendo deixada de lado e agora reage.
No meu entendimento, sem previsão para que a situação se normalize, está aberto o espaço para que possamos recalibrar um pouco dos investimentos em commodities, em especial fluxo de caixa em commodities, tipo de investimento que ainda considero como sendo fundamental dentro de uma carteira diversificada.
Há espaço agora para investirmos tanto em fontes renováveis, como trouxe na semana passada, como em fontes de energia convencionais, como petróleo, por exemplo. Tudo isso, claro, feito sob o devido dimensionamento das posições, conforme seu perfil de risco, e a devida diversificação de carteira, com as respectivas proteções associadas.
Leia também:
- Round 6 (Squid Game): Por que o Credit Suisse está otimista com os efeitos da série para os resultados da Netflix
- Felipe Miranda: Investimentos para o dia das crianças
 5 de novembro de 2026 - 19:37
MAIS INCERTEZA COM 'ONDA AZUL'
A guerra no Irã vai acabar? O que as eleições nos EUA podem mudar no preço do petróleo
5 de novembro de 2026 - 19:37 5 de novembro de 2026 - 19:09
DA FESTA AO ENTERRO
‘Onda azul’ na urna, ‘onda vermelha’ na bolsa: o fantasma que derrubou Wall Street após a vitória democrata
5 de novembro de 2026 - 19:09 5 de novembro de 2026 - 18:01
PROMOÇÃO?
Fundos imobiliários vivem maior desconto da história. Pechincha ou armadilha?
5 de novembro de 2026 - 18:01 5 de novembro de 2026 - 11:57
AÇÃO DO MÊS
É hora de ser defensivo: veja a ação mais recomendada para proteger a sua carteira no pós-eleição
5 de novembro de 2026 - 11:57 5 de novembro de 2026 - 9:15
REFORÇO NO CAIXA
Fundo imobiliário pode embolsar R$ 160 milhões com venda de fatias de shoppings; veja ganho por cota
5 de novembro de 2026 - 9:15 4 de novembro de 2026 - 16:23
REAÇÃO AO RESULTADO
Nem todo mundo quer comprar Itaú: por que ITUB4 ainda não convenceu todos os analistas após o 3T26
4 de novembro de 2026 - 16:23 4 de novembro de 2026 - 14:01
VIRADA HISTÓRICA
‘Onda azul’ faz Wall Street disparar, mas vitória democrata pode trazer nova dor de cabeça para Trump
4 de novembro de 2026 - 14:01 4 de novembro de 2026 - 13:15
VISÃO DO GESTOR
O mercado desistiu do Brasil? Gestores reduzem apostas em bolsa e reforçam dólar antes do Copom
4 de novembro de 2026 - 13:15 4 de novembro de 2026 - 9:56
CHAVES NA MÃO
Fundo imobiliário BTLG11 embolsa R$ 56 milhões com venda de fatia de galpão; veja lucro por cota e detalhes da operação
4 de novembro de 2026 - 9:56 3 de novembro de 2026 - 14:02
BOLSA SOB PRESSÃO
Depois de tombo de 10%, XP fica mais cautelosa com a bolsa brasileira, mas aponta 10 ações para investir
3 de novembro de 2026 - 14:02 3 de novembro de 2026 - 13:29
SD ENTREVISTA
Dólar dispara, bolsa cai e Itaú muda a estratégia: chefe de recomendações do banco diz onde investir após as eleições
3 de novembro de 2026 - 13:29 3 de novembro de 2026 - 12:49
REDUÇÃO DA ALAVANCAGEM
Alívio na dívida? CSN (CSNA3) sobe 4% com avanço na venda da divisão de cimentos — mas ainda há desafios no radar
3 de novembro de 2026 - 12:49 3 de novembro de 2026 - 9:39
EX-PACMAN DOS FIIS?
Após onda de compras, ‘Pacman dos FIIs’ coloca imóveis à venda por R$ 530 milhões; veja lucro por cota
3 de novembro de 2026 - 9:39 2 de novembro de 2026 - 16:19
FIM DA GUERRA?
Petróleo fecha em queda de mais de 7% com expectativa de acordo para encerrar guerra no Oriente Médio
2 de novembro de 2026 - 16:19 2 de novembro de 2026 - 13:05
TOUROS E URSOS
Como será o amanhã? As perspectivas para seus investimentos após a eleição e a sangria dos mercados
2 de novembro de 2026 - 13:05 31 de outubro de 2026 - 18:07
CONFIRA
Atenção, investidor: B3 amplia horário de negociação a partir de terça-feira (3)
31 de outubro de 2026 - 18:07 31 de outubro de 2026 - 13:15
ENTENDA O CENÁRIO
JP Morgan faz alerta sobre o Banco do Brasil (BBAS3) e aponta desafio para o próximo trimestre
31 de outubro de 2026 - 13:15 31 de outubro de 2026 - 9:15
ENTRE MORTOS E FERIDOS
Sangria na bolsa deixa varejo e construção civil entre os setores mais castigados, mostra EQI
31 de outubro de 2026 - 9:15 30 de outubro de 2026 - 18:23
SANGRIA NOS MERCADOS
Ibovespa tem pior semana desde março de 2020 e arrasta desempenho mensal para vermelho, com um feito inesperado
30 de outubro de 2026 - 18:23 30 de outubro de 2026 - 13:11
ZERO A ZERO?

