


“Fundos de crédito são voláteis e investidor terá que conviver com isso”
Riscos aumentaram, mas a maior parte das empresas emissoras de debêntures que estão na carteira dos fundos passará pela crise, diz Carlos Maggioli, CEO da gestora Quasar

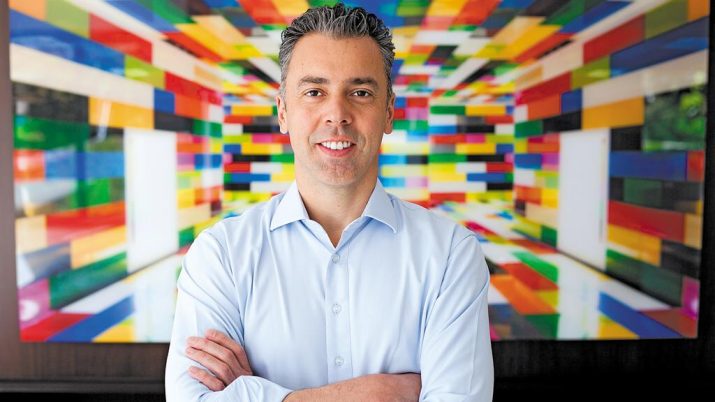
Os fundos de crédito privado, que investem em títulos de dívida emitidos por empresas, como debêntures, vão voltar ao normal passado o choque do coronavírus?
Se a definição de normal for de retornos estáveis e acima do CDI (indicador de referência) com a qual o investidor se acostumou até o primeiro semestre do ano passado, a resposta é não.
A afirmação é de Carlos Maggioli, CEO da Quasar Asset Management, gestora especializada em fundos de crédito.
[captacao]
“Não existe normal, fundos de crédito têm volatilidade e o investidor vai ter que conviver com isso.”
Mas o fato de as cotas dos fundos oscilarem não significa que investir em dívida de empresas seja um mau negócio, segundo o gestor.
Leia Também
O investimento em debêntures ou outros títulos de crédito equivale a emprestar dinheiro a uma empresa. Quando você faz isso via fundos, diminui o risco ao se expor a uma carteira composta por dezenas de debêntures.
“É preciso aceitar que o investimento em crédito privado tem risco, mas um risco menor do que no mercado de ações” – Carlos Maggioli, Quasar Asset Management.
O choque nos mercados provocados pela disseminação do coronavírus assustou o investidor dos fundos de crédito. O Idex, índice de uma cesta de debêntures calculado pela gestora JGP, apresentou uma forte queda de 7,73% no mês passado.
O resultado afetou o retorno dos fundos, incluindo os da Quasar. Mas ainda assim foi bem melhor do que o tombo de 30% do Ibovespa em março. Neste mês, o Idex registra alta de 3,5%.
A diferença é que, em maior ou menor escala, todos conhecem os riscos os envolvidos na bolsa. Já entre os fundos de crédito, os investidores se habituaram com um longo período de rentabilidade constante.
Em algumas plataformas e em vídeos de Youtubers, alguns fundos chegaram a ser recomendados de forma equivocada como alternativa para a reserva de emergência – aquele dinheiro que você pode precisar a qualquer momento.
O que aconteceu?
É importante dizer que a crise dos fundos que investem em debêntures e outros títulos de crédito começou antes da pandemia do coronavírus.
O retorno dos fundos caiu ao longo do segundo semestre, quando as debêntures que estavam nas carteiras começaram a ser negociadas no mercado a taxas de juros mais altas.
Isso fez com que os fundos precisassem registrar em suas carteiras a nova taxa, mesmo que não tivessem negociado suas debêntures – da mesma forma que um gestor de ações precisa registrar o preço dos papéis que possui na carteira pelo valor negociado na bolsa.
Esse primeiro susto levou a uma primeira onda de resgates nos fundos de crédito. Quando o mercado ensaiava uma recuperação veio o choque do coronavírus, que provocou uma nova leva de resgates.
Mas ao contrário do movimento do ano passado, que foi basicamente um ajuste depois de um excesso de euforia, desta vez existe um temor de que os efeitos do fechamento da economia levem a uma crise de crédito.
Quais os riscos?
Para o sócio da Quasar, que tem uma longa experiência no mercado e antes da gestora foi diretor do Itaú BBA, os grandes grupos empresariais, que são os principais emissores de debêntures que estão na carteira dos fundos, vão passar pela crise.
O que aconteceu no mercado em março foi uma perda da referência de preços porque não havia compradores para os papéis.
Nesse sentido, ele elogiou a medida do Banco Central de liberar recursos do depósito compulsório para os bancos comprarem debêntures e também o chamado "orçamento de guerra", que permitirá ao BC atuar diretamente no mercado.
Maggioli disse que não se trata de salvar empresas ou fundos, mas de trazer normalidade na formação dos preços no mercado, o que tem um efeito no custo de captação de todas as companhias, e não só aquelas que emitem debêntures.
“Quando empina o custo para uma empresa AAA, o quanto sobe o das pequenas? Quanto maior for a despesa com juros, menos sobra para as companhias pagarem salários.”
Na mesma linha, o gestor avalia que o maior risco de calote hoje está nas empresas de menor porte, que contam com um colchão menor para absorver os efeitos da crise.
O risco de inadimplência entre as grandes empresas, que são as principais credoras das debêntures que estão na carteira dos fundos, também aumentou com a crise do coronavírus.
Mas o CEO da Quasar avalia que os problemas agora devem ser menores do que na recessão de 2015 e 2016, quando o problema era generalizado diante do alto grau de endividamento das companhias.
De todo modo, é de se esperar que as debêntures de uma empresa – e por tabela os fundos – sofram menos do que as ações porque os credores têm prioridade sobre os acionistas na hora de receber o seu dinheiro.
O que vem pela frente?
E como pilotar um fundo de crédito no meio de tanta turbulência no radar? Maggioli me disse que a maior dificuldade no pico do estresse dos mercados foi é manter um bom nível de liquidez na carteira.
“O nível de caixa do Advantage [principal fundo da Quasar] chegou a cair abaixo de 20%, mas depois voltou a aumentar.”
A prioridade neste momento, diz, não é aproveitar a alta nas taxas para aumentar a rentabilidade dos fundos e sim sustentar essa liquidez.
Para o gestor, as taxas pagas pelas empresas devem se estabilizar em um nível maior do que antes da crise, mas abaixo do pico observado em março. Esse efeito deve compensar o fato de os fundos passarem a carregar mais dinheiro em caixa, o que em tese reduziria o retorno.
O CEO da Quasar também defende uma maior transparência na forma como as debêntures são negociadas, a fim de aumentar o volume de negociações. A sugestão dele é colocar as negociações em tela, a exemplo do que acontece com as ações na B3.
Hoje não há uma referência única de taxa para os títulos de crédito privado e cada banco e corretora apresenta seus preços aos clientes, muitas vezes embolsando parte do spread que deveria ir para o investidor.
“O mercado de crédito hoje é a bolsa de 1993”, comparou Maggioli, em referência ao mercado acionário antes da era da tecnologia, quando havia pouca transparência e, por consequência, um baixíssimo volume de negócios.
 22 de outubro de 2026 - 13:31
PÉ NO FREIO
Viagem tranquila da Motiva (MOTV3) ficou para trás: Citi corta recomendação para neutra e sobe preço-alvo; ação cai 2%
22 de outubro de 2026 - 13:31 22 de outubro de 2026 - 13:03
BEM RECEBIDO
Sinistralidade sobe, mas lucro fala mais alto: por que o balanço da Bradsaúde (SAUD3) agradou o mercado
22 de outubro de 2026 - 13:03 22 de outubro de 2026 - 12:29
NOVO CAPÍTULO
Outra reestruturação no radar? Credores pedem Chapter 11 involuntário de subsidiária da Braskem (BRKM5) nos EUA
22 de outubro de 2026 - 12:29 22 de outubro de 2026 - 12:00
IA CHINESA
IPO vem aí? DeepSeek capta US$ 15 bilhões em nova rodada de financiamento antes de abrir capital em Xangai
22 de outubro de 2026 - 12:00 21 de outubro de 2026 - 20:42
REESTRUTURAÇÃO
Raízen (RAIZ4) tenta ganhar fôlego com aumento de capital de até R$ 3,5 bilhões; veja o que muda para acionistas
21 de outubro de 2026 - 20:42
21 de outubro de 2026 - 18:34
BALANÇO DO 3T26
Bradsaúde (SAUD3): lucro sobe 14,4% e dividendos chegam a R$ 1 bilhão, mas ‘dor de cabeça’ volta a atacar
21 de outubro de 2026 - 18:34 21 de outubro de 2026 - 16:23
TEM MAIS POR VIR
A festa ainda não acabou: B3 (B3SA3) pode subir mais 27% e pagar bons dividendos, diz Santander
21 de outubro de 2026 - 16:23 21 de outubro de 2026 - 14:45
VISÃO DE GESTORES
“Parece que não pode ver um real sobrando”: por que acordo com o Einstein reacende dúvidas sobre uso do caixa da Ânima (ANIM3)
21 de outubro de 2026 - 14:45 21 de outubro de 2026 - 14:19
BALANÇO DECEPCIONOU?
WEG (WEGE3) cai mais de 7% com balanço pressionado por dólar e tarifas; exagero ou sinal de alerta?
21 de outubro de 2026 - 14:19 21 de outubro de 2026 - 14:07
FORA DO AR
Bons resultados da Netflix (NFLX) vêm de ‘ajuste de última hora’, e futuro preocupa, diz analista; veja os números
21 de outubro de 2026 - 14:07
21 de outubro de 2026 - 11:13
OPORTUNIDADE OU ARMADILHA
O pior já passou? Bradsaúde (SAUD3) encara custos maiores e lucro pressionado no 3T26. É hora de fugir ou comprar?
21 de outubro de 2026 - 11:13 21 de outubro de 2026 - 6:13
PRÉVIA DO BALANÇO
Bradesco (BBDC4) chega ao balanço com quase R$ 10 bilhões a mais no caixa, mas ainda precisa convencer que a virada veio para ficar
21 de outubro de 2026 - 6:13 20 de outubro de 2026 - 18:45
DE OLHO NA SELIC
Vamos (VAMO3) já subiu 106% no ano com a ajuda do trade eleitoral. Ainda há espaço para ganhar mais?
20 de outubro de 2026 - 18:45 20 de outubro de 2026 - 17:23
PÁGINA VIRADA
Americanas (AMER3) vira a página da recuperação judicial, mira nova fase e dispara 25% na B3; o que esperar da varejista?
20 de outubro de 2026 - 17:23 20 de outubro de 2026 - 16:25
NEGÓCIO DA CHINA?
Inter (INTR) ri, enquanto Wiz (WIZC3) chora: entenda a operação que fez as ações de seguradora despencarem 20%
20 de outubro de 2026 - 16:25
20 de outubro de 2026 - 16:09
Saiu caro demais?
Ânima (ANIM3) fecha parceria com o Einstein, mas preço acende alerta entre analistas e ações caem mais de 11% na B3; entenda
20 de outubro de 2026 - 16:09 20 de outubro de 2026 - 6:12
PRÉVIA DOS BALANÇOS
Nem todo bancão vai sair ileso: o que esperar dos balanços de Itaú, Bradesco, Santander e Banco do Brasil no 3T26
20 de outubro de 2026 - 6:12 17 de outubro de 2026 - 15:02
CONTA EM ABERTO
Raízen (RAIZ4): recuperação extrajudicial avançou, mas credores estão longe de saber quanto vão recuperar no fim do processo, diz BB Investimentos
17 de outubro de 2026 - 15:02 17 de outubro de 2026 - 11:01
NOVA FASE
Tem ações da Braskem? Nova oferta da controladora permite venda dos papéis, mas nem todo acionista pode participar; entenda
17 de outubro de 2026 - 11:01 16 de outubro de 2026 - 19:51
FIQUE POR DENTRO

