


Fora, isentão! Um fundo “long biased” para compor a sua carteira em renda variável
Fundos "long biased" ganham com a alta da bolsa, mas podem se proteger em momentos de maior incerteza no mercado de ações. Desafio é não perder uma onda de alta nem ser pego no meio do mar durante uma tempestade

Na faculdade de jornalismo, aprendi que um bom repórter precisa ser imparcial. Isso significa que os fatos precisam ser apresentados sem nenhum tipo de juízo de valor.
Mas eu sempre achei a tal neutralidade no mínimo uma utopia, ainda que me esforce para contemplar os dois lados nas minhas reportagens.
Como você sabe, aqui no Seu Dinheiro não fazemos parte do time dos “isentões”: o nosso lado é o do investidor. A transparência e a independência, sim, são valores dos quais não abrimos mão.
No mundo dos fundos de investimento, também preferimos os gestores que assumem uma posição. Não por obrigação, mas por convicção.
A seleção de um bom gestor, que já era importante, se tornou crucial com a queda da taxa básica de juros (Selic). Afinal, se é para pagar taxa de administração, que seja para delegar aos profissionais a capacidade de navegar nos diferentes momentos do mercado.
Para quem busca uma rentabilidade adicional nesse cenário, ficou quase impossível não manter uma parcela da carteira em renda variável.
Leia Também
É aqui que entram os fundos conhecidos como “long biased”. A expressão representa a estratégia dos gestores de manterem uma tendência ou viés (bias) de compra (long) no mercado de ações.
Essa tendência não significa uma obrigação, como acontece nos fundos de ações tradicionais, que precisam manter pelo menos 67% da carteira comprada em bolsa.
Se o gestor de um long biased considerar que a maré dos mercados pode virar, ele também tem liberdade para mudar a mão e incluir posições vendidas na carteira.
Por isso eles são capazes de reunir as duas características que eu citei acima: ganhar com a alta da bolsa ao mesmo tempo em que podem se proteger em momentos de maior incerteza.
Como costuma acontecer, o bom desempenho da bolsa fez o número de fundos long biased se multiplicar nos últimos anos. Mas não se trata de um trabalho trivial.
Como um bom surfista, o gestor não pode perder uma onda de alta nem ser pego no meio do mar durante uma tempestade. Isso significa escolher as melhores ações para comprar, ao mesmo tempo em que acerta o grau de exposição à bolsa.
Quase duas décadas na selva
Tudo isso nos leva ao fundo desta edição da Lupa. Procurei no mercado gestores que já possuem um histórico de longo prazo com a estratégia e estão há bastante tempo na selva do mercado financeiro.
À primeira vista, a Safari Capital parecia não se encaixar nesse perfil. Com um total de R$ 2 bilhões em patrimônio, a gestora foi criada apenas em 2015. Mas Elsom Yassuda e Marcelo Cavalheiro, os sócios fundadores da casa, já trabalham frente a frente um para outro há quase duas décadas.
Os dois se conheceram na Hedging-Griffo, onde Yassuda atuou como economista e Cavalheiro como responsável pelos fundos de ações. Eles se tornaram sócios da corretora, que foi vendida para o Credit Suisse em 2007, e decidiram deixar o banco no ano seguinte.
O acordo de não-competição previsto no contrato com os suíços durou até 2014, mas nesse período eles permaneceram juntos preparando a criação da Safari.
A gestora atua exclusivamente com ações usando a estratégia long biased, segundo me contou Natalie Fusco, responsável pela área de relações com investidores.
A única diferença entre os fundos é a carência para resgate, de 30 e 45 dias. Mas apenas o segundo está aberto para captação. O que já deixa claro que não se trata daquele tipo de produto para você investir recursos da sua reserva de emergência ou com foco no curto prazo. Você confere no fim desta reportagem os detalhes e onde encontrar o produto.
Dois testes
Nesses quatro anos e meio, a estratégia pôde ser testada em vários cenários, e até agora vem se mostrando vencedora. Quando o fundo começou, em 2015, a exposição líquida do fundo em bolsa chegou a ser negativa em meio ao olho do furacão da crise política e econômica.
A confiança da Safari no mercado acionário voltou no ano seguinte, com o impeachment da ex-presidente Dilma Rousseff. Mas a tese ainda precisou passar por outros dois duros testes. O primeiro aconteceu em maio de 2017, no fatídico "Joesley Day".
É claro que os gestores não esperavam pela delação do dono da JBS. Mas os fundos contavam com uma put (opção de venda) de Ibovespa para o caso de não aprovação do projeto de reforma da Previdência que tramitava na época.
No ano seguinte, a Safari voltou a mirar no que viu e acabou acertando o que não viu. Pouco antes de estourar a greve dos caminhoneiros, os gestores compraram opções de venda de ações da Petrobras.
Eles nem desconfiavam da paralisação, mas se preocupavam com a possibilidade de a estatal não conseguir manter o repasse da alta das cotações do petróleo para os preços dos combustíveis.
Depois da eleição, a convicção da Safari na alta da bolsa aumentou. Hoje a exposição dos fundos supera os 100% – isso é possível graças ao uso de derivativos.
É claro que, em momentos de queda das ações, fundos long biased como o da Safari também tendem a sofrer. O trabalho do gestor é justamente atenuar esses movimentos, sem ficar muito longe do resto do mercado quando a bolsa subir.
Até agora quem investiu não tem do que reclamar. Desde o início, a Safari entregou uma rentabilidade de 208%, o equivalente a 419% do CDI no período – indicador de referência e sobre o qual é cobrada a taxa de performance.
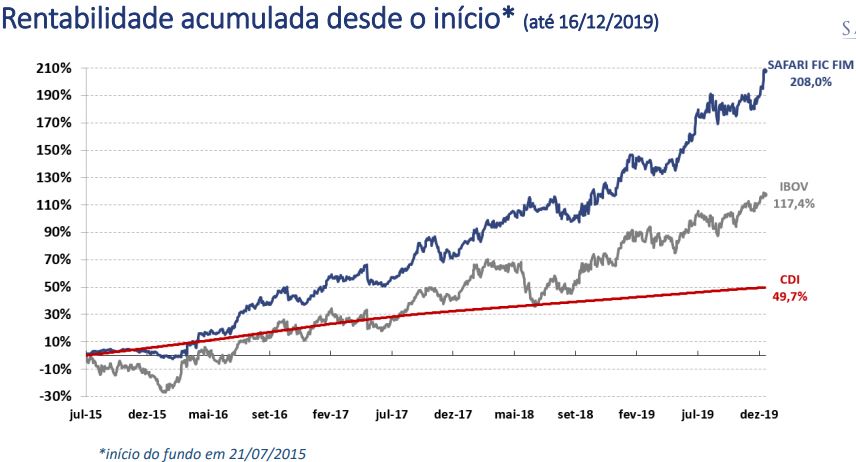
Mas se o fundo é de ações, por que o "benchmark" é o CDI e não o Ibovespa? A gestora entende que o custo de oportunidade do investidor é a taxa de referência das aplicações de renda fixa, o que também dá maior liberdade para o fundo diminuir a exposição em bolsa quando considerar adequado.
De todo modo, quando a gestora começou, e a pergunta era a oposta. "Com o CDI em dois dígitos na época, a questão era por que o benchmark não era o Ibovespa", me disse a diretora da Safari.
Ainda que o fundo da gestora também tenha superado o principal índice da bolsa, a estratégia long biased está mais para um fundo multimercados do que para uma carteira de ações tradicionais.
Fundo na lupa
Safari 45 FIC FIM II - Long Bias
Aplicação mínima: R$ 5 mil
Taxa de administração: 2% ao ano mais 20% sobre o que superar o CDI
Patrimônio líquido: R$ 797 milhões (em novembro de 2019)
Resgate: 45 dias após o pedido
Data de início: 26/12/2018 (início da estratégia em julho de 2015)
Retorno da estratégia desde o início: 208% (contra 49,7% do CDI)
Por onde investir: Andbank, BS2, BTG Pactual, C6 Bank, Easynvest, Genial, Guide, Inter, Modal, Nova Futura, Órama, Pi, Portopar, Rico, Safra, Warren e XP
 30 de outubro de 2026 - 12:40
FUTURO NEBULOSO
Usiminas (USIM5) tem a maior baixa do Ibovespa com balanço aquém do esperado; o que pesou nos números do 3T26?
30 de outubro de 2026 - 12:40 30 de outubro de 2026 - 11:52
FÓRMULA MILIONÁRIA
De inquilina a dona: Coca-Cola compra imóvel do ALZR11 por R$ 140 milhões; veja ganho por cota
30 de outubro de 2026 - 11:52 30 de outubro de 2026 - 10:19
A CONTA CHEGOU
Casas Bahia (BHIA3) coloca aluguéis em dia, mas FII reduz projeção de dividendos; entenda o porquê
30 de outubro de 2026 - 10:19 29 de outubro de 2026 - 18:17
PESSIMISMO CONTINUA
Ibovespa tem 4º pregão seguido de baixa, com queda de 17% desde a eleição; em NY, dia também foi tingido de vermelho
29 de outubro de 2026 - 18:17 29 de outubro de 2026 - 14:00
Conteúdo Empiricus
Enquanto muitos investidores focam nos dividendos, este mercado bilionário bate recordes de crescimento na B3 em 2026
29 de outubro de 2026 - 14:00 29 de outubro de 2026 - 7:30
DE OLHO NO GRINGO
Um fundo imobiliário, duas versões: o que falta para os FIIs ‘falarem a língua’ do investidor estrangeiro?
29 de outubro de 2026 - 7:30 27 de outubro de 2026 - 18:40
SANGRIA ESTANCOU?
Vale investir na Bolsa depois da ‘segunda-feira sangrenta’? Estrategista da Monte Bravo diz quais setores olhar, mas tem um ativo preferido
27 de outubro de 2026 - 18:40 27 de outubro de 2026 - 16:08
PECHINCHAS NA BOLSA
Tombo da Bolsa após as eleições abre oportunidades, e Itaú BBA lista 7 ações para incluir na carteira agora
27 de outubro de 2026 - 16:08 26 de outubro de 2026 - 18:15
A RAZÃO DA QUEDA
A derrocada da bolsa: estudo mostra que crises globais estão por trás dos maiores tombos do Ibovespa
26 de outubro de 2026 - 18:15 26 de outubro de 2026 - 16:04
RESSACA ELEITORAL
Fundos imobiliários sentem mudança de humor dos mercados com vitória de Lula e devolvem todo ganho desde o 1º turno
26 de outubro de 2026 - 16:04 26 de outubro de 2026 - 15:31
O QUE VEM POR AÍ
Tombo de 20% do Ibovespa e dólar acima de R$ 5,50 são os novos normais? JP Morgan diz o que o investidor deve esperar
26 de outubro de 2026 - 15:31 26 de outubro de 2026 - 13:51
DA PRIMAVERA AO OUTONO?
Dólar a R$ 6, bolsa em queda de até 30% e juros mais altos: o que Wall Street espera do Brasil após a reeleição de Lula
26 de outubro de 2026 - 13:51 26 de outubro de 2026 - 12:29
SANGRIA NA BOLSA
Ibovespa cai 14%, dólar sobe a R$ 5,40, mas nem todo mundo perdeu — entenda o caos nos mercados
26 de outubro de 2026 - 12:29 26 de outubro de 2026 - 12:10
DEPOIS DA BONANÇA, A TEMPESTADE
Ibovespa em choque: várias ações derretem mais de 40% após virada de Lula no segundo turno, apenas 6 sobem
26 de outubro de 2026 - 12:10 26 de outubro de 2026 - 10:48
BOTÃO DE PÂNICO
‘Circuit breaker’: o que é botão do pânico da bolsa, acionado após a reeleição de Lula
26 de outubro de 2026 - 10:48 26 de outubro de 2026 - 10:17
MODO DEFESA
Salve-se quem puder: Ibovespa pode tombar 17% após reeleição de Lula, avalia BTG; quais ações podem escapar?
26 de outubro de 2026 - 10:17 26 de outubro de 2026 - 10:01
NA CONTRAMÃO
Gavekal, importante casa de análise gringa, recomenda compra de ativos no Brasil após vitória de Lula; ações caem 30% lá fora
26 de outubro de 2026 - 10:01 25 de outubro de 2026 - 22:48
REPORTAGEM ESPECIAL
Lula venceu, e a festa da bolsa pode acabar: o que esperar dos investimentos agora?
25 de outubro de 2026 - 22:48 25 de outubro de 2026 - 22:28
MERCADOS
Petrobras despenca 12%, Vale cai 4% e EWZ tomba 19%: a reação imediata à vitória de Lula — e o que vem por aí
25 de outubro de 2026 - 22:28 25 de outubro de 2026 - 11:00
Conteúdo Empiricus

