


BC poderia cortar mais a Selic, mas acertou ao dar pausa, diz Kawall
BC colocou barra alta para novo corte da taxa básica de juros, diz o ex-secretário do Tesouro e atual diretor do Asa Investments. Segundo ele, uma duas condições para uma nova flexibilização é que a inflação seja mais baixa do que o esperado

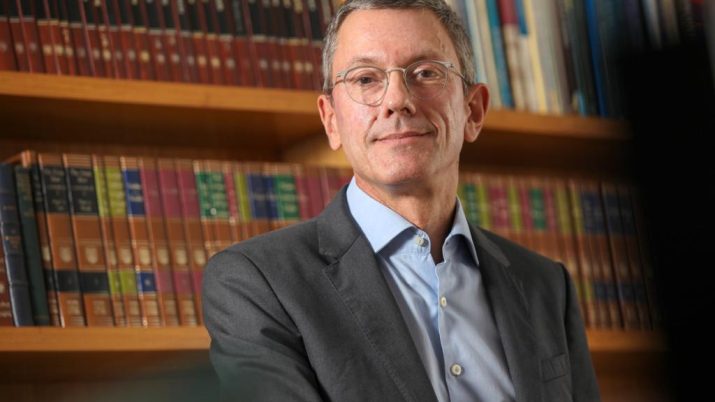
O diretor do Asa Investments e ex-secretário do Tesouro, Carlos Kawall, disse que o Banco Central teve uma postura acertada no corte de juros, embora tivesse espaço para um corte adicional da taxa básica.
Segundo o ex-secretário do Tesouro, a barra é alta para uma nova queda por parte do BC daqui para frente, tendo em vista o comunicado da decisão de hoje sobre a taxa Selic.
Mais cedo, o Comitê de Política Monetária (Copom) manteve a taxa estável a 2,00% ao ano.
[captacao]
Ainda assim, há mais de queda de juros ao longo dos próximos meses do que de uma alta, diz o economista. Mas tudo depende da manutenção do teto de gastos e do populismo que o governo "está tentado" a fazer, afirma ele.
Segundo Kawall, o Copom reconheceu que a inflação de alimentos não afeta a política monetária no chamado horizonte relevante — ou seja, para 2021 e o início de 2022.
Leia Também
Além disso, o comitê também apontou, por meio do "forward guidance", que o grau de estímulos não deve ser retirado, apesar de riscos gerados pela política fiscal e programas de estímulo.
No documento, o BC avaliou que o risco de uma inflação acima do esperado, gerado pela situação política fiscal e os programas de estímulos, é maior do que o risco de inflação abaixo do esperado, produzido pela ociosidade da economia.
O Asa Bank projeta uma Selic a 1,5% no fim de 2020 — e, agora, vai avaliar se a projeção se mantém. Mas o economista afirma que a decisão do comitê foi prudente.
"BC quer corretamente avaliar melhor os impactos dessa taxa excepcionalmente baixa", diz ele. Confira trechos da entrevista concedida ao Seu Dinheiro.
Foi uma decisão acertada a manutenção dos juros ou cabia um corte agora?
Está claro que o BC até poderia cortar mais. Mas aí tem que ver o custo-benefício de cortar mais. E o BC substituiu o corte por uma mensagem, o forward guidance, de que vai ser difícil ele elevar os juros. A não ser que alguém quebre a regra do jogo: o ajuste fiscal. Aí é diferente, é um outro cenário.
O BC tem conduzido a política monetária muito bem. Mas dentro do contexto de alguém que até acabou ousando mais do que o consenso do mercado indicava, indo a 2%, numa trajetória bastante cautelosa, conseguimos ter juro inacreditavelmente baixo numa situação complicada do ponto de vista fiscal.
Agora, o BC quer corretamente avaliar melhor os impactos dessa taxa excepcionalmente baixa sobre a estabilidade financeira e o sistema financeiro. Ele quer ter tempo para avaliar isso, porque há uma migração de recursos no sistema financeiro, nos fundos de renda fixa, na poupança.
Quais são os riscos a esse guidance? O que faria o BC mudar de ideia e cortar os juros na próxima reunião?
Para isso, o BC teria de estar convencido de que o corte adicional não geraria problema na estabilidade financeira. Não sei se até lá ele vai estar convencido disso.
Também precisaria que a gente assistisse uma nova surpresa inflacionária para baixo. Se a gente visse essa inflação mais baixa com a atividade mais fraca na margem, isso levaria o BC a tomar o caminho de mais um corte. Nos termos que o BC mesmo colocou, a barra para cair os juros é alta. Depende de uma nova realidade de inflação e juros.
Por outro lado, nos próximos meses e ao longo do ano que vem é mais fácil uma redução dos juros, não necessariamente na próxima reunião, do que uma alta dos juros. Mas isso depende da manutenção do teto: se entrar no populismo fiscal que aparentemente o governo está tentado a fazer e tiver mudança de equipe econômica cresce a probabilidade de alta de juros.
Como o BC avaliou a questão da recuperação econômica no comunicado?
Ele reiterou a ideia de que a retomada é parcial, como já tinha dito antes. Hoje o Jerome Powell [presidente do Federal Reserve] disse que os setores que dependem da interação presencial, como o de serviços, estão entre os mais prejudicados. E no Brasil temos o auxílio emergencial, que exacerbou a demanda por bens: então vemos demanda explosiva por alguns bens, não só alimentos, mas também móveis e materiais de construção, que nem é sustentável, porque os níveis estão muito acima do recorde histórico.
Isso agrava a inflação no curto prazo, mas deixa para trás o setor de serviços, que é o maior empregador da economia, o mais importante da economia. E daí a nossa cautela sobre a volta da economia muito forte no ano que vem, e acho que o BC reconhece essa assimetria na economia.
Você repara alguma consequência já sendo vista da Selic no sistema financeiro?
Não vemos nada de muito anormal. Existe, sim, a dificuldade da rolagem da dívida, que já estamos vendo, em função de prêmios de risco que estão subindo. Por outro lado, estamos vendo o dólar bem tranquilo, um dos períodos mais tranquilos desde o início da pandemia.
Quais foram as maiores novidades do comunicado, em comparação à reunião anterior?
BC reconhece agora um ambiente internacional um pouco benigno para economias emergentes. Isso mudou. Antes, ele usava a palavra desafiador. Agora, diz que é relativamente mais favorável, embora haja incerteza frente à redução de estímulos e à evolução de pandemia. Isso está ligado ao CDS [indicador do risco-país] e do câmbio.
A visão do BC sobre o estado da inflação também entra nesse escôpo de novidades?
É, o BC também pontuou a alta da inflação do curto prazo, reconhecendo que isso tem a ver em parte com commodities, preços de alimentos e normalização de alguns serviços.
Ainda assim, o BC manteve a frase em que diz que os núcleos da inflação subjacente estão em níveis compatíveis com os da meta de inflação [que é de 4% neste ano, com intervalos de 1,5 ponto para cima ou para baixo].
Isso está expresso nas projeções condicionais da inflação do BC para 2020, 2021 e 2022, que ficaram mais baixas que as nossas no cenário híbrido e cenário de juros e taxa de câmbio constantes. As projeções ficaram um pouquinho abaixo da meta para esses anos e mostra que BC não considera que esse choque no preço de alimentos seja algo permanente, que afete o horizonte relevante, que é 2021 e início de 2022.
Qual é a avaliação que você faz sobre o balanço de riscos do BC?
Ficou praticamente inalterado. Com uma pequena adição no nível de ociosidade, dizendo que ela pode produzir inflação mais baixa notadamente se estiver concentrada no setor de serviços.
E quanto ao forward guidance?
Ele quis reiterar o forward guidance, que foi a grande novidade da última reunião. Além disso, ele diz que apesar do balanço de riscos assimétrico para a inflação, ele não pretende reduzir o grau de estímulo monetário, a não ser que as expectativas de inflação estejam suficientemente próximas das metas.
Mas ele reiterou esse guidance contando com a manutenção do teto de gastos e do regime fiscal.
O BC deu uma explicação adicional sobre o que se trata, que acho que é muito mais no sentido de clarificar. De qualquer forma, muito provavelmente BC vai falar mais disso, sobre a questão do ritmo da atividade, sobre a inflação maior no curto prazo, tudo isso deve vir na ata.
 22 de outubro de 2026 - 19:45
AS 3 ESTAÇÕES
Ganho de até 50% em dólares: as ações que florescem na primavera da bolsa brasileira
22 de outubro de 2026 - 19:45 22 de outubro de 2026 - 14:32
MUDOU A META?
Meta (META) cai mais de 7% após balanço; veja 3 pontos para prestar atenção, segundo o Safra
22 de outubro de 2026 - 14:32 22 de outubro de 2026 - 11:00
PODCAST TOUROS E URSOS
Crescimento à vista? As oportunidades que podem surgir na bolsa e na renda fixa após as eleições
22 de outubro de 2026 - 11:00ENTRE CHIPS E TIJOLOS
A corrida da IA precisa de imóveis para data centers. E isso pode abrir espaço — e riscos — para os FIIs
21 de outubro de 2026 - 15:30ORGANIZANDO A CASA
Gigante à vista: Patria fica a um passo de unir quatro fundos imobiliários (FIIs) em um só
21 de outubro de 2026 - 11:20 21 de outubro de 2026 - 11:17
DECOLOU
SpaceX salta 10% após balanço, mas duas linhas do resultado servem para manter investidores ‘com os pés no chão’, diz BTG
21 de outubro de 2026 - 11:17 20 de outubro de 2026 - 15:07
É COMPRA
XP dá sinal verde para fundo imobiliário e recomenda compra — mas com uma ressalva
20 de outubro de 2026 - 15:07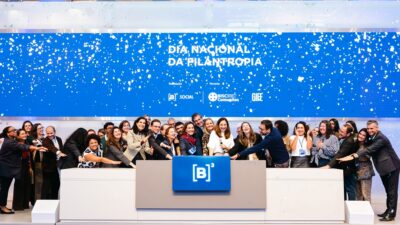 20 de outubro de 2026 - 13:32
ESG
B3 realiza 2ª edição de toque de campainha dedicado à filantropia para levar a causa para dentro das empresas
20 de outubro de 2026 - 13:32 20 de outubro de 2026 - 12:32
DEPOIS DO TOMBO
Com queda de 30% em 2026, TRXF11 quer recomprar cotas, mas um ‘detalhe’ pode limitar a operação
20 de outubro de 2026 - 12:32 20 de outubro de 2026 - 12:04
MERCADOS HOJE
3 mil pontos em 13 minutos: o gatilho que disparou o Ibovespa antes da eleição
20 de outubro de 2026 - 12:04 20 de outubro de 2026 - 10:29
BILHÕES NO RALO
“O investidor trocou Vale por Petrobras”: a combinação que faz a mineradora perder R$ 24 bilhões enquanto o Ibovespa festeja
20 de outubro de 2026 - 10:29 19 de outubro de 2026 - 10:07
FOME RENOVADA
TRXF11 coloca maior centro de distribuição do Mercado Livre (MELI34) na carteira por R$ 250 milhões — mas volta atrás em outro negócio
19 de outubro de 2026 - 10:07
18 de outubro de 2026 - 15:30
'NÃO É HORA DE VENDER'
Ibovespa a 240 mil pontos? Inter explica por que ainda vê espaço para a bolsa subir
18 de outubro de 2026 - 15:30 17 de outubro de 2026 - 12:11
MOVIMENTOS TÁTICOS
Estrangeiros despejam R$ 19 bilhões na bolsa em outubro; desafio agora é transformar aposta eleitoral em fluxo permanente
17 de outubro de 2026 - 12:11 17 de outubro de 2026 - 9:58
RESUMO SEMANAL
Petrobras (PETR4) sobe mais de 6% e escapa do tombo do Ibovespa; veja o que movimentou a bolsa na semana
17 de outubro de 2026 - 9:58 16 de outubro de 2026 - 19:27
MUDANÇA DE ARES
Brasil é a melhor escolha na América Latina: BTG zera posição em Argentina e aposta em oito ações brasileiras
16 de outubro de 2026 - 19:27
16 de outubro de 2026 - 18:28
UM TEMPERO EXTRA
Não é só o rali eleitoral: BTG tem mais motivos para recomendar C&A (CEAB3), XP (XPBR31), Cyrela (CYRE3) e estas outras ações
16 de outubro de 2026 - 18:28 16 de outubro de 2026 - 14:00
DEPOIS DA FESTA
Ibovespa a 240 mil pontos? Mesmo após o rali eleitoral com Flávio Bolsonaro, Inter e Citi ainda veem espaço para a bolsa subir
16 de outubro de 2026 - 14:00 16 de outubro de 2026 - 12:17
TOUROS E URSOS #292
Juros altos vieram para ficar? Gestor da XP diz que investidor terá de reaprender a investir em um novo mundo
16 de outubro de 2026 - 12:17 16 de outubro de 2026 - 10:38
TARDE DEMAIS?

