


60 anos de idade e R$ 30 mil na poupança: o que fazer para salvar sua aposentadoria?
Nessa situação, faz sentido que o investidor saia da poupança, mas pode ser tarde demais para buscar ganhos mais altos na bolsa; veja alternativas

Olá, seja bem-vindo ao nosso papo de domingo sobre Aposentadoria FIRE® (Financial Independence, Retire Early).
Quando acesso os dados históricos desta coluna, o Google me conta o perfil das pessoas que acompanham o meu trabalho.
No geral, pelo menos 70% dos leitores são homens, entre 20 e 40 anos.
[captacao]
Não sei bem explicar o motivo de mais homens do que mulheres acompanharem meus textos, mas sem dúvida a faixa etária está condizente com a minha proposta: falar sobre aposentadoria precoce.
São pessoas preocupadas com o futuro, mas um futuro ainda relativamente distante.
Leia Também
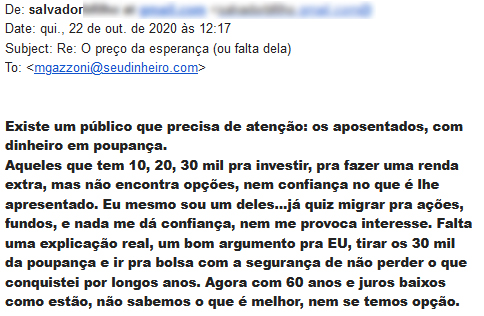
Depois do e-mail do Salvador (logo abaixo), me dei conta de nunca ter abordado o problema sob a ótica de quem mais precisa falar sobre isso: o aposentado, ou quem está muito perto de se aposentar.
Respeitando os riscos
Esse nome - FIRE - nasceu nos EUA.
É um movimento espontâneo em que muitas pessoas, em sua grande maioria jovens, passaram a documentar e compartilhar os progressos que fizeram mantendo estilos de vida frugais, com alto investimento e buscando aposentar-se em 10 anos.
Para fazê-lo, eles tomaram risco. Em alguns casos, bastante risco.
Essas pessoas puderam fazer isso por um motivo muito simples: caso as coisas dessem errado, elas teriam tempo de se recuperar.
Num investimento em renda variável, o risco que você está correndo é proporcional ao tempo que você permanece investindo.
Como assim?
Eu posso abrir o site da minha corretora amanhã e comprar R$ 10 mil em cotas de BOVA11, que replicam o índice Ibovespa.
O que acontecerá com o BOVA11 na sequência da minha operação é imprevisível.
Talvez, na semana que vem, tenhamos a notícia definitiva de uma vacina, e meus R$ 10 mil virem R$ 12 mil.
Ou talvez, tenhamos uma segunda onda de isolamento tão ruim quanto a primeira, e meus R$ 10 mil virem R$ 8 mil.
Por isso, num intervalo de tempo curto como esse, eu carrego um risco elevadíssimo. Sou um mero refém da aleatoriedade.
Mas e se eu puder permanecer com as minhas cotas por 10 anos?
Todos esperamos que, em 10 anos, ninguém mais fale em coronavírus.
Não que o mundo será perfeito, mas os problemas serão outros.
Nesse ínterim, algumas empresas no Ibovespa verão seus lucros crescerem significativamente; outras sairão do índice e algumas ficarão simplesmente paradas.
Mas se o Brasil der minimamente certo nesse período, eu provavelmente vou ganhar dinheiro. Existe um viés de sobrevivência natural no índice, mantendo as empresas saudáveis e expulsando, ou reduzindo a importância, de empresas problemáticas.
Mas e quando eu não tenho os 10 anos pela frente?
O Salvador ainda é jovem, vai viver até os 100. Certeza que ele vai ver o Brasil ser hexa.
Mas eu realmente não sei o quanto ele está disposto a esperar mais 10 anos para reduzir o risco de sua carteira.
Provavelmente ele fez uma careta lendo esse último parágrafo, e eu não o julgo.
Além disso, seus R$ 30 mil são o patrimônio acumulado de uma vida inteira.
Qualquer dano significativo a esse patrimônio tende a se transformar num problema pessoal relevante para ele.
Sempre recomendo que meus leitores invistam em ativos de risco somente depois de formarem sua reserva de emergência, que deve corresponder a algo entre 6 e 12 meses de despesas.
Então, chego a pergunta do título: o que fazer com R$ 30 mil parados na poupança, e 60 anos de idade?
Nessa situação, faz sentido que o investidor saia da poupança sim, mas não entre no mercado de ações.
Se esse foi o dinheiro acumulado ao longo de uma vida, o melhor que você poderá fazer é protegê-lo, sobretudo preservar seu poder de compra.
Sei que não dá vontade de estourar um champanhe ouvindo isso, mas considerando a limitação em assumir riscos, a dependência desse patrimônio e a idade mais avançada, o conservadorismo me parece a melhor opção.
Para sair da poupança, me limitaria a uma diversificação em ativos de renda fixa e os carregaria até o vencimento (novamente, para não ser surpreendido por variações de curto prazo nos preços dos títulos).
No caso do Salvador, deixaria uma fatia relevante dos recursos em Tesouro Selic (ou fundo DI), alocando uma fatia minoritária em Tesouro IPCA+ 2026.
Se você também está perto da sua aposentadoria, essa é a minha sugestão para seus investimentos. Mas, se tiver pelo menos dez anos pela frente até pendurar as chuteiras, deixo aqui o convite para conhecer um plano de investimento mais arrojado no Empiricus Fire.
 10 de novembro de 2026 - 8:14
O MELHOR DO SEU DINHEIRO
A natureza abomina o vácuo: ata do Copom, inflação nos EUA e balanço da Petrobras mexem com a bolsa hoje
10 de novembro de 2026 - 8:14 10 de novembro de 2026 - 6:05
INSIGHTS ASSIMÉTRICOS
Trump continua na Casa Branca. O poder, nem tanto
10 de novembro de 2026 - 6:05 9 de novembro de 2026 - 8:31
O MELHOR DO SEU DINHEIRO
Palavra de amigo: mercados reagem a pronunciamento de Lula enquanto aguardam ata do Copom e dados de inflação
9 de novembro de 2026 - 8:31 8 de novembro de 2026 - 8:00
TRILHAS DE CARREIRA
Existe amizade verdadeira no trabalho? Como manejar a relação profissional e a pessoal
8 de novembro de 2026 - 8:00 6 de novembro de 2026 - 8:52
O MELHOR DO SEU DINHEIRO
Queima de estoque na bolsa: Ibovespa em queda, FII do mês e tudo o que você precisa saber sobre os mercados hoje
6 de novembro de 2026 - 8:52 6 de novembro de 2026 - 7:08
SEXTOU COM O RUY
O Ibovespa despencou 20%, chegou a hora de comprar? Esse estudo diz que sim, mas não qualquer tipo de ação
6 de novembro de 2026 - 7:08 5 de novembro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
Elevador dos juros parado: decisão do Copom e temporada de balanços movimentam a bolsa nesta quinta-feira
5 de novembro de 2026 - 8:19 4 de novembro de 2026 - 20:07
EXILE ON WALL STREET
Rodolfo Amstalden: Pausa para um bate-papo, mas sem tempo a perder
4 de novembro de 2026 - 20:07 4 de novembro de 2026 - 8:26
O MELHOR DO SEU DINHEIRO
Pato manco (com laranja): eleições nos EUA, balanço do Itaú e decisão do Copom movimentam os mercados hoje
4 de novembro de 2026 - 8:26 3 de novembro de 2026 - 8:34
O MELHOR DO SEU DINHEIRO
Outro patamar: Ibovespa volta do feriado com petróleo, juros, resultado do Itaú e eleições nos EUA no radar
3 de novembro de 2026 - 8:34 2 de novembro de 2026 - 9:45
O MELHOR DO SEU DINHEIRO
É preciso olhar pra fora: o viés doméstico do investidor brasileiro e o que mexe com os seus investimentos na semana
2 de novembro de 2026 - 9:45 2 de novembro de 2026 - 9:14
VISÃO DE DONO
O orçamento aceita tudo: como acertar no planejamento do budget da sua empresa
2 de novembro de 2026 - 9:14 1 de novembro de 2026 - 8:00
DÉCIMO ANDAR
O Casamento Vermelho dos mercados: o que fazer com os fundos imobiliários (FIIs) depois das urnas
1 de novembro de 2026 - 8:00 30 de outubro de 2026 - 8:46
O MELHOR DO SEU DINHEIRO
O preço da oportunidade: bolsa em queda, dólar em alta e leilões de imóveis antes do feriado
30 de outubro de 2026 - 8:46 30 de outubro de 2026 - 7:21
SEXTOU COM O RUY
O cenário para a bolsa brasileira mudou; saiba como se preparar
30 de outubro de 2026 - 7:21 29 de outubro de 2026 - 8:07
O MELHOR DO SEU DINHEIRO
Amigo da onça na bolsa: balanço da Vale (VALE3), Fed, tecla SAP e agenda cheia mexem com mercados após fuga de Flávio Bolsonaro
29 de outubro de 2026 - 8:07 28 de outubro de 2026 - 19:30
EXILE ON WALL STREET
Rodolfo Amstalden: Moro num Brasil tropical e trôpego, mas moro no Brasil
28 de outubro de 2026 - 19:30 28 de outubro de 2026 - 8:54
O MELHOR DO SEU DINHEIRO
Rota de fuga: investidores repercutem decisão do Fed, balanços, imposto sobre dividendos, formação do governo e paradeiro de Flávio Bolsonaro
28 de outubro de 2026 - 8:54 27 de outubro de 2026 - 8:59
O MELHOR DO SEU DINHEIRO
Não precisa ser assim: Ibovespa junta os cacos da ressaca eleitoral
27 de outubro de 2026 - 8:59
27 de outubro de 2026 - 7:10
INSIGTHS ASSIMÉTRICOS

