


Ex-diretor do BC vê alta do dólar como necessária e projeta câmbio de equilíbrio a R$ 4,77
Agravamento do surto do coronavírus adiciona incerteza, mas desvalorização cambial não é transitória como parte do mercado acredita, afirma Reinaldo Le Grazie, sócio da Panamby Capital

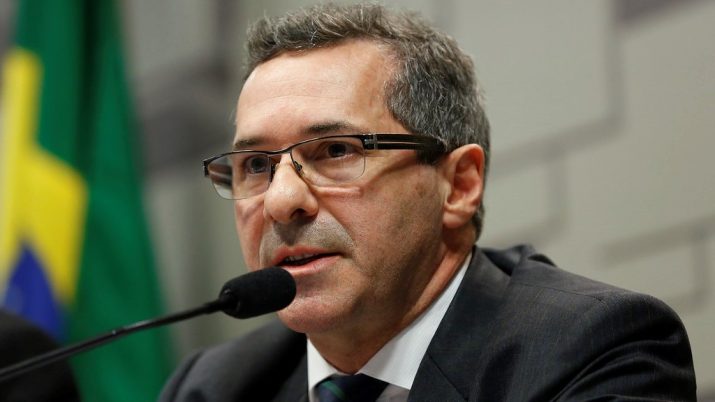
Depois da alta de mais de 10% apenas neste ano, o dólar tem espaço para subir mais? Na análise de Reinaldo Le Grazie, ex-diretor do Banco Central e sócio da gestora Panamby Capital, o câmbio não só pode como precisa se desvalorizar.
Enquanto a maior parte do mercado enxerga a alta recente da moeda norte-americana como transitória em consequência da incerteza provocada pelo coronavírus, Le Grazie diz que o movimento é resultado, entre outros fatores, da piora nas contas externas brasileiras.
“O real tem que se desvalorizar para se ajustar à trajetória de aumento no déficit de conta corrente do país”, me disse Le Grazie, em uma entrevista no escritório da Panamby.
[captacao]
A gestora projeta o câmbio a R$ 4,50 no fim deste ano, acima dos R$ 4,15 da média do mercado, de acordo com o último boletim Focus do BC. Mas a taxa considerada de equilíbrio para a moeda americana é ainda maior e situa-se hoje em R$ 4,77, pelos cálculos da Panamby.
O movimento de piora nas contas externas seria aceitável se o Brasil tivesse uma boa história para contar para os investidores. O que não é o caso diante das dúvidas sobre a retomada da economia e da paralisação da agenda de reformas.
Leia Também
“A alta do dólar é a válvula de ajuste natural dessa conta”, disse Le Grazie.
A “ignição” do movimento de desvalorização cambial foi a queda da Selic para as mínimas históricas, que estreitou o diferencial entre de juros entre o Brasil e o exterior.
Para o ex-diretor de política monetária do BC, essa realidade veio para ficar e o país deve conviver com taxas de juros baixas por um longo período.
Le Grazie discordou, contudo, da última decisão do Copom que reduziu a Selic para os atuais 4,25% ao ano. Para ele, o BC deveria ter encerrado o ciclo de cortes para avaliar melhor os impactos do ciclo do corte de juros na economia. “Mas não é por 0,25 ponto percentual que a gente vai brigar”, ponderou.
O sócio da Panamby também tem uma projeção de inflação maior do que a média do mercado, provocada justamente pela alta do dólar e por uma percepção melhor para o crescimento da economia, que deve garantir os 2% neste ano.
Eu estive no escritório da Panamby na sexta-feira, antes, portanto, do agravamento do surto do coronavírus, com a confirmação do primeiro caso ao Brasil.
Em uma nova conversa por telefone ontem, Le Grazie me disse que a notícia adiciona um componente de incerteza no mercado, mas que por enquanto não muda as estimativas para o câmbio e para os juros. Na bolsa, por outro lado, ele disse que deve haver uma correção no preço de ações que estavam muito caras.
“Eu não tenho preconceito em falar que estamos num ambiente de preços inflados.”
Ainda assim, as principais posições da Panamby estão hoje na bolsa. A gestora possui pouco mais de R$ 200 milhões sob gestão e abriu recentemente um fundo multimercado para captação nas plataformas do BTG Pactual, Genial, Órama e Pi.
Leia a seguir os principais trechos da entrevista:
Qual a sua avaliação sobre a decisão mais recente do Banco Central de reduzir a Selic em 0,25 ponto percentual? Parte do mercado achava que o juro deveria ficar em 4,5% ao ano...
Eu estava nessa linha. O impacto da queda da Selic ainda está acontecendo. Nós não vimos ainda todo o efeito dessa queda de juros. A atividade econômica já está vindo melhor e vai ter impacto na inflação em algum momento. O próximo ciclo poderia até ser de queda, mas o BC podia ter parado para ver como a sociedade reage a esse nível de taxa de juros.
Mas os dados recentes da economia vieram fracos e os índices de inflação também. Isso não dá razão ao Banco Central?
Eu sempre achei que 0,25 ponto percentual não fazia diferença, então não vamos brigar por causa disso. Mas os dados ruins que saíram do IBGE não batem com as conversas que tivemos com as empresas nem com dados setoriais. O IBGE pegou queda de volume, mas as empresas venderam bem. A diferença vem da inflação. Na nossa avaliação, o consumo doméstico no Brasil não mudou. Nós revisamos a projeção do PIB de 2,4% para 2,1% neste ano porque a importação subiu e a exportação caiu e se acelerou com a questão da epidemia do coronavírus. A válvula de escape é o dólar.
A alta do dólar veio para ficar?
O real tem que se desvalorizar para ajustar a conta corrente. O déficit de 3,6% do PIB que nós prevemos para o fim do ano não é muito alto, mas a velocidade desse avanço não é boa. Se continuar crescendo, em 2021 pode ficar acima de 4%. O que é até um número aceitável, mas é preciso ter uma boa história para contar. Nós estamos indo muito rápido para lá, com importações crescentes e perdendo eficiência na exportação. Então, a alta do dólar é a válvula de ajuste nessa conta.
O efeito da redução da taxa de juros também está nessa conta do dólar?
O [ministro da Economia] Paulo Guedes não devia falar sobre câmbio, mas ele falou certo. Nós estamos em um ambiente onde a taxa de juros é mais baixa e o fiscal tende a ser mais contracionista. Isso faz com que a moeda se desvalorize no curto prazo. A queda dos juros e do diferencial de taxas é a ignição desse movimento.
Até onde pode ir esse ajuste?
Nosso número para o câmbio no fim do ano é R$ 4,50. Mas nós não temos certeza se esse é o câmbio de equilíbrio. O nosso modelo fala em R$ 4,77. No Brasil, ainda existe uma predominância muito grande do “home bias”, ou seja, do investidor, seja pessoa física ou institucional, de manter grande parte dos recursos no próprio país. O investidor que começar a fazer uma alocação mais diversificada, incluindo investimentos no exterior, vai precisar comprar dólar.
O exportador também começa a deixar recursos no exterior, porque facilita as transações. Antes, em qualquer período em que o dinheiro ficava parado, o exportador trazia os recursos para o Brasil, mas agora a taxa de juros não atrai mais. Como eu acredito que esse movimento veio para ficar, esse diferencial tende a ser permanente. Então vamos ter que trabalhar com esse ambiente para sempre. Isso se soma à conta corrente, que tem que se ajustar agora.
Mas com a desvalorização cambial em algum momento os produtos brasileiros para exportação não vão ficar mais competitivos e esse efeito na conta corrente vai se inverter?
Sem dúvida. Mas eu tenho duas considerações. A primeira é que o câmbio saiu de R$ 3,20 para R$ 4,40 em 24 meses e isso ainda não aconteceu. Mas uma hora vem. A segunda, e muito relevante, é que o real se desvalorizou muito menos em relação aos principais parceiros comerciais. Na prática, o real não é tão mais barato do que era há dois anos. Então, precisamos de mais desvalorização.
Por que a alta do dólar está aparentemente tão desconectada do risco-país e da inflação, como ocorreu em outros momentos?
Hoje é outro mundo. O dólar sobe e o repasse para a inflação é relativamente baixo. Mas vai ser um pouco mais alto agora com o crescimento maior da economia.
E qual a sua projeção para a inflação com essa alta de 20% do dólar nos últimos 12 meses?
A nossa projeção de inflação é mais alta que a do mercado. O mercado trabalha com um IPCA de 3,2% neste ano, enquanto nós temos algo como 3,5%. Para o ano que vem, nós esperamos entre 3,7% e 3,8%.
De onde mais vem a pressão sobre a inflação?
Existem três grandes efeitos fortes na inflação: o primeiro é a atividade econômica, quer seja um crescimento de 2% ou 2,5%. O segundo vem do dólar. O mercado trabalha com um câmbio a R$ 4,15 no fim do ano porque vê a alta como transitória em função da epidemia do coronavírus, enquanto nós vemos como necessária para o ajuste das contas brasileiras. O mercado também trabalha com a queda do preço de carne, a partir da devolução do choque que ocorreu no ano passado. Mas o preço está voltando a subir.
De todo modo, uma projeção de 3,5% para a inflação neste ano não parece muito alta…
Do ponto de vista de juros está OK. Para o ano que vem nossa projeção de inflação está exatamente na meta, mas o BC pode ter que aumentar os juros já pensando na meta de 2022. Mas o Brasil não vai voltar a ter juros de 10%, acho até mesmo 8% improvável.
Voltando à questão do dólar, uma possível volta do investidor estrangeiro ao país não poderia inverter essa tendência de alta?
O estrangeiro já está na bolsa. Ele vende no dia a dia e compra nos IPOs (ofertas públicas iniciais de ações) e follow ons (ofertas de empresas já listadas). Mas o fluxo de entrada hoje na bolsa é quase zerado e não parece que vai mudar. Uma grande aposta era que os estrangeiros aproveitariam a oferta de ações da Petrobras para comprar uma participação maior, o que não aconteceu.
Por que o estrangeiro não vem para a bolsa?
O estrangeiro também não está vindo para a dívida pública, não compra papéis longos. Talvez por isso a curva de juros hoje esteja bastante inclinada. A América Latina como um todo não brilha. O Brasil até poderia se diferenciar, mas com um PIB de 2% – e que agora vem sendo colocado em dúvida – fica difícil. Nós achamos que o crescimento deste ano em 2% está relativamente seguro, mas o investidor de fora não tem tanto tempo assim para analisar. A agenda de reformas vem tendo uma execução muito ruim. E existe outra ficha que é difícil de cair no Brasil. O ESG (sigla em inglês que significa boas práticas ambientais, sociais e de governança) hoje é uma variável muito importante.
Por que o ESG ganhou essa importância só agora?
Talvez apenas mais um grãozinho de areia que faltasse. Essa agenda não andou durante muito tempo e hoje floresceu. Agora não tem mais retrocesso nessa questão. E o Brasil nem fica tão mal na foto, mas não está vendendo bem. A questão de imagem está pegando. O que é uma pena, porque seria apenas o caso de dar o recado certo. Mas o dia que o Brasil quiser pode reverter essa história.
E como ficam as perspectivas para a bolsa nesse cenário?
O estrangeiro pode não vir, mas por outro lado tem uma grande mudança que aconteceu no Brasil que é o ambiente de taxa de juros muito baixas. O fluxo de recursos de renda fixa para ativos de risco está nos estágios iniciais sob qualquer "pizza" de alocação de recursos. O percentual de recursos em renda fixa pós-fixada no país ainda é muito alto e tem que diminuir.
Mas a bolsa já não subiu demais nos últimos anos? Gestores famosos falam em bolha...
Que tem bolha no mundo inteiro eu não tenho dúvida. Afinal, é um efeito da política monetária expansionista, fazer com que o preço dos ativos reais suba. A questão é saber se essa bolha vai estourar ou vai se ajustar aos poucos ao novo ambiente. Então eu não tenho preconceito em falar que estamos num ambiente de preços inflados.
Inclusive aqui no Brasil?
Aqui no Brasil existem dois grupos: o de papéis bons e caros e de papéis baratos, mas que parecem que não vão andar. É o caso de ações de empresas públicas, que possuem P/L (relação entre preço e lucro) baixo, mas que devem continuar assim. Existe o caso dos bancos, que estão descontados no mundo inteiro, embora no caso do Brasil os grandes privados tenham apresentado resultados muito bons, e alguns setores com P/L muito alto e que precisam se ajustar ao longo do tempo.
Mas dentro desses dois grupos na bolsa existem oportunidades?
Nós temos uma grande parte do nosso fundo em bolsa. O movimento direcional de taxa de juros acabou, então o mercado nos próximos anos será de bolsa. Nosso foco é tentar descobrir quais empresas estão se adaptando a todas essas mudanças, desde a macroeconômica até a digital. No atual ambiente de juros baixos, o mercado gosta de empresas de crescimento. Mesmo que o lucro não seja muito bom, os investidores estão aceitando. Isso pode dar certo ou não.
E quem está fazendo a lição de casa nesse sentido?
Não vou falar em nomes, mas nós gostamos do segmento financeiro, que está em transformação e tem empresas ganhando mercado de outras. Nós fazemos long short [posições compradas e vendidas] nesse setor, assim como em varejo, onde há companhias que se posicionam bem e outras não. Gostamos também de empresas de tecnologia que se aproveitam do contato com o cliente para oferecer outros serviços, inclusive financeiros.
 5 de novembro de 2026 - 19:37
MAIS INCERTEZA COM 'ONDA AZUL'
A guerra no Irã vai acabar? O que as eleições nos EUA podem mudar no preço do petróleo
5 de novembro de 2026 - 19:37 5 de novembro de 2026 - 19:09
DA FESTA AO ENTERRO
‘Onda azul’ na urna, ‘onda vermelha’ na bolsa: o fantasma que derrubou Wall Street após a vitória democrata
5 de novembro de 2026 - 19:09 5 de novembro de 2026 - 18:01
PROMOÇÃO?
Fundos imobiliários vivem maior desconto da história. Pechincha ou armadilha?
5 de novembro de 2026 - 18:01 5 de novembro de 2026 - 11:57
AÇÃO DO MÊS
É hora de ser defensivo: veja a ação mais recomendada para proteger a sua carteira no pós-eleição
5 de novembro de 2026 - 11:57 5 de novembro de 2026 - 9:15
REFORÇO NO CAIXA
Fundo imobiliário pode embolsar R$ 160 milhões com venda de fatias de shoppings; veja ganho por cota
5 de novembro de 2026 - 9:15 4 de novembro de 2026 - 16:23
REAÇÃO AO RESULTADO
Nem todo mundo quer comprar Itaú: por que ITUB4 ainda não convenceu todos os analistas após o 3T26
4 de novembro de 2026 - 16:23 4 de novembro de 2026 - 14:01
VIRADA HISTÓRICA
‘Onda azul’ faz Wall Street disparar, mas vitória democrata pode trazer nova dor de cabeça para Trump
4 de novembro de 2026 - 14:01 4 de novembro de 2026 - 13:15
VISÃO DO GESTOR
O mercado desistiu do Brasil? Gestores reduzem apostas em bolsa e reforçam dólar antes do Copom
4 de novembro de 2026 - 13:15 4 de novembro de 2026 - 9:56
CHAVES NA MÃO
Fundo imobiliário BTLG11 embolsa R$ 56 milhões com venda de fatia de galpão; veja lucro por cota e detalhes da operação
4 de novembro de 2026 - 9:56 3 de novembro de 2026 - 14:02
BOLSA SOB PRESSÃO
Depois de tombo de 10%, XP fica mais cautelosa com a bolsa brasileira, mas aponta 10 ações para investir
3 de novembro de 2026 - 14:02 3 de novembro de 2026 - 13:29
SD ENTREVISTA
Dólar dispara, bolsa cai e Itaú muda a estratégia: chefe de recomendações do banco diz onde investir após as eleições
3 de novembro de 2026 - 13:29 3 de novembro de 2026 - 12:49
REDUÇÃO DA ALAVANCAGEM
Alívio na dívida? CSN (CSNA3) sobe 4% com avanço na venda da divisão de cimentos — mas ainda há desafios no radar
3 de novembro de 2026 - 12:49 3 de novembro de 2026 - 9:39
EX-PACMAN DOS FIIS?
Após onda de compras, ‘Pacman dos FIIs’ coloca imóveis à venda por R$ 530 milhões; veja lucro por cota
3 de novembro de 2026 - 9:39 2 de novembro de 2026 - 16:19
FIM DA GUERRA?
Petróleo fecha em queda de mais de 7% com expectativa de acordo para encerrar guerra no Oriente Médio
2 de novembro de 2026 - 16:19 2 de novembro de 2026 - 13:05
TOUROS E URSOS
Como será o amanhã? As perspectivas para seus investimentos após a eleição e a sangria dos mercados
2 de novembro de 2026 - 13:05 31 de outubro de 2026 - 18:07
CONFIRA
Atenção, investidor: B3 amplia horário de negociação a partir de terça-feira (3)
31 de outubro de 2026 - 18:07 31 de outubro de 2026 - 13:15
ENTENDA O CENÁRIO
JP Morgan faz alerta sobre o Banco do Brasil (BBAS3) e aponta desafio para o próximo trimestre
31 de outubro de 2026 - 13:15 31 de outubro de 2026 - 9:15
ENTRE MORTOS E FERIDOS
Sangria na bolsa deixa varejo e construção civil entre os setores mais castigados, mostra EQI
31 de outubro de 2026 - 9:15 30 de outubro de 2026 - 18:23
SANGRIA NOS MERCADOS
Ibovespa tem pior semana desde março de 2020 e arrasta desempenho mensal para vermelho, com um feito inesperado
30 de outubro de 2026 - 18:23 30 de outubro de 2026 - 13:11
ZERO A ZERO?

