


A guinada da Oi: companhia pode abandonar telefonia móvel e virar empresa de fibra ótica para sobreviver
Em recuperação judicial e com dívidas bilionárias, operadora dá uma guinada na sua estratégia e indica que pode vender seu negócio de telefonia móvel

“Explorar todas as opções estratégicas para maximizar valor para o acionista e para a companhia”. A declaração dada ontem (16) pela Oi, em referência aos seus ativos de telefonia móvel, não passou batido por quem entende do assunto.
Qualquer um poderia achar banal a frase, divulgada durante teleconferência para anunciar o novo plano estratégico da companhia, mas os analistas de mercado ouvidos por Seu Dinheiro entenderam claramente o recado: a Oi está disposta a vender seu braço de telefonia móvel. E mais do que isso: a empresa deixou claro que agora o seu negócio é fibra e infraestrutura.
Seu objetivo é obter o máximo possível de rentabilidade com os 363 mil quilômetros de fibra (rede muito maior que a dos seus rivais), que atendem 2,27 mil cidades no país, e com os 43 mil quilômetros de dutos (que serão os “novos postes”, para aterrar a infraestrutura), segmento no qual também é líder.
Mas, sem telefonia móvel, a Oi é uma empresa de quê? Por mais que seja conhecida pelo serviço celular, este corresponde a apenas um terço da receita da companhia. É um segmento com uma disputa feroz com as outras três operadoras – Vivo, Claro e TIM –, e que exige um alto investimento para atender a demanda por novas tecnologias, como o 5G. Tudo o que a Oi não pode fazer no momento: desde o final de 2016, a companhia protagoniza a maior recuperação judicial da América Latina, após atingir dívidas de R$ 65 bilhões.
No primeiro trimestre deste ano, a dívida líquida da companhia somou R$ 10,1 bilhões, alta de 38,3% em relação ao mesmo período de 2018. Ontem, a empresa anunciou que pretende levantar até R$ 7,5 bilhões com a venda de ativos não estratégicos – como torres, imóveis e sua participação na angolana Unitel. Como se vê, está difícil de tapar o buraco.
[captacao]
Leia Também
Na opinião de alguns analistas ouvidos por Seu Dinheiro, a venda da telefonia móvel seria um bom começo para ajustar o passo. “Isso [a venda] estaria longe de resolver todos os problemas da Oi, mas já é um alento”, diz um analista que acompanha a operadora. Em relatório, os analistas do BTG Pactual também viram a iniciativa como positiva: "Estar aberta para discutir alternativas envolvendo sua operação mobile pode criar enormes oportunidades de geração de valor".
As três rivais na telefonia móvel são as potenciais interessadas no ativo. Mas a venda teria que passar pelo Conselho Administrativo de Defesa Econômica (Cade), que por sua vez remeteria o tema à Agência Nacional de Telecomunicações (Anatel). Em alguns Estados, como o Paraná, por exemplo, haveria uma superconcentração de mercado, afirma.
Para este analista, foi “extremamente bom” a guinada na estratégia da Oi para a fibra, um negócio em que a companhia pode explorar em duas frentes: com o FTTH (“fiber to the home”, a tecnologia que coloca fibra ótica dentro da residência), ou com a venda por atacado, quando a empresa se torna provedora de infraestrutura para players regionais. “Eu saí da teleconferência mais otimista do que entrei”, diz ele.
A analista do Itaú BBA, Suzana Salaru, também elogiou a proposta. “Pela primeira vez, a Oi colocou a fibra como seu principal ativo, isso muda todo o discurso do passado, voltado ao atendimento residencial e à telefonia móvel”, diz. “A sua rede backbone era só o meio para vender outros serviços, mas agora a empresa está disposta a fazer dela o seu principal negócio, aproveitando toda a sua capilaridade”. Para Suzana, se a Oi conseguir vender todos os ativos que elencou, talvez não seja necessário abrir mão da telefonia móvel.
Na teleconferência, a companhia comentou sobre o objetivo de se tornar uma “viabilizadora do 5G” no Brasil, o que significa investir em infraestrutura para si e outras operadoras quando a futura tecnologia de telefonia móvel for implantada no país.
Impacto nas ações
Apesar da mudança na estratégia da operadora ser bem recebida, as ações da companhia fecharam a terça-feira em queda. A OIBR3 caiu 3,09%, para R$ 1,57, enquanto a OIBR4 recuou 0,56%, para R$ 1,77.
Para analistas, o recuo tem a ver com a falta de informações claras a respeito da venda da operação móvel. Ao ser questionado sobre o assunto durante a teleconferência, Rodrigo Abreu, coordenador do comitê de transformação, estratégia e investimento da Oi, disse que o tema não era público e ele não poderia se pronunciar. Ex-presidente da TIM, Abreu deve assumir ainda este ano o comando da Oi.
A guinada da Oi agrada o mercado. Embora a empresa pareça agora seguir pelo caminho certo, o trajeto é tortuoso e ainda não há clareza se a companhia de fato irá se reerguer. "O plano da Oi parece promissor. O grande desafio é a execução", disse o BTG Pactual, em relatório.
Em relatório, os analistas do Bradesco Fred Mendes e Guilherme Haguiara rebaixaram a recomendação para o papel para "neutra". "Nós achamos que é positivo que o Rodrigo Abreu lidere a execução do plano dado a sua sólida experiência na área de TMT (tecnologia, mídia e telecom). No entanto, o risco da Oi cresceu nas ultimas semanas e agora nós vemos um cenário mais desafiador para o seu maior gatilho, o PLC79, dado que a reforma da Previdência está ganhando tração. Considerando tudo, nós vemos um balanço de risco/retorno que justifica a nossa recomendação 'neutra'".
O Bradesco BBI reduziu o preço-alvo para a ação da Oi (OIBR3), para R$ 1,80, abaixo da projeção anterior (R$2,10), mas acima do valor de fechamento desta segunda-feira, de R$ 1,57. Veja a seguir as estimativas e recomendações dos analistas disponíveis na Bloomberg para o papel:
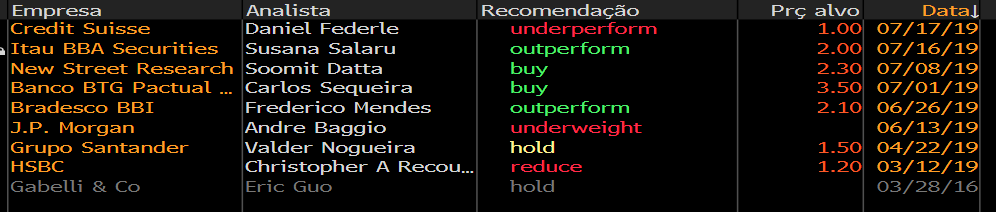
Também pesou contra a percepção final do plano de negócios o “excesso” de otimismo da companhia. Para Abreu, a implantação do plano vai permitir à Oi voltar a gerar caixa e aumentar o Ebitda. “Eles teriam que fazer mais com o mesmo orçamento, o que é pouco provável na atual conjuntura”, disse outro analista. A companhia informou que a receita líquida deve crescer 2% ao ano entre 2019 e 2024, enquanto a previsão para o Ebtida é de alta entre 15% e 20% ao ano entre 2019 e 2021, com base na estabilização das receitas e na redução de custos. “Ninguém consegue crescer sem gastar”, diz.
Um analista ouvido pelo Seu Dinheiro lembra que, mesmo com a venda declarada de ativos, a empresa continua precisando de dinheiro para investir. “Um valor mais consistente só viria com a venda da telefonia móvel”, afirmou. “Mas, se alguém quer vender o seu carro porque precisa de dinheiro, nunca fala abertamente”, diz. Sempre faz um certo charme.
 11 de novembro de 2026 - 21:10
BB VAI FECHAR A TORNEIRA?
Agronegócio cobra o preço no Banco do Brasil: inadimplência dispara, lucro desaba e dividendos entram na linha de corte
11 de novembro de 2026 - 21:10 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR
Por que a Petrobras (PETR4) decidiu acelerar os investimentos para este ano? CEO responde
11 de novembro de 2026 - 18:25 11 de novembro de 2026 - 17:01
FIM DA POISON PILL?
Cosan (CSAN3) dispara mais de 12% após rumor sobre a Rumo (RAIL3); mercado volta a apostar em venda de participação
11 de novembro de 2026 - 17:01
11 de novembro de 2026 - 6:14
BB EM APUROS
Banco do Brasil (BBAS3): analistas veem o ‘pior’ para resultados e fazem alertas para projeções; o que está em jogo para bancão?
11 de novembro de 2026 - 6:14 10 de novembro de 2026 - 20:29
BALANÇO
A maré está virando? Petrobras (PETR4) tem lucro 21,5% maior em um ano, mas queda no trimestre, e anuncia dividendos de R$ 15,3 bi
10 de novembro de 2026 - 20:29 10 de novembro de 2026 - 19:29
JUNTAS E MAIS FORTES
Fleury (FLRY3) e controlada da Bradsaúde (SAUD3) unem forças para criar empresa de oncologia com investimento de R$ 72 milhões
10 de novembro de 2026 - 19:29 10 de novembro de 2026 - 15:19
EMPRESAS
‘Uma das safras mais difíceis dos últimos anos’: por que a São Martinho (SMTO3) despenca mais de 9% após os resultados
10 de novembro de 2026 - 15:19 10 de novembro de 2026 - 14:33
VAI ACONTECER
IPO da Anthropic: com receita 1.200% maior, criadora do Claude quer chegar ao mercado valendo US$ 1,45 trilhão
10 de novembro de 2026 - 14:33 10 de novembro de 2026 - 7:11
COM DIREITO A DIVIDENDOS BILIONÁRIOS
Operacional nos trinques, mas sem ‘mãozinha’ do petróleo: Petrobras (PETR4) deve ter lucro líquido 18% maior no 3T26; veja o que esperar
10 de novembro de 2026 - 7:11 8 de novembro de 2026 - 15:43
SAIU DO PAPEL
CSN (CSNA3) fecha venda da CSN Cimentos por R$ 12,7 bilhões, mas ainda tem desafios à frente
8 de novembro de 2026 - 15:43 7 de novembro de 2026 - 15:08
O TRABALHO NÃO ACABOU
Lucro dos bancões cresce no 3T26, mas a conta dos juros chega: Santander perde força, Bradesco desacelera e Itaú mantém a dianteira
7 de novembro de 2026 - 15:08 7 de novembro de 2026 - 13:15
REBAIXAMENTO
BR Partners (BRBI11) perde selo de compra no Itaú BBA: o que fez o banco ficar mais cauteloso com as ações
7 de novembro de 2026 - 13:15 7 de novembro de 2026 - 12:21
DA QUEBRA AO RISCO POLÍTICO
Colapso do Ueno Bank chegou ao presidente do Paraguai e acendeu um alerta na Moody’s: o risco vai muito além dos bancos
7 de novembro de 2026 - 12:21 7 de novembro de 2026 - 9:43
OTIMISMO RENOVADO
De venda a compra: o que fez o BB-BI mudar de ideia sobre a Sabesp (SBSP3) e elevar o preço-alvo das ações em quase 50%
7 de novembro de 2026 - 9:43 6 de novembro de 2026 - 18:00
PAPEL & CELULOSE
Nem a celulose salva? Safra perde otimismo com Klabin (KLBN11) e rebaixa recomendação para neutra
6 de novembro de 2026 - 18:00 6 de novembro de 2026 - 17:23
TESOURA AFIADA
Safra rebaixa BB (BBSA3) para venda; Itaú (ITUB4) e Bradesco (BBDC4) também sofrem e só uma ação escapa da degola
6 de novembro de 2026 - 17:23 6 de novembro de 2026 - 16:27
LUXO NAS ALTURAS

