


A bolsa está barata e é o melhor ativo no longo prazo, diz gestor da Moat Capital
Mercado de ações não precifica nada de crescimento econômico e gestora discorda disso. Para Moat, Brasil pode ter um ciclo inédito, de muitos e muitos anos de crescimento
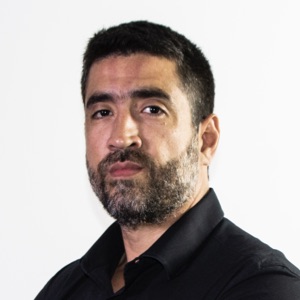

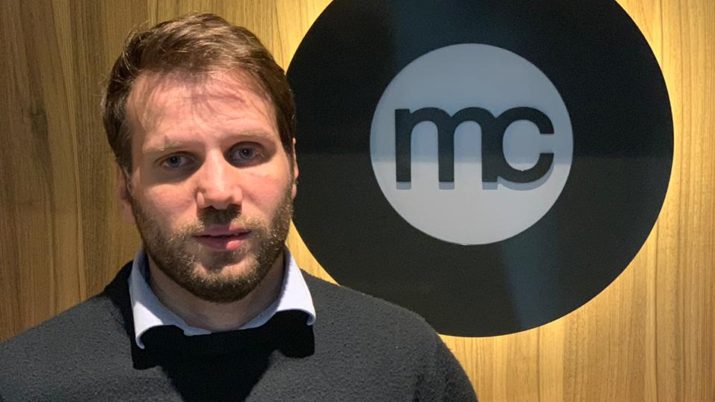
Criada em 2015, a Moat Capital já soma R$ 2 bilhões sob gestão calcada na cultura de investimento e histórico de resultados, mesmo em anos difíceis para o mercado, de seus principais sócios Cassio Bruno e Luiz Paulo Aranha, que atuam nessa indústria desde o começo dos anos 2000.
O carro chefe da casa é o fundo de ações Moat Capital FIC FIA que acumula 34% de alta em 12 meses, e é justamente nesse mercado que a casa enxerga as maiores possibilidades de valorização.
“O mercado está descrente que o Brasil vá crescer. Discordamos disso. A bolsa é o melhor ativo no longo prazo”, diz Cassio Bruno.
Bruno apresenta a Moat como sendo uma gestora muito técnica e bastante fundamentalista na análise das empresas investidas, as quais têm de reunir assimetria de preço e parâmetros de liquidez definidos pelo comitê que se reúne às segundas-feiras para revisar cenários e carteiras de investimento.
Além do fundo de ações, que tem cerca de R$ 1,7 bilhão, a casa também conta um "equity hedge" que privilegia estratégias long/short.
Mais recentemente, lançou o Moat Capital Long Biased, que soma a estratégia direcional do fundo de ações, mas com mais liberdade para seguir os ciclos percebidos pelos gestores, além de long/shorts. A ideia do produto é dar ao investidor a exposição em bolsa, mas com menor correlação e volatilidade.
Vou apresentar nos parágrafos que seguem os motivos que levam a Moat a acreditar que o Brasil pode experimentar um ciclo inédito, de muitos e muitos anos de crescimento, que ainda não está se refletindo no preço dos ativos.
Leia Também
Depois falaremos de algumas empresas que caíram no gosto da gestora e como uma Selic meio ponto percentual para mais ou para menos não influi em nada nesse cenário.
Sai o Estado...
O ciclo que se desenha tem íntima relação com o Estado, seu tamanho e com as nossas escolhas de política. Bruno explica que desde 1988, o Estado foi ampliando seu tamanho e quanto maior ficava, empurrava o setor privado para duas situações: ou para fora da atividade econômica ou para se tornar dependente do setor público.
É o chamado crowding out, que também aparece nos discursos do ministro Paulo Guedes e do presidente do Banco Central, Roberto Campos Neto. Esse processo se acelerou em 2008, como resposta à crise internacional, e depois virou uma política de governo, atingindo seu ápice com Dilma Rousseff.
Quanto maior o crowding out, maior a carga tributária necessária para financiar o Estado e seus projetos por todas as áreas. Também é maior a taxa de juro necessária para fazer a política monetária funcionar, já que o crédito direcionado, que é ditado pelo Estado, passa a representar a maior fatia do mercado.
Nesse quadro, a melhor coisa que sobrou para o setor privado fazer foi financiar o próprio governo, que paga juro alto e apresenta risco de calote relativamente baixo. Só que existe uma limitação (desacreditada por muitos hoje em dia) no lado fiscal. Quando a restrição aparece, o governo não consegue manter seu ritmo de expansão e temos uma nova crise.
Entra o privado
“Acreditamos que vamos passar pelo processo oposto”, resume Bruno.
O oposto é o chamado crowding in, pelo qual veremos um retorno no setor privado e um encolhimento do setor público na atividade econômica.
Há um componente social importante aí, diz Bruno, pois após os massivos escândalos de corrupção, a sociedade começa a entender que as empresas públicas têm maior propensão à corrupção e começa a aceitar mais o modelo liberal.
Também tivemos um presidente, Michel Temer, que parece ter entendido o processo de crowding in/out e começa um processo de reformas. A mais importante delas, nesse sentido, é o teto de gastos, que finalmente colocou um limite ao crescimento dos gastos, pois até então, toda vez que a economia crescia, o governo crescia ainda mais.
No mercado de crédito, a medida fundamental foi a criação da Taxa de Longo Prazo (TLP) e a redução do crédito direcionado. Com isso, a política monetária ganha eficiência e as taxas de juros podem recuar para todos, não só para os amigos do rei.
Tivemos, também, a reforma trabalhista, dando mais liberdade para contratante e contratado em acertar contratos.
Na sequência, temos a eleição de Jair Bolsonaro, que ganha com essa agenda liberal liderada por Guedes, que busca desfazer o que feito nos últimos 30 anos e soma a reforma da Previdência e as privatizações.
“É algo lento, que acontece devagar, mas já está em curso”, afirma Bruno.
Consequências inéditas
Segundo Bruno, essa mudança na orientação do Estado traz algumas implicações. Primeiro, teremos uma taxa de juro de equilíbrio mais baixa. O gestor lembra que estamos com Selic em 6,5% e vemos constantes discussões que a taxa poderia ser menor.
“Isso é algo que nunca vimos no Brasil. É uma novidade que vai trazer o setor privado de volta para a economia”, avalia.
Antes era melhor emprestar para o governo e não fazer nada, explica Bruno. Agora, o setor privado vai ter de se mexer em busca de melhores retornos.
O dinheiro que estava empoçado em títulos do governo vai passar a trabalhar na economia. É isso que já está acontecendo nos fundos de ações e vai se replicar em private equity e crédito.
Esse é um processo “não forçado”, explica Bruno, pois juro baixo naturalmente gera empreendedorismo. “Teremos mais gente empreendendo do que prestando concurso público.”
O processo “forçado” é a agenda de privatizações, que desalavanca o governo via redução de dívida e pagamento de juros. Além de abrir espaço para melhor prestação de serviços à população.
Quanto mais setor privado na economia, maior a produtividade. Então, explica Bruno, podemos ver um número de PIB não tão forte, mas abrindo sua composição vamos perceber que o resultado é forte, pois teremos o setor privado crescendo e o público encolhendo.
[captacao]
Um longo ciclo pela frente
A intensidade desse processo é que é a grande dúvida, pondera Bruno, mas esse é um movimento ultrapoderoso que parece fora do radar. Boa parte da intensidade desse crowding in passa pela confiança do setor privado na solução do problema fiscal.
“Com o fiscal deixando de ser um problema, poderemos ver um processo mais longo e mais saudável. Nunca vimos um ciclo longo no Brasil, pois a inflação subia e o juro tinha de subir. Dessa vez tem o risco de ser um processo mais longo”, avalia.
Quão longo é difícil de saber. O ciclo social, explica Bruno, pode ser de 20 anos ou 30 anos se a agenda atual der certo e a sociedade acreditar no liberalismo.
Os ciclos econômicos de curto prazo terminam quando a inflação aparece. No entanto, Bruno acredita que passaremos por processos deflacionários muito fortes, induzidos pela nova estrutura de crédito, reforma trabalhista e pela própria Previdência, que induz as pessoas a permanecerem mais tempo na ativa (isso resolve outro problema, que é a redução da População Economicamente Ativa).
E seu bolso com isso?
Dentro desse cenário, diz Bruno, a expectativa é de uma grande migração da renda fixa para a renda variável e, nesse aspecto, a bolsa de valores não precifica crescimento nenhum.
“Bolsa é um dos ativos mais baratos que tem”, afirma.
Como se posicionar é uma questão de momento e preço. Mas as avaliações da Moat apontam para a infraestrutura, varejo e bancos privados, que vão tomar o espaço dos bancos públicos numa substituição que resultará em maior lucro.
O setor de saneamento é uma boa história dentro das privatizações. Segundo Bruno, o novo marco regulatório pode fazer com o que o setor passe por um processo parecido com o que já vimos no setor de energia. As empresas citadas são Sabesp, Copasa e Sanepar. No segmento de energia, Cemig é uma aposta, pois privatizada teria mais graus de liberdade para fazer os ajustes necessários.
Ainda dentro desse cenário macro, Bruno cita o segmento de varejo, que conta com vários player, como Via Varejo, Pão de Açúcar, Lojas Americanas, locadoras de veículos e empresas áreas.
Para completar, o gestor cita o setor de commodities, com Vale, que não se recuperou depois de Brumadinho, e Gerdau, que não precifica bem essa história de crescimento da economia.
Mas e juros? Bruno explica que o crescimento não advém de meio ponto percentual de juros para mais ou para menos.
“Crescimento vem com a retirada da possibilidade de um cenário fiscal adverso.”
 30 de outubro de 2026 - 12:40
FUTURO NEBULOSO
Usiminas (USIM5) tem a maior baixa do Ibovespa com balanço aquém do esperado; o que pesou nos números do 3T26?
30 de outubro de 2026 - 12:40 30 de outubro de 2026 - 11:52
FÓRMULA MILIONÁRIA
De inquilina a dona: Coca-Cola compra imóvel do ALZR11 por R$ 140 milhões; veja ganho por cota
30 de outubro de 2026 - 11:52 30 de outubro de 2026 - 10:19
A CONTA CHEGOU
Casas Bahia (BHIA3) coloca aluguéis em dia, mas FII reduz projeção de dividendos; entenda o porquê
30 de outubro de 2026 - 10:19 29 de outubro de 2026 - 18:17
PESSIMISMO CONTINUA
Ibovespa tem 4º pregão seguido de baixa, com queda de 17% desde a eleição; em NY, dia também foi tingido de vermelho
29 de outubro de 2026 - 18:17 29 de outubro de 2026 - 14:00
Conteúdo Empiricus
Enquanto muitos investidores focam nos dividendos, este mercado bilionário bate recordes de crescimento na B3 em 2026
29 de outubro de 2026 - 14:00 29 de outubro de 2026 - 7:30
DE OLHO NO GRINGO
Um fundo imobiliário, duas versões: o que falta para os FIIs ‘falarem a língua’ do investidor estrangeiro?
29 de outubro de 2026 - 7:30 27 de outubro de 2026 - 18:40
SANGRIA ESTANCOU?
Vale investir na Bolsa depois da ‘segunda-feira sangrenta’? Estrategista da Monte Bravo diz quais setores olhar, mas tem um ativo preferido
27 de outubro de 2026 - 18:40 27 de outubro de 2026 - 16:08
PECHINCHAS NA BOLSA
Tombo da Bolsa após as eleições abre oportunidades, e Itaú BBA lista 7 ações para incluir na carteira agora
27 de outubro de 2026 - 16:08 26 de outubro de 2026 - 18:15
A RAZÃO DA QUEDA
A derrocada da bolsa: estudo mostra que crises globais estão por trás dos maiores tombos do Ibovespa
26 de outubro de 2026 - 18:15 26 de outubro de 2026 - 16:04
RESSACA ELEITORAL
Fundos imobiliários sentem mudança de humor dos mercados com vitória de Lula e devolvem todo ganho desde o 1º turno
26 de outubro de 2026 - 16:04 26 de outubro de 2026 - 15:31
O QUE VEM POR AÍ
Tombo de 20% do Ibovespa e dólar acima de R$ 5,50 são os novos normais? JP Morgan diz o que o investidor deve esperar
26 de outubro de 2026 - 15:31 26 de outubro de 2026 - 13:51
DA PRIMAVERA AO OUTONO?
Dólar a R$ 6, bolsa em queda de até 30% e juros mais altos: o que Wall Street espera do Brasil após a reeleição de Lula
26 de outubro de 2026 - 13:51 26 de outubro de 2026 - 12:29
SANGRIA NA BOLSA
Ibovespa cai 14%, dólar sobe a R$ 5,40, mas nem todo mundo perdeu — entenda o caos nos mercados
26 de outubro de 2026 - 12:29 26 de outubro de 2026 - 12:10
DEPOIS DA BONANÇA, A TEMPESTADE
Ibovespa em choque: várias ações derretem mais de 40% após virada de Lula no segundo turno, apenas 6 sobem
26 de outubro de 2026 - 12:10 26 de outubro de 2026 - 10:48
BOTÃO DE PÂNICO
‘Circuit breaker’: o que é botão do pânico da bolsa, acionado após a reeleição de Lula
26 de outubro de 2026 - 10:48 26 de outubro de 2026 - 10:17
MODO DEFESA
Salve-se quem puder: Ibovespa pode tombar 17% após reeleição de Lula, avalia BTG; quais ações podem escapar?
26 de outubro de 2026 - 10:17 26 de outubro de 2026 - 10:01
NA CONTRAMÃO
Gavekal, importante casa de análise gringa, recomenda compra de ativos no Brasil após vitória de Lula; ações caem 30% lá fora
26 de outubro de 2026 - 10:01 25 de outubro de 2026 - 22:48
REPORTAGEM ESPECIAL
Lula venceu, e a festa da bolsa pode acabar: o que esperar dos investimentos agora?
25 de outubro de 2026 - 22:48 25 de outubro de 2026 - 22:28
MERCADOS
Petrobras despenca 12%, Vale cai 4% e EWZ tomba 19%: a reação imediata à vitória de Lula — e o que vem por aí
25 de outubro de 2026 - 22:28 25 de outubro de 2026 - 11:00
Conteúdo Empiricus

