


Débito ou crédito? Vale a pena investir nas donas das maquininhas de cartões?
Aumento da competição fez estrago na Cielo, que perdeu quase 60% do valor de mercado no ano passado. E as concorrentes Stone e PagSeguro, que abriram o capital em Nova York, também perderam o brilho na bolsa. Confira as recomendações dos analistas para as ações

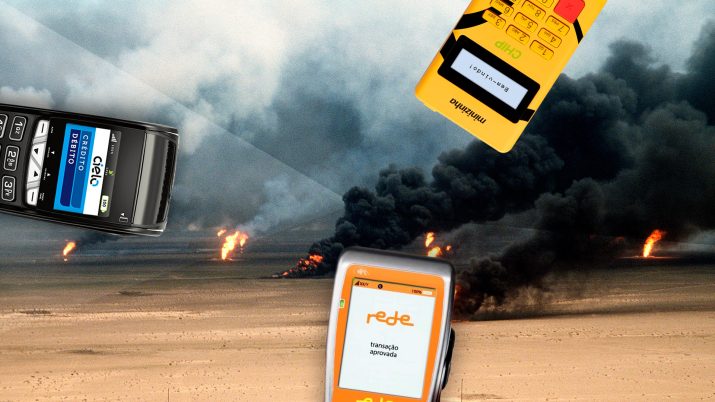
Toda vez que você faz uma compra no débito ou no crédito, uma disputa feroz acontece bem diante dos seus olhos. Para ser mais preciso, na escolha da maquininha na qual você vai inserir o seu cartão e vai processar a transação.
De um negócio lucrativo e com margens quase pornográficas de tão altas, as empresas de maquininhas de cartões se tornaram um problema para os investidores e para os grandes bancos, em particular. Eles são os donos das líderes de mercado - Cielo (Bradesco e Banco do Brasil) e Rede (Itaú Unibanco).
Para quem tem um comércio ou é profissional autônomo e precisa comprar ou alugar um equipamento, o aumento da concorrência é muito bem vindo. Para se ter uma ideia, as buscas no Google por "melhor maquininha" cresceram 242% nos últimos dois anos.
Mas para os acionistas das adquirentes de cartões, como também são conhecidas as empresas responsáveis pelas maquininhas, mais competição significa pressão sobre os resultados.
Que o diga a Cielo, que tem ações listadas na B3 e perdeu quase 60% do valor de mercado no ano passado. Foi a maior queda em 2018 entre as ações que compõem o Ibovespa, o principal índice da bolsa.
Guerra de preços
Toda vez que você paga suas compras no débito ou no crédito, um percentual do valor pago vai para empresa que faz a captura da transação. Para você ter uma noção do tamanho desse mercado, o volume de transações realizadas com cartões foi de R$ 1,36 trilhão em 2017, segundo a Abecs, a associação do setor.
Leia Também
A dona dos terminais que realizam as operações com cartões também ganha quando aluga as maquininhas ou antecipa os valores que os varejistas têm a receber nas compras feitas no crédito, que em geral levam um mês para cair na conta do lojista.
O aumento da competição começou com a decisão do Banco Central de quebrar o duopólio que Cielo e Rede exerciam no mercado, o que abriu espaço para a entrada de concorrentes.
A primeira a incomodar foi a Getnet, do Santander. Mas empresas independentes como PagSeguro e Stone também descobriram esse filão. E no ano passado ganharam musculatura para brigar pelo mercado depois de captarem alguns bilhões de dólares com a abertura de capital em Nova York.
A grande arena dessa disputa acontece nos pequenos e médios varejistas, onde os novos concorrentes surgiram oferecendo um melhor atendimento e cobrando mais barato no aluguel das maquininhas.
Nesse meio tempo, a PagSeguro, do grupo UOL, ainda descobriu um filão totalmente inexplorado pelas empresas de maquininhas dos bancos: os profissionais autônomos e microempreendedores. Em vez de alugar os terminais, como os concorrentes, a empresa adotou como estratégia a venda dos terminais para esse público.
Vão-se os anéis
Atordoados pelo duro ataque da concorrência, os bancões abriram mão dos anéis para ficar com os dedos. Na prática, isso significa que eles decidiram baixar os preços e derrubar as margens de lucro para estancar a sangria da perda de mercado.
“O movimento de compressão de margens é determinado pelo mercado e continua. Não estou vendo esse movimento arrefecer tão cedo”, disse o presidente do Itaú, Candido Bracher, durante a teleconferência de resultados do terceiro trimestre do banco.
No caso do Itaú, o problema é menor porque a Rede, empresa de maquininhas do banco, não tem mais capital aberto. Ou seja, a perda de receita nesse negócio pode ser compensada em outras linhas do banco.
O mesmo não ocorre com a Cielo, por isso o grande receio dos investidores é que a empresa seja “sacrificada” por Bradesco e BB na disputa pelas receitas de conta corrente e outros serviços dos varejistas que alugam as maquininhas, me disse um gestor de fundos que acompanha a empresa.
Depois de vários anos defendendo a visão de que a rentabilidade era mais importante que a participação de mercado, a Cielo mudou claramente de estratégia. Na teleconferência de resultados do terceiro trimestre, a empresa anunciou que, inclusive, pode passar a liderar o movimento de derrubada de preços para preservar sua posição.
As declarações assustaram porque, mesmo antes da mudança de postura, a empresa já vinha perdendo rentabilidade. A margem Ebitda (medida de geração de caixa), que superava os 60% no auge dos tempos de exclusividade do mercado, recuou para 38,9% no terceiro trimestre.
“Ainda são margens muito boas, mas a empresa deixou claro que elas vão cair nos próximos trimestres, e ninguém sabe até quando ou quanto”, me disse um analista que acompanha a empresa.
Risco ou oportunidade?
Como o mercado financeiro costuma exagerar tanto nos momentos de euforia como nos de depressão, muita gente se pergunta (e me pergunta) se não estaria na hora de voltar a comprar as ações da Cielo depois do tombo de 2018.
A dúvida não é só sua. Os analistas que acompanham a companhia também se mostram bem divididos sobre as perspectivas para a empresa. Cinco deles recomendam a compra das ações, dez indicam a manutenção e outros quatro a venda, de acordo com informações da Bloomberg.
"Se a concorrência der sinais de que vai se estabilizar no curto prazo, as ações da Cielo estão baratas nos níveis atuais", me disse um gestor de fundos. O problema é justamente a falta de visibilidade sobre o fundo desse poço.
Havia a expectativa no mercado de que os bancos fechassem o capital da Cielo, assim como o Itaú fez com a Rede, o que poderia dar alguma sustentação às ações. Mas o presidente do Bradesco, Octavio de Lazari, descartou essa possibilidade em encontro com jornalistas no fim do ano.
A expectativa é que a visibilidade fique um pouco melhor a partir do dia 28 deste mês, quando a empresa publica o balanço de 2018. Será também a primeira divulgação de resultados da companhia sob o comando de Paulo Rogério Caffarelli, que assumiu a presidência da Cielo em novembro.
Na gringa
E quanto às ações de Stone e PagSeguro? Como ambas são negociadas fora do país, fica mais difícil para o pequeno investidor comprar diretamente os papéis. Mas nós fizemos um guia bem completo para quem tem interesse em desbravar a bolsa americana.
De todo modo, depois das badaladas ofertas públicas iniciais (IPO, na sigla em inglês), que atraíram pesos pesados como o megainvestidor Warren Buffett, a vida delas na bolsa também não anda fácil. As ações de ambas as companhias são negociadas hoje abaixo do preço da estreia.
Entre as duas, a PagSeguro aparece melhor nas recomendações dos analistas, segundo a Bloomberg. A empresa possui hoje oito indicações de compra, quatro de manutenção e uma de venda. Já a Stone três recomendações de compra, quatro de manutenção e uma de venda.
Para quem acredita nas companhias, a grande aposta é que as maquininhas de cartões serão apenas a porta de entrada para que elas ofereçam uma série de outros serviços aos varejistas - e lucrem com isso, é claro.
 2 de outubro de 2026 - 10:50
POR QUE É TÃO IMPORTANTE?
Mais petróleo na Margem Equatorial: Petrobras (PETR4) anuncia nova descoberta e confirma boa qualidade do óleo encontrado em agosto
2 de outubro de 2026 - 10:50 1 de outubro de 2026 - 14:00
Conteúdo BTG Pactual
Fundo multimercado que já rendeu CDI + 4,36% desde sua criação segue na ‘contramão’ das tendências; conheça
1 de outubro de 2026 - 14:00 1 de outubro de 2026 - 11:32
PODCAST TOUROS E URSOS
Eleições podem levar o Ibovespa acima de 200 mil pontos? A visão de Rodrigo Glatt, sócio da gestora GTI
1 de outubro de 2026 - 11:32 30 de setembro de 2026 - 19:16
BALANÇO DO MÊS
Tesouro Direto dispara em setembro com retorno de mais de 5% — mas outro investimento toma a dianteira e fica no topo do ranking
30 de setembro de 2026 - 19:16 30 de setembro de 2026 - 17:49
FECHAMENTO DOS MERCADOS
O vento a favor que fez o Ibovespa decolar 4 mil pontos, inverter o sinal e fechar setembro no azul
30 de setembro de 2026 - 17:49
30 de setembro de 2026 - 13:05
MESMO QUE 'DÊ RUIM'
Faça chuva ou faça sol nas urnas: JP Morgan seleciona ações que podem ganhar com o melhor ou o pior resultado eleitoral
30 de setembro de 2026 - 13:05 29 de setembro de 2026 - 17:53
TAG SUMMIT
Não tem tempo ruim para a infraestrutura: as empresas preferidas da Perfin para atravessar crises e juros altos
29 de setembro de 2026 - 17:53 28 de setembro de 2026 - 18:45
PRÊMIO DE RISCO
Dólar a R$ 4,80? As pistas que as últimas eleições na América Latina dão para o desempenho do real
28 de setembro de 2026 - 18:45 27 de setembro de 2026 - 12:01
VISÃO DO GESTOR
“Não se ganha dinheiro comprando o que é popular”: onde a Inter Asset está vendo pechinchas na bolsa brasileira
27 de setembro de 2026 - 12:01 26 de setembro de 2026 - 18:08
INTER INVEST SUMMIT
Ações “órfãs” na bolsa, juros altos e uma armadilha no crédito: onde investir em 2027, segundo especialistas
26 de setembro de 2026 - 18:08 25 de setembro de 2026 - 16:40
RALI NA B3
Ibovespa a 207 mil pontos? Especialista do Inter diz o que pode destravar a bolsa brasileira após as eleições
25 de setembro de 2026 - 16:40 25 de setembro de 2026 - 15:54
ALÉM DA BOLSA
Os fundos imobiliários cetipados vieram para ficar? Entenda por que eles estão em alta e o que você precisa saber antes de investir
25 de setembro de 2026 - 15:54 25 de setembro de 2026 - 13:18
SETOR DE AUTOPEÇAS
JP Morgan pisa no freio e rebaixa Frasle (FRAS3) para venda. Analistas preferem outras 3 ações que podem saltar até 69%
25 de setembro de 2026 - 13:18 24 de setembro de 2026 - 13:02
MAIS AQUISIÇÕES
TRXF11 enche o carrinho de novo e paga R$ 2,83 bilhões, mas FII cai na bolsa; veja o que entra no portfólio
24 de setembro de 2026 - 13:02 23 de setembro de 2026 - 18:33
O OUTRO LADO DA MOEDA
R$ 4,50 ou R$ 5,80? O gatilho que vai definir o preço do dólar depois das eleições
23 de setembro de 2026 - 18:33 23 de setembro de 2026 - 13:01
RADAR DE FIIS
Fundo imobiliário leva calote de inquilino em recuperação judicial; entenda o impacto no bolso dos cotistas
23 de setembro de 2026 - 13:01 23 de setembro de 2026 - 6:01
SD ENTREVISTA
Tubarões saem e varejo entra: sinal de alerta para os FIIs? LAREAL revela o que os institucionais estão vendo
23 de setembro de 2026 - 6:01 22 de setembro de 2026 - 19:50
AS MAIS SAUDÁVEIS
Dasa (DASA3) é compra para o UBS BB, mas banco revela outras 2 favoritas — uma delas para dividendos
22 de setembro de 2026 - 19:50 21 de setembro de 2026 - 20:01
EM DESACELERAÇÃO
FIIs de shoppings sob pressão: é hora de separar o joio do trigo — e o BTG Pactual já escolheu os ativos favoritos
21 de setembro de 2026 - 20:01 21 de setembro de 2026 - 17:19
EM ESPERA...











