Para custo do crédito o que importa é a concorrência e não o número de bancos
Banco Central apresenta novo estudo sobre spread bancário e destaca importância de iniciativas que reduzam a inadimplência, aumentem a recuperação de garantias e reduzam assimetrias de informação

O assunto é polêmico e até o Banco Central (BC) reconhece isso ao colocar como primeira frase de um estudo que: “a relação entre concorrência, concentração e spread bancário é controversa”. Mas antes de destrincharmos os dados, deixo aqui a principal conclusão: os resultados sugerem que a concorrência e não a concentração é a variável relevante a ser analisada no que se refere aos spreads de empréstimos a empresas no Brasil.
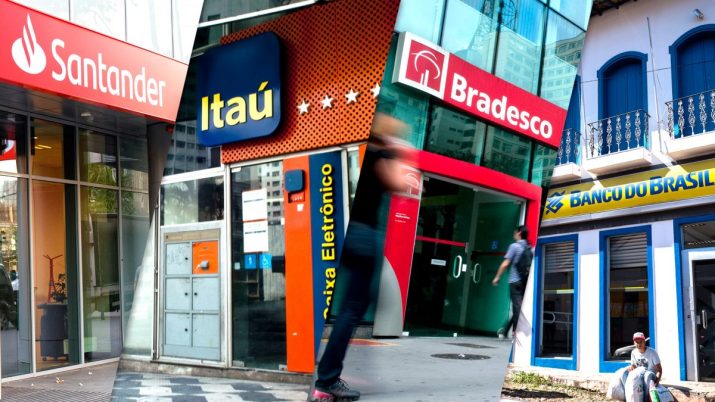
O discurso comumente feito é que o spread bancário, a diferença entre o custo do dinheiro para o banco e para o tomar final, no Brasil seria explicado pela elevada concentração bancária. Temos cinco bancos que respondem por mais de 80% do mercado, ou como diz o ministro Paulo Guedes, “o Brasil tem 200 milhões de patos e cinco bancos”.
Resumindo bem essa longa discussão, o que os estudos do BC acabam dizendo é que mesmo que tenhamos menos concentração e mais competição o spread seguiria elevado. É um problema de estrutura de mercado e não apenas de uma de suas variáveis.
Assim, além de trabalhar essas duas dimensões, o BC diz que: “para redução sustentável do custo do crédito, é fundamental avançar em iniciativas que reduzam a inadimplência, aumentem a capacidade de recuperação de garantias e reduzam assimetrias de informação sobre os tomadores de crédito”.
São nesses pontos que o BC vem trabalhando nos últimos anos, como o cadastro positivo, e outras iniciativas estão previstas para serem anunciadas na quarta-feira e no começo de junho.
Conceitos
Como o assunto é complexo, vamos começar expondo alguns conceitos. Segundo o BC, a hipótese mais intuitiva para se tratar do tema vem da abordagem conhecida como Estrutura, Conduta e Desempenho (ECD).
Leia Também
Nela, a estrutura do mercado, que é medida pela concentração, determina a conduta das instituições financeiras e o seu desempenho econômico-financeiro. Assim, essa abordagem preconiza que um mercado de crédito bancário mais concentrado levaria a um maior poder de mercado dos bancos e a maiores spreads.
No entanto, pondera o BC, não existe uma clara associação entre spreads e nível de concentração quando se comparam essas variáveis para diversos países.
Já a chamada hipótese do Poder de Mercado argumenta que o poder de mercado e não necessariamente a concentração está relacionado com os spreads.
Segundo essa hipótese, ambientes onde os bancos possuem baixo poder de mercado são mais competitivos e deveriam ter menores spreads.
[captacao]
Correção e causalidade
O BC começa explicando que uma correlação entre as variáveis não pode ser interpretada necessariamente como causalidade. Além disso, o uso de dados agregados dificulta a análise da relação de causa e efeito.
Depois de fazer uma revisão sobre o achado em outros estudos, o BC apresenta uma regressão do spread dos empréstimos contra o índice de concentração de Herfindahl-Hirschman (IHH), com variáveis de controle. O IHH é uma métrica utilizada para atestar o grau de concentração bancária em âmbito global.
O estudo foi feito com dados trimestrais de 2005 a 2018, considerando três níveis de agregação: por tipo de pessoa (física jurídica); por modalidade de crédito e por modalidade de crédito e rating.
Agrupando os dados por tipo de pessoa, o coeficiente para concentração (IHH) é positivo e estatisticamente significativo, isto é, existe uma associação positiva entre os níveis de concentração e de spread.
Se o agrupamento for por modalidade de crédito, o coeficiente do IHH continua positivo, mas não estatisticamente significante. Se, além do agrupamento por modalidade, agrupar-se pelo rating do empréstimo, o coeficiente do IHHn passa a ser negativo (associação negativa entre concentração e spread), mas não é estatisticamente significativo.
Assim, diz o BC, dependendo da forma de agregação dos dados, existe uma considerável diferença nos resultados da relação entre spreads e concentração.
“Tal diferença de resultados impossibilita conclusões acerca dessa relação entre spreads e concentração”, diz o BC.
Usando microdados
Para tentar responder se é a concentração ou a concorrência que melhor explica o spread, o BC apresenta outro estudo que usou mais de 13 milhões de dados sobre empréstimos a empresas não financeiras nas modalidades capital de giro, desconto de recebíveis e veículos.
Foi feita uma avaliação sobre a relação entre o spread dos empréstimos, o nível de concorrência para cada banco (medido pelo índice de Lerner) e o nível de concentração (medido pelo IHH regional, que foi calculado considerando a participação de mercado dos bancos em regiões definidas pelos dois primeiros dígitos do CEP). O spread médio da amostra é de 25,30 ponto percentual (p.p.) ao ano e a mediana é de 20,87 pontos.
Os resultados mostram uma redução no spread conforme aumenta a competição, mas as estimativas mostram que a queda média do spread seria de apenas 7,3%. Já a relevância econômica da relação entre concentração de mercado e spreads bancários é muito menor, com o spread caindo apenas 0,7 ponto de um local de grande concentração para outro de pouca concentração bancária.
Assim, explica o BC, apesar do ambiente competitivo ser uma fonte relevante para a determinação do spread, um aumento do grau de concorrência sozinho provavelmente não será capaz de promover uma queda expressiva nos spreads sem o tratamento de outros fatores, tais como inadimplência, capacidade de recuperação de garantias e maior compartilhamento de informações.
A íntegra do estudo por ser encontrada aqui. O estudo faz parte do Relatório de Economia Bancária (REB) que será divulgado na quarta-feira, com mais dados sobre concentração, concorrência e a abertura do spread bancário.
 16 de novembro de 2026 - 12:05
IMPOSTOS
Tarcísio diz ver com preocupação a intenção do governo de tributar LCA e CRA
16 de novembro de 2026 - 12:05 16 de novembro de 2026 - 11:50
AGROFORUM BTG PACTUAL
André Esteves, do BTG, vê agronegócio como “âncora” do Brasil e exemplo de competitividade
16 de novembro de 2026 - 11:50 15 de novembro de 2026 - 15:07
DESEQUILÍBRIO DAS CONTAS
Selic a 13,75% veio para ficar? JP Morgan vê riscos de o ajuste fiscal não surtir efeito e pressionar os juros
15 de novembro de 2026 - 15:07 15 de novembro de 2026 - 11:42
REDUÇÃO DE RISCOS
Incerteza fiscal leva gestoras a elevar caixa e a rever apostas em ativos brasileiros
15 de novembro de 2026 - 11:42 14 de novembro de 2026 - 15:16
MAIS LIDAS DO SD
Banco Central tira instituições do mercado, Banco do Brasil (BBAS3) decepciona no 3T26 e renda fixa volta a brilhar: veja o que bombou na semana
14 de novembro de 2026 - 15:16 14 de novembro de 2026 - 12:43
SOBE E DESCE DA BOLSA
Magazine Luiza (MGLU3) vira foguete, enquanto CSN (CSNA3) despenca; veja o que rolou no Ibovespa na semana
14 de novembro de 2026 - 12:43 14 de novembro de 2026 - 10:00
Conteúdo Empiricus
Lula é peça-chave para Ibovespa voltar aos 200 mil pontos? Empiricus traça possíveis cenários fiscais para o Brasil e seus efeitos na bolsa
14 de novembro de 2026 - 10:00 14 de novembro de 2026 - 9:31
NA MIRA DO LEÃO
Taxação de dividendos volta à pauta: PT protocola projetos para tributar lucros, proventos e grandes fortunas
14 de novembro de 2026 - 9:31 13 de novembro de 2026 - 18:25
CONTAS PÚBLICAS
Novo pacote de ajuste fiscal: o que muda nas contas do governo e como o mercado reagiu?
13 de novembro de 2026 - 18:25 13 de novembro de 2026 - 5:36
ISSO QUE É SORTE
Lotofácil 3828 paga prêmio milionário no interior de SP; Mega-Sena acumula e dinheiro em jogo vai a R$ 27 milhões
13 de novembro de 2026 - 5:36 12 de novembro de 2026 - 19:32
CASO NVIDIA
Nova CEO da Nvidia, Colette Kress está há 13 anos na companhia e já passou pela Microsoft
12 de novembro de 2026 - 19:32 12 de novembro de 2026 - 16:47
VAI OU NÃO VAI?
Dino mantém prazo inicial da 5×2, mas flexibiliza regra de transição
12 de novembro de 2026 - 16:47 12 de novembro de 2026 - 13:56
CARTEIRA TOP FUNDOS
Com juros altos por mais tempo, BTG torna carteira de geração de renda isenta de IR mais conservadora; veja as apostas
12 de novembro de 2026 - 13:56 12 de novembro de 2026 - 10:47
NÃO SERÁ SUFICIENTE
Governo Lula pode tirar as contas públicas do vermelho em 2027, mas BTG vê um problema no pacote fiscal
12 de novembro de 2026 - 10:47 12 de novembro de 2026 - 9:00
Conteúdo BTG Pactual
Inscrições para o AgroForum, evento online e gratuito do BTG Pactual sobre o agronegócio, estão abertas; veja como participar
12 de novembro de 2026 - 9:00 12 de novembro de 2026 - 8:55
NA MIRA DO REGULADOR
Duas liquidações em um dia: Banco Central tira cooperativa de crédito e administradora de consórcios do mercado
12 de novembro de 2026 - 8:55 12 de novembro de 2026 - 5:44
NA TRAAAAAVE!
375 apostadores ficam no quase na Lotofácil 3827; +Milionária paga mais de R$ 100 mil por bolas na trave
12 de novembro de 2026 - 5:44 11 de novembro de 2026 - 18:48
CONTENÇÃO DE GASTOS
Ajuste fiscal vem aí? Governo enviará projeto com impacto de até R$ 60 bilhões nas contas públicas em 2027; veja as principais medidas
11 de novembro de 2026 - 18:48 11 de novembro de 2026 - 17:48
BANCO CENTRAL
Galípolo quer mudar atuação do Banco Central, mas descarta mexer nas metas de inflação; entenda
11 de novembro de 2026 - 17:48 11 de novembro de 2026 - 16:46
DISPUTAS GLOBAIS