


Banco Inter abre nova avenida de receita para além dos serviços financeiros com “super app”
Pelos cálculos de João Vitor Menin, presidente do banco digital que já conquistou mais de 3 milhões de clientes, venda de produtos dentro do aplicativo tem potencial de gerar até R$ 500 milhões de receita em 2021


O cliente que usa o aplicativo do Banco Inter talvez nem tenha percebido, mas no mar laranja que domina a tela do celular surgiu recentemente um pequeno ícone com a figura de um carrinho de compras.
Esse ícone é apenas um embrião do que vem por aí. No meio de créditos, transferências e pagamentos, o banco digital decidiu ir além dos serviços financeiros e deu início a um de seus projetos mais ambiciosos, com o lançamento de um "super aplicativo". Os super apps, como são mais conhecidos, são aqueles que reúnem produtos e serviços de diferentes modalidades em uma única plataforma.
A ideia do Banco Inter é transformar o aplicativo atual e ampliá-lo para um marketplace. O projeto deve se traduzir em uma nova fonte de receita para a instituição financeira que atraiu mais de 3 milhões de clientes com seu modelo de conta digital gratuita.
[captacao]
O lançamento está previsto para acontecer no início de outubro, pouco mais de dois meses depois da oferta de ações realizada pelo banco. Na operação, o banco ganhou um parceiro de peso para ajudá-lo nessa missão: o japonês Softbank, um dos maiores fundos de tecnologia do mundo.
Mas qual o potencial e como vai funcionar o super app? Quem conta as principais novidades é o próprio presidente do banco, João Vitor Menin, na conversa que teve comigo e com o repórter Vinícius Pinheiro. Como um bom mineiro, ele nos recebeu na sede do Inter em São Paulo com direito a pães de queijo.
Leia Também
Quanto vale o show?
O presidente do Inter disse que o pequeno ícone "shopping" presente hoje no canto inferior do aplicativo do banco é apenas a "ponta do iceberg" do que vem pela frente.
Ao comentar sobre o impacto potencial do super app para as receitas, Menin fez todas as contas de cabeça na nossa frente. Ele usou como premissas a manutenção da taxa de crescimento do número de clientes do banco e do gasto médio de cada um deles hoje (R$ 1 mil).
Feita a ressalva de que não se trata de uma estimativa oficial (guidance), o presidente do Inter disse que, se o volume de compras dentro do ambiente do super app (TPV ON) chegar até 30% das realizadas com os cartões do banco nas lojas físicas (TPV OFF), e a taxa recebida pelas vendas (take rate) ficar em 5%, o potencial de receita ficaria entre R$ 100 milhões e R$ 110 milhões no último trimestre de 2020.
"Se mantivermos tudo em linha, a expectativa é que a gente consiga R$ 500 milhões de receita potencial em 2021, se anualizarmos o valor esperado para cada trimestre", afirmou.
A expectativa de transformação com o super app é tanta que Menin não descarta a possibilidade de que a palavra "banco" caia no futuro e que o aplicativo seja chamado apenas de Inter.
O que já está disponível?
Quem é cliente do (por enquanto) Banco Inter já pode ter uma degustação do novo serviço no ícone de compras disponível no aplicativo.
Já é possível encontrar aproximadamente 60 lojas que estão cadastradas, mas o número aumenta a cada dia. Entre elas, há grandes nomes como Animale, Carrefour, Dafiti, Lojas Renner e Submarino Viagens.
Apesar do número razoável de lojas, ainda não é possível efetuar todo o pagamento diretamente no app. Para concluir a compra, o cliente é direcionado para o site do próprio estabelecimento, o que prejudica um pouco a experiência do usuário.
Como vai ficar?
A ideia do Banco Inter é que o cliente faça toda a compra sem sair do app. Além de melhorias na hora de pagar, Menin diz que a versão mais completa da plataforma vai oferecer mais serviços e que eles devem ir desde entretenimento, lazer, mobilidade, hotelaria, viagem, saúde até educação.
"No nosso super aplicativo, a pessoa poderá ver o seu saldo, pagar uma conta, investir em ETFs, CDBs e ações, além de ter acesso a uma série de lojas de diferentes marcas em um só lugar."
O correntista do Inter terá um apelo adicional para fazer compras pelo app. Assim como já acontece na plataforma de investimentos, o banco vai dividir com o usuário parte da taxa cobrada dos lojistas, na forma de cashback.
A plataforma de investimentos do banco conta hoje com quase 300 mil investidores, sendo 40 mil CPFs únicos logando diariamente apenas no sistema de negociação de ações (home broker). Apenas para fins de comparação, a bolsa possui mais de 1,3 milhão de cadastros de investidores pessoas físicas.
Equação torta no crédito
O Inter pretende ainda oferecer crédito para o cliente que fizer compras pelo super app, e com taxas de juros mais baixas do que as tradicionais do cartão.
"A equação do crédito é bastante torta e esquisita no Brasil", disse Menin.
Para ele, um dos problemas é que a parte que cabe aos bancos na "interchange rate", ou seja, a taxa paga pelos lojistas a cada transação com cartões, é muito baixa. Com isso, as instituições compensam essa perda de arrecadação com taxas muito altas no rotativo do cartão.
Na tentativa de solucionar esse problema, o super app do Inter terá o que Menin chamou de uma "super interchange rate".
Na prática, ela deve unir a taxa cobrada hoje do cartão de crédito com o percentual que o banco vai cobrar pelas vendas no aplicativo, conhecida como "take rate".
Ao receber um percentual maior sobre cada transação, o banco poderá praticar uma taxa de juros menor no crédito, segundo Menin.
"Ao cobrar menos do cliente, você também aumenta a chance dele pagar, o que é muito positivo para o banco."
Melhor que Warren Buffett
O presidente do Inter também é todo elogios para o japonês Softbank. Ao falar sobre o investimento que recebeu do novo sócio na oferta de ações fechada no fim de julho, Menin disse que houve uma sinergia muito forte entre ambos.
"Nós fomos escolhidos pelo Softbank, que é a principal referência em termos de tecnologia no mundo, porque o que vamos fazer é um negócio novo. Fizemos exatamente o contrário do tradicional, saímos de serviços bancários para ir para um marketplace, e isso chamou a atenção deles", disse.
Para Menin, o Softbank é o melhor sócio que o banco poderia ter. "Mesmo se tivesse tido a opção de escolher a Berkshire Hathaway, de Warren Buffett, teria optado pelo aporte do Softbank".
O presidente do Inter não tem nada contra o bilionário norte-americano, pelo contrário. Mas avalia que Buffett seria um melhor parceiro para um parceiro na área industrial, por exemplo.
Com uma participação de 8,1% no Inter, o Softbank terá um representante no conselho, em um processo que ainda precisa ser formalizado no Banco Central.
Menin destacou que o fundo possui uma gestão bastante participativa nas empresas. Mas negou que isso provoque algum tipo de restrição na hora de fazer negócios com parceiros diferentes dos que receberam aporte do Softbank, como Loggi, Rappi etc.
O presidente do Banco Inter disse ainda que, se quiser trabalhar com outras empresas investidas pelo fundo, como a Uber, ou com a Loggi, terá de "correr atrás disso". Mas afirmou que a instituição também pode trabalhar com concorrentes, se for mais interessante para o banco.
Segundo Menin, o super app do Inter terá na prateleira os chamados "heroes", que seriam as empresas número um em seus setores de atuação, mas ele não deu mais detalhes sobre os potenciais parceiros.
Atenção aos dados
Em meio ao crescimento acelerado, o Banco Inter tem enfrentado alguns percalços. Quem procura informações sobre o banco nas redes sociais, encontra inúmeros defensores, mas também vários detratores.
Entre as reclamações estão problemas com o aplicativo fora do ar e contas que ficaram zeradas durante algumas horas. Como cliente, eu mesma já tive alguns problemas tanto no acesso ao aplicativo como de valores que "sumiram" temporariamente da plataforma de investimentos.
Menin reconheceu que o sistema de vez em quando passa por algumas instabilidades, que ele atribui ao fato de o Banco Inter contar com um único aplicativo para todos os serviços, ao contrário de outras instituições.
"Eu faço uma analogia com a aviação: eventualmente um dia o avião vai atrasar ou o tempo estará ruim", afirma o presidente.
E a concorrência?
Quando lançou sua conta digital, o Inter foi um dos pioneiros no mercado. Mas hoje as opções de bancos ou fintechs que oferecem serviços financeiros aumentou sensivelmente. A concorrência preocupa?
Para ele, os competidores não só não preocupam como até ajudam a difundir o próprio conceito de banco digital. Tanto que o ritmo de abertura de novas contas só aumentou e hoje está em 12 mil por dia, segundo o executivo.
O presidente do Inter também não espera uma grande concorrência no mercado de super aplicativos.
"Não acredito que teremos vários super apps, assim como não há muitos bancos digitais de fato", afirmou Menin, ao destacar que a maioria das fintechs oferece apenas parte dos serviços financeiros, enquanto que o Inter possui uma prateleira completa.
 4 de novembro de 2026 - 9:56
CHAVES NA MÃO
Fundo imobiliário BTLG11 embolsa R$ 56 milhões com venda de fatia de galpão; veja lucro por cota e detalhes da operação
4 de novembro de 2026 - 9:56 3 de novembro de 2026 - 14:02
BOLSA SOB PRESSÃO
Depois de tombo de 10%, XP fica mais cautelosa com a bolsa brasileira, mas aponta 10 ações para investir
3 de novembro de 2026 - 14:02 3 de novembro de 2026 - 13:29
SD ENTREVISTA
Dólar dispara, bolsa cai e Itaú muda a estratégia: chefe de recomendações do banco diz onde investir após as eleições
3 de novembro de 2026 - 13:29 3 de novembro de 2026 - 12:49
REDUÇÃO DA ALAVANCAGEM
Alívio na dívida? CSN (CSNA3) sobe 4% com avanço na venda da divisão de cimentos — mas ainda há desafios no radar
3 de novembro de 2026 - 12:49 3 de novembro de 2026 - 9:39
EX-PACMAN DOS FIIS?
Após onda de compras, ‘Pacman dos FIIs’ coloca imóveis à venda por R$ 530 milhões; veja lucro por cota
3 de novembro de 2026 - 9:39 2 de novembro de 2026 - 16:19
FIM DA GUERRA?
Petróleo fecha em queda de mais de 7% com expectativa de acordo para encerrar guerra no Oriente Médio
2 de novembro de 2026 - 16:19 2 de novembro de 2026 - 13:05
TOUROS E URSOS
Como será o amanhã? As perspectivas para seus investimentos após a eleição e a sangria dos mercados
2 de novembro de 2026 - 13:05 31 de outubro de 2026 - 18:07
CONFIRA
Atenção, investidor: B3 amplia horário de negociação a partir de terça-feira (3)
31 de outubro de 2026 - 18:07 31 de outubro de 2026 - 13:15
ENTENDA O CENÁRIO
JP Morgan faz alerta sobre o Banco do Brasil (BBAS3) e aponta desafio para o próximo trimestre
31 de outubro de 2026 - 13:15 31 de outubro de 2026 - 9:15
ENTRE MORTOS E FERIDOS
Sangria na bolsa deixa varejo e construção civil entre os setores mais castigados, mostra EQI
31 de outubro de 2026 - 9:15 30 de outubro de 2026 - 18:23
SANGRIA NOS MERCADOS
Ibovespa tem pior semana desde março de 2020 e arrasta desempenho mensal para vermelho, com um feito inesperado
30 de outubro de 2026 - 18:23 30 de outubro de 2026 - 13:11
ZERO A ZERO?
Uma semana muda tudo: BTG (BPAC11) devolve ganhos do ano e tem recomendação rebaixada — vale comprar após o tombo?
30 de outubro de 2026 - 13:11 30 de outubro de 2026 - 12:40
FUTURO NEBULOSO
Usiminas (USIM5) tem a maior baixa do Ibovespa com balanço aquém do esperado; o que pesou nos números do 3T26?
30 de outubro de 2026 - 12:40 30 de outubro de 2026 - 11:52
FÓRMULA MILIONÁRIA
De inquilina a dona: Coca-Cola compra imóvel do ALZR11 por R$ 140 milhões; veja ganho por cota
30 de outubro de 2026 - 11:52 30 de outubro de 2026 - 10:19
A CONTA CHEGOU
Casas Bahia (BHIA3) coloca aluguéis em dia, mas FII reduz projeção de dividendos; entenda o porquê
30 de outubro de 2026 - 10:19 29 de outubro de 2026 - 18:17
PESSIMISMO CONTINUA
Ibovespa tem 4º pregão seguido de baixa, com queda de 17% desde a eleição; em NY, dia também foi tingido de vermelho
29 de outubro de 2026 - 18:17 29 de outubro de 2026 - 14:00
Conteúdo Empiricus
Enquanto muitos investidores focam nos dividendos, este mercado bilionário bate recordes de crescimento na B3 em 2026
29 de outubro de 2026 - 14:00 29 de outubro de 2026 - 7:30
DE OLHO NO GRINGO
Um fundo imobiliário, duas versões: o que falta para os FIIs ‘falarem a língua’ do investidor estrangeiro?
29 de outubro de 2026 - 7:30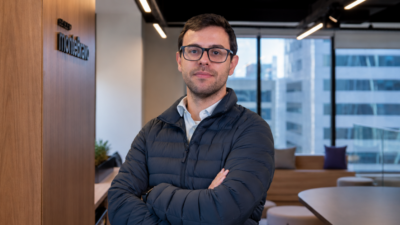 27 de outubro de 2026 - 18:40
SANGRIA ESTANCOU?
Vale investir na Bolsa depois da ‘segunda-feira sangrenta’? Estrategista da Monte Bravo diz quais setores olhar, mas tem um ativo preferido
27 de outubro de 2026 - 18:40 27 de outubro de 2026 - 16:08
PECHINCHAS NA BOLSA

