


Crédito não é o vilão: problema está no uso errado e na falta de informação, diz CEO da CloQ
Em entrevista ao Seu Dinheiro, a executiva Rafaela Cavalcanti afirma que não existe crédito “bom” ou “ruim” sem considerar renda, objetivo e capacidade de pagamento

O crédito virou sinônimo de preocupação para boa parte dos brasileiros considerando o alto nível de endividamento da população. Mas, para especialistas do setor, o problema pode estar menos no acesso ao dinheiro emprestado e mais na forma como ele é oferecido e utilizado.
Dados da Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), da Confederação Nacional do Comércio (CNC), mostram que cerca de 80,9% das famílias brasileiras têm dívidas atualmente. O cartão de crédito lidera com folga, responsável por aproximadamente 85% dos casos.
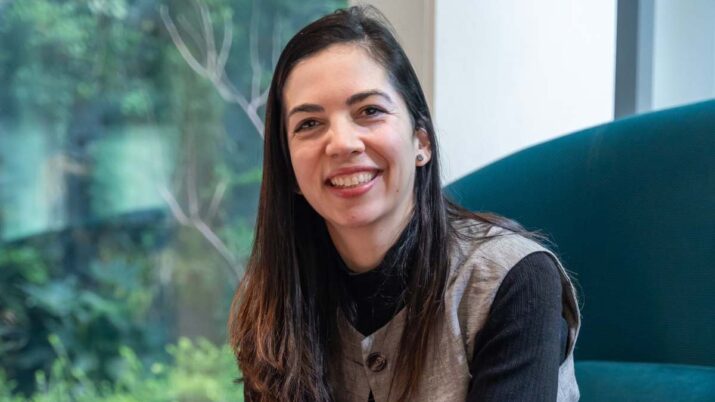
Ainda assim, para Rafaela Cavalcanti, CEO e cofundadora da fintech CloQ — que oferece empréstimos de baixo valor a negativados —, isso não significa que o crédito seja o principal inimigo da saúde financeira.
“O crédito, quando utilizado de forma planejada e alinhada à realidade financeira do consumidor, pode ser uma ferramenta importante de organização e até de construção de histórico financeiro. A inadimplência está muito mais relacionada ao uso descontrolado e à falta de informação do que ao crédito em si”, afirmou em entrevista exclusiva ao Seu Dinheiro.
A executiva diz que um dos principais erros cometidos pelos consumidores é contratar crédito apostando em uma melhora futura da renda.
“De nada adianta encontrar o crédito ‘perfeito’ se as parcelas vão estrangular o orçamento. O crédito precisa caber no hoje, não no amanhã que a gente espera que aconteça”, disse.
Leia Também
Segundo Cavalcanti, muita gente avalia apenas se a nova parcela “cabe no bolso”, sem considerar o quanto da renda já está comprometida com outras despesas fixas.
Fintechs avançam e mudam análise de crédito
Ao mesmo tempo em que o endividamento cresce, o mercado de crédito também passa por uma transformação puxada pelas fintechs.
Levantamento da PwC Brasil em parceria com a Associação Brasileira de Crédito Digital (ABCD) mostra que o volume concedido por fintechs de crédito atingiu R$ 35,5 bilhões em 2024.
Essas empresas vêm tentando reduzir um problema histórico do setor: liberar crédito acima da capacidade de pagamento do consumidor. A estratégia é utilizar modelos mais digitais e realizar análises baseadas em inteligência artificial (IA) e dados alternativos, como movimentação bancária e histórico de contas pagas.
Para Rafaela Cavalcanti, o desafio do mercado não é apenas ampliar o acesso ao crédito, mas garantir que ele seja sustentável ao longo do tempo.
“É fundamental oferecer ferramentas, informação e limites adequados para que o consumidor consiga usar o recurso a seu favor, sem comprometer sua saúde financeira”, afirmou.
O “crédito certo” depende do objetivo
Na avaliação da CEO da CloQ, não existe um tipo de crédito universalmente melhor. A escolha depende do objetivo da contratação e da situação financeira de cada pessoa.
Ela cita, por exemplo, que tomar empréstimo para quitar uma dívida mais cara pode fazer sentido, enquanto usar crédito para investir exige mais cautela.
“Pegar crédito para investir é uma aposta que exige muita clareza, porque você precisa ter quase certeza de que o retorno vai superar o custo do dinheiro emprestado”, afirmou.
Outro erro comum, segundo a executiva, é usar linhas de crédito incompatíveis com o objetivo final, como contratar uma dívida longa para resolver um problema pontual ou recorrer a prazos curtos para financiar investimentos de longo prazo.
Parcelamento sem juros ainda é o favorito
Quando o assunto é consumo, como a compra de eletrodomésticos ou celulares, Rafaela Cavalcanti considera que o parcelamento sem juros no cartão ainda é uma das alternativas mais vantajosas para o brasileiro, desde que a fatura seja paga integralmente.
“O problema é quando o consumidor entra no rotativo do cartão. Essa é a linha de crédito mais cara do país”, disse.
Ela também alerta para o parcelamento oferecido diretamente por varejistas, que muitas vezes embute juros no preço final do produto mesmo quando anunciado como “0%”.
Nano-crédito ganha espaço entre baixa renda
Uma das apostas da CloQ é o nano-crédito, modalidade voltada para empréstimos de até R$ 500 e prazos que variam de 2 a 5 meses. A ideia é que o produto seja uma porta de entrada para o sistema financeiro.
Segundo Rafaela Cavalcanti, o modelo pode funcionar bem em situações emergenciais mais simples, como despesas inesperadas com farmácia, pequenos reparos ou gastos antes do recebimento do salário.
“O nano-crédito faz sentido quando o valor do imprevisto é baixo, o prazo de resolução é curto e a pessoa tem clareza de que consegue pagar em pouco tempo”, disse. “Tomar um valor que você já consegue pagar, quitar dentro do prazo e repetir esse ciclo algumas vezes ajuda a construir confiabilidade.”
A executiva pondera, porém, que o recurso não deve virar hábito para cobrir déficits recorrentes no orçamento.
“Quando o nano-crédito vira uma solução permanente para tapar buracos, o problema deixa de ser a emergência e passa a ser o orçamento em si”, pontuou.
 22 de outubro de 2026 - 7:14
PARA NUNCA MAIS TER PROBLEMAS
Ganhar na loteria uma vez por mês? Veja quanto rende o prêmio de R$ 200 milhões da Mega-Sena acumulada
22 de outubro de 2026 - 7:14 22 de outubro de 2026 - 6:03
PLANEJAMENTO FUTURO
Não dependa do INSS: previdência antes restrita a quem trabalha em grandes empresas agora está aberta para você
22 de outubro de 2026 - 6:03 21 de outubro de 2026 - 17:21
SD EXPLICA
Seu inquilino está inadimplente? Entenda o que você pode fazer para não acabar perdendo o seu imóvel
21 de outubro de 2026 - 17:21 20 de outubro de 2026 - 19:07
IMPOSTOS
Decisão do STF garante isenção de ITBI para holdings familiares quando imóveis passam a integrar o capital da empresa
20 de outubro de 2026 - 19:07 19 de outubro de 2026 - 10:19
UM 'PRÊMIO' DE LOTERIA POR MÊS
Mega-Sena acumulada: quanto rende o prêmio de R$ 185 milhões na renda fixa conservadora
19 de outubro de 2026 - 10:19 18 de outubro de 2026 - 12:19
LOTERIAS
Mega-Sena acumula para R$ 185 milhões, mas Lotofácil faz três ganhadores; veja os resultados deste domingo (8)
18 de outubro de 2026 - 12:19 18 de outubro de 2026 - 10:00
Conteúdo Empiricus
ChatGPT e Gemini comendo poeira? Especialista em IA revela por que Claude ‘nada de braçada’ quando o assunto é investir com auxílio da tecnologia
18 de outubro de 2026 - 10:00 17 de outubro de 2026 - 9:15
TENTAR A SORTE
Ainda dá tempo de ficar milionário: Mega-Sena sorteia prêmio acumulado em R$ 170 milhões neste domingo
17 de outubro de 2026 - 9:15 16 de outubro de 2026 - 10:00
Conteúdo BTG Pactual
Seu filho pede dinheiro toda semana? Talvez seja a hora de ensinar educação financeira na prática; veja como
16 de outubro de 2026 - 10:00
16 de outubro de 2026 - 9:41
RENDA MENSAL MILIONÁRIA
Adeus, trabalho! Quanto rende o prêmio de R$ 170 milhões da Mega-Sena acumulada na renda fixa conservadora
16 de outubro de 2026 - 9:41 14 de outubro de 2026 - 8:44
RENDA MENSAL MILIONÁRIA
É possível gastar tanto dinheiro? Veja quanto rende o prêmio de R$ 150 milhões da Mega-Sena acumulada
14 de outubro de 2026 - 8:44 14 de outubro de 2026 - 6:05
APOSENTADORIA
A previdência privada mais popular do mundo não funciona no Brasil — e o motivo não é o INSS
14 de outubro de 2026 - 6:05 11 de outubro de 2026 - 12:07
LOTERIAS
Lotofácil faz ganhadores em Goiás e no Piauí; Mega-Sena acumula para R$ 150 milhões
11 de outubro de 2026 - 12:07 11 de outubro de 2026 - 10:08
FILOSOFIA DE INVESTIMENTO
Estoicismo: a filosofia de Epicteto aplicada aos investimentos e à liberdade financeira
11 de outubro de 2026 - 10:08 10 de outubro de 2026 - 14:00
Conteúdo Empiricus
Ação recomendada pela Empiricus em agosto acumula alta de mais de 60% com as Eleições 2026; entenda
10 de outubro de 2026 - 14:00 9 de outubro de 2026 - 6:03
DEVO, NÃO NEGO...
Atrasou o financiamento? Saiba o que o banco pode ou não fazer e como renegociar para não perder o imóvel
9 de outubro de 2026 - 6:03 3 de outubro de 2026 - 14:00
Conteúdo Empiricus
Até IPCA+ 10,68% sem IR: Esse investimento ainda paga juros reais altos — e não se trata de nenhum título público
3 de outubro de 2026 - 14:00 2 de outubro de 2026 - 11:31
SD EXPLICA
Você pagou mais IPTU do que deveria? Veja como conferir e pedir o dinheiro de volta
2 de outubro de 2026 - 11:31 30 de setembro de 2026 - 17:30
RANKING DA CAPITAL PAULISTA
Aluguel de 50 metros em bairros cobiçados de SP custa a partir de R$ 1.876. Onde estão os mais baratos?
30 de setembro de 2026 - 17:30 29 de setembro de 2026 - 14:40
FINANÇAS PESSOAIS

