


Sozinha, a Farm Rio deve valer mais que a própria dona Azzas 2154 — e sua venda pode ditar rumos de AZZA3 em meio à guerra de sócios
Bancos veem potencial de destravamento de valor na principal marca da Azzas, que pode atrair compradores estratégicos e redefinir a tese de investimento de AZZA3

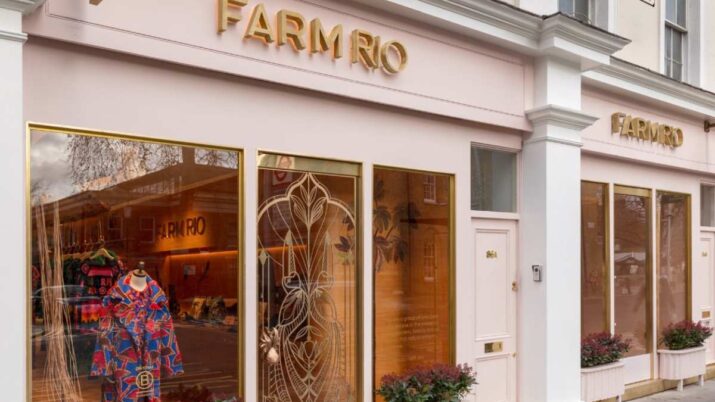
Em um caso que lembra o velho ditado de que o aluno pode superar o mestre, a Azzas 2154 (AZZA3) movimentou o mercado na última sexta-feira (19) ao anunciar que avalia alternativas estratégicas para a Farm Rio. A marca, que faz parte do extenso portfólio do grupo e se tornou seu principal motor de crescimento, pode valer sozinha mais do que toda a companhia na bolsa, segundo estimativas do JP Morgan.
Na avaliação do banco,o valor gira entre R$ 4,4 bilhões e R$ 5,5 bilhões. A conta considera cerca de R$ 3,7 bilhões em vendas brutas projetadas para 2026, com margem Ebitda (lucro antes de juros, impostos, depreciação e amortização) de 18% e múltiplo EV/Ebitda entre 8 e 10 vezes.
Esses dois últimos indicadores medem, respectivamente, a parcela da receita que a empresa consegue transformar em geração operacional de caixa e quanto o mercado está disposto a pagar por essa geração de resultados.
Com isso, as ações da Azzas disparam nesta segunda-feira (22), com alta de quase 9% por volta das 10h35, negociadas a R$ 19,10.
Farm Rio e Azzas: a criatura pode valer mais que o 'criador'
"Caso essa estimativa se confirme, a Farm Rio sozinha valeria mais de 120% do valor de mercado atual da Azzas, que gira em torno de R$ 3,6 bilhões e vem sendo pressionado por questões de governança e execução", escrevem os analistas do JP Morgan em relatório.
De acordo com o banco, a marca opera de forma relativamente independente dentro do grupo, sob liderança de seus fundadores, Kátia Barros e Marcello Bastos. Segundo estimativas, a dupla detêm cerca de 3% a 4% da Azzas. Os analistas avaliam que ambos podem estar dispostos a deixar o grupo em meio aos problemas mais amplos de governança.
Leia Também
Por outro lado, o time de análise argumenta que a Farm Rio ainda apresenta concentração relativamente elevada em categorias de produtos e mercados geográficos. O Brasil responde por cerca de 60% das vendas totais e a companhia ainda não foi testada ao longo de múltiplos ciclos de consumo e de moda, como ocorre com grandes grupos globais.
Por isso, o JPMorgan acredita que investidores tendem a precificar a empresa mais próxima de companhias de vestuário de alta qualidade do que de conglomerados globais de luxo, apesar do crescimento superior.
Já na visão do BTG Pactual, a Farm tem sido uma das poucas marcas capazes de entregar crescimento consistente de dois dígitos ao mesmo tempo em que preserva seu posicionamento premium e uma rentabilidade saudável.
"O contraste com outros segmentos do grupo tem se tornado cada vez mais evidente. Enquanto categorias como calçados, básicos e algumas operações mais maduras de vestuário enfrentaram um ambiente de consumo mais desafiador, ajustes de estoques e demanda mais fraca, a Farm continuou se beneficiando da força da marca e de sua crescente relevância internacional", escrevem os analistas do banco.
Para a XP, a operação combina fortes perspectivas de crescimento, valor de marca distintivo e rentabilidade sólida, o que deve atrair interesse de players estratégicos e financeiros.
O principal ponto de atenção, na visão da corretora, é o preço que um eventual comprador estaria disposto a pagar pela Farm Rio. Os analistas estimam que a marca possa valer entre US$ 360 milhões e US$ 900 milhões, algo entre R$ 2 bilhões e R$ 5 bilhões — uma diferença suficiente para alterar significativamente a percepção de valor da Azzas.
Os próximos capítulos devem ditar os rumos de AZZA3 na bolsa
Para XP e JP Morgan as ações da companhia passarão a reagir cada vez mais a rumores sobre interessados e às discussões em torno do valuation do negócio, em dinâmica semelhante à observada durante o processo de venda da Aesop pela Natura.
A discussão surge em meio a um cenário de governança cada vez mais complexo envolvendo os acionistas controladores da companhia, além de um momento em que investidores continuam questionando se os benefícios da criação de um conglomerado multimarcas de moda foram plenamente capturados.
"O anúncio sugere que algum movimento estratégico envolvendo a marca pode ocorrer antes mesmo de uma resolução da disputa societária entre os acionistas controladores", diz o relatório do JP Morgan.
Hoje, uma solução para o impasse poderia resultar em uma divisão da empresa em dois negócios distintos: de um lado, as operações de calçados e marcas básicas e franquias; de outro, o segmento de vestuário feminino. Nesse cenário, a marca Reserva surge como uma das principais incógnitas.
O que fazer com as ações?
Mesmo com o potencial destravamento de valor, o JP Morgan mantém uma recomendação neutra para o papel que negocia a 4,7 vezes o lucro estimado para 2026 e 3,8 vezes para 2027.
Já a o BTG Pactual e a XP recomendam a compra dos papéis, ambos com preço-alvo em R$ 40, o que representa um potencial de quase 130% de alta.
 6 de novembro de 2026 - 17:23
TESOURA AFIADA
Safra rebaixa BB (BBSA3) para venda; Itaú (ITUB4) e Bradesco (BBDC4) também sofrem e só uma ação escapa da degola
6 de novembro de 2026 - 17:23 6 de novembro de 2026 - 16:27
LUXO NAS ALTURAS
8 pontos por dólar, passagem aérea extra e até 20 acompanhantes nas salas VIP: o que oferece o cartão de R$ 12 mil do Itaú
6 de novembro de 2026 - 16:27 6 de novembro de 2026 - 13:08
ALÍVIO ADIANTE?
Cosan (CSAN3) dispara quase 20% em dois dias com aposta em desalavancagem e possível venda de fatia da Compass
6 de novembro de 2026 - 13:08 6 de novembro de 2026 - 6:33
NOVA FRONTEIRA
Revolut prepara ofensiva de US$ 1 bilhão na América Latina: o plano da fintech para crescer no Brasil e conquistar novos mercados
6 de novembro de 2026 - 6:33 5 de novembro de 2026 - 19:58
VAI PINGAR
Dividendos e JCPs: Sabesp (SBSP3) vai depositar R$ 2,6 bilhões — e ainda dá para aproveitar
5 de novembro de 2026 - 19:58 5 de novembro de 2026 - 18:11
BALANÇO 3T26
Fleury (FLRY3): Lucro cresce 42,9% no 3T26 e bate expectativa; CEO detalha planos para sustentar o crescimento
5 de novembro de 2026 - 18:11 5 de novembro de 2026 - 16:31
SD ENTREVISTA
“A arte está em saber quem merece crédito”: o recado do ABC Brasil (ABCB4) para empresas em meio à pressão dos juros
5 de novembro de 2026 - 16:31 5 de novembro de 2026 - 14:18
É DINHEIRO OU NÃO É?
Após OPA da Helbor (HBOR3), HBR Realty (HBRE3) vende ativos a FII por quase R$ 1 bilhão; ações sobem 6%
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 14:18
ENTROU EM PROMOÇÃO?
Ações com desconto? Queda de 9% é oportunidade para Méliuz (CASH3) após balanço, segundo dois bancões; entenda
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 13:58
EMPRESAS
Cosan (CSAN3) está barata demais? UBS-BB vê oportunidade após tombo de 40% e aponta o que pode destravar valor
5 de novembro de 2026 - 13:58 5 de novembro de 2026 - 13:25
O QUE AGRADOU?
Ação da C&A (CEAB3) dispara até 10% após trimestre melhor do que o temido pelo mercado; veja os destaques
5 de novembro de 2026 - 13:25 4 de novembro de 2026 - 14:45
ONDE INVESTIR NO VAREJO?
Juros mais altos por mais tempo: Citi rebaixa Magazine Luiza (MGLU3), eleva Alpargatas (ALPA4) e muda apostas no varejo
4 de novembro de 2026 - 14:45
4 de novembro de 2026 - 12:35
AMBIÇÃO RENOVADA
Revolut chega a US$ 115 bilhões e já vale mais que o dobro do Nubank; o que está por trás da aposta dos investidores
4 de novembro de 2026 - 12:35 4 de novembro de 2026 - 11:56
CENÁRIO MAIS APERTADO
“É preciso ser realista”: CEO do Itaú (ITUB4) revela como o banco pretende equilibrar crédito e rentabilidade em 2027
4 de novembro de 2026 - 11:56 4 de novembro de 2026 - 10:06
MAIS UMA PARA A LISTA
Aeris (AERI3) recorre à recuperação extrajudicial para lidar com dívida de R$ 1,52 bilhão
4 de novembro de 2026 - 10:06 4 de novembro de 2026 - 8:56
PECHINCHA ENTRE OS BANCÕES
Nem na crise de 2016 o Bradesco (BBDC4) ficou tão barato: o que o Morgan Stanley está vendo após o tombo de quase 40% desde as eleições
4 de novembro de 2026 - 8:56 3 de novembro de 2026 - 18:37
RESULTADO
Itaú (ITUB4) lucra R$ 12,6 bilhões no 3T26, em linha com o esperado; veja o que pesou no balanço
3 de novembro de 2026 - 18:37 3 de novembro de 2026 - 17:47
CAIU DEMAIS?
Nubank (NU): XP vê duas cartas na manga para roxinho; saiba o potencial da ação
3 de novembro de 2026 - 17:47 3 de novembro de 2026 - 6:02
PRÉVIA DO BALANÇO
Após decepção dos rivais no 3T26, é a vez de o Itaú (ITUB4) mostrar por que joga em outra liga; veja o que esperar do balanço
3 de novembro de 2026 - 6:02 2 de novembro de 2026 - 14:00
ALÔ, É UM SER HUMANO?

