


“A arte está em saber quem merece crédito”: o recado do ABC Brasil (ABCB4) para empresas em meio à pressão dos juros
Diretor de RI vê uma divisão cada vez maior entre companhias disputadas pelos bancos e aquelas com dificuldade para conseguir financiamento


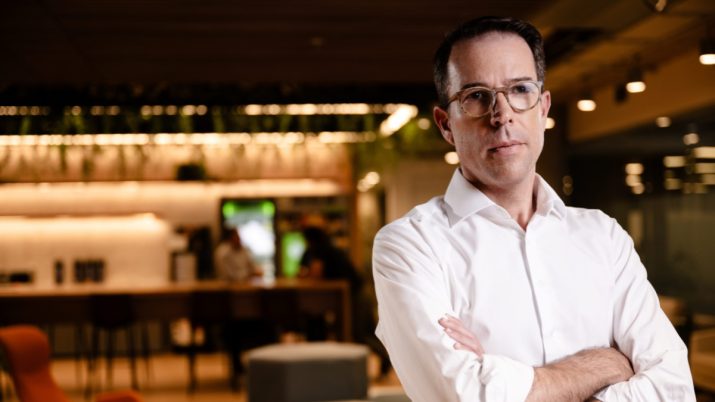
“Formam-se dois extremos: empresas disputadas por todos e empresas com dificuldade de acesso ao crédito. A arte está na boa concessão e em saber diferenciar quem merece crédito.” A avaliação de Ricardo Moura, diretor de Relações com Investidores, Estratégia e Business Development do Banco ABC Brasil (ABCB4), resume o momento do mercado de crédito — e a estratégia que a instituição pretende seguir para crescer nele.
Com juros elevados por mais tempo e a inadimplência sob pressão em diferentes segmentos, conseguir dinheiro emprestado ficou mais difícil para algumas empresas. Para outras, porém, a seletividade dos bancos pode abrir espaço para novas oportunidades de financiamento.
“Não é sempre que as oportunidades aparecem, então acho que o nosso papel é estar pronto para quando isso acontecer”, afirmou Moura, em entrevista ao Seu Dinheiro.
A estratégia ajudou a impulsionar o balanço do terceiro trimestre. A carteira de crédito expandida chegou a R$ 60,4 bilhões, alta de 15,5% em 12 meses e de 7% na comparação com o trimestre anterior.
O lucro líquido somou R$ 273,7 milhões, avanço de 6,4% no trimestre e de 6,6% em um ano. Já o retorno sobre o patrimônio líquido anualizado (ROAE) subiu para 15%.
O ritmo de expansão, contudo, não deve ser tomado como uma nova velocidade permanente. O ABC manteve a projeção de crescimento da carteira expandida entre 6% e 10% em 2026.
Leia Também
Com menor visibilidade sobre a economia e a perspectiva de juros altos por mais tempo, a instituição pretende preservar a flexibilidade para acelerar ou desacelerar conforme a relação entre risco e retorno de cada operação.
Para analistas, o balanço demonstrou "um resultado bem administrado, provavelmente neutro para a ação", nas palavras do Itaú BBA.
Crédito mais caro volta a separar empresas boas das mais arriscadas
Depois de um período de abundância de recursos, o mercado voltou a diferenciar com mais rigor o risco de cada tomador.
Na avaliação de Moura, quando havia muito dinheiro disponível, a distância entre as taxas cobradas de empresas com perfis de crédito distintos era menor. Agora, essa diferença voltou a aparecer nos preços.
A mudança tem implicações diretas para as companhias. Empresas com balanços sólidos e receitas previsíveis tendem a encontrar condições de financiamento relativamente melhores.
Já aquelas que combinam margens apertadas, endividamento elevado e dificuldade para repassar custos aos preços ficam mais vulneráveis.
“Se tiver uma dessas características, pode ser um problema; se tiver as três, o problema fica ainda maior”, disse o executivo.
Essa leitura também ajuda a explicar por que o ABC não pretende concentrar sua expansão em um único perfil de cliente.
No terceiro trimestre, as carteiras Corporate e Middle cresceram 19,2% e 14,5%, respectivamente, na comparação anual. Mas a instituição quer manter espaço para aproveitar oportunidades em diferentes segmentos, de acordo com as condições de cada momento.
“Não queremos ficar concentrados apenas em Large, Middle ou Corporate, pois a carteira ficaria menor e mais volátil”, afirmou Moura.
Crédito para empresas pode sofrer menos com inadimplência?
Embora reconheça a pressão sobre a capacidade de pagamento das companhias, Moura avalia que o crédito bancário para pessoas jurídicas tende a atravessar a virada do ciclo em condições relativamente melhores do que outros segmentos.
Na visão do executivo, a pessoa física e as empresas que recorreram mais intensamente ao mercado de capitais acumularam níveis maiores de alavancagem nos últimos anos.
No mercado de capitais, ele cita correções já observadas em setores como agronegócio e infraestrutura, após excessos em períodos anteriores.
O executivo pondera que o alongamento das dívidas de empresas que acessaram esse mercado trouxe maior resiliência ao passivo e reduziu parte dos riscos de liquidez.
Ainda assim, avalia que a concessão de crédito bancário para empresas foi, de modo geral, mais disciplinada.
“Em uma base relativa, deveremos ver as empresas sofrendo menos do que outros segmentos de crédito no Brasil”, afirmou.
Isso não significa que o segmento esteja imune à deterioração. Moura reconhece que empresas menores enfrentam mais dificuldades e que há casos pontuais de companhias de grande porte sob pressão.
Mas o executivo avalia que a alta da inadimplência corporativa tem ocorrido de forma gradual e ainda está distante dos níveis observados em 2016, durante a recessão daquele período.
No caso das empresas menores, parte da exposição dos bancos está vinculada a programas com garantias públicas, como o Fundo Garantidor para Investimentos (FGI). Na avaliação do executivo, essas garantias ajudam a reduzir a perda efetiva das instituições financeiras quando há atrasos nos pagamentos.
No trimestre, o ABC Brasil reforçou as provisões para eventuais calotes em 37%, para R$ 109,8 milhões, enquanto a qualidade dos ativos permaneceu estável.
ABC Brasil quer aproveitar as janelas de oportunidade
A cautela não significa fechar a torneira do crédito. Segundo Moura, o banco encontrou operações com uma relação entre risco e retorno considerada atrativa em nichos nos quais financiadores tradicionais precisaram reduzir sua exposição.
“Há financiadores tradicionais em alguns nichos que precisam retrair o apetite por razões específicas, e isso abre espaço para nós”, afirmou.
Foi essa combinação que permitiu ao ABC acelerar a carteira no terceiro trimestre. Mas o executivo ressalta que o crescimento não será linear: em alguns períodos, a instituição poderá avançar mais; em outros, o ritmo tende a ser menor.
A capacidade de aproveitar essas janelas também passa pela estrutura de capital.
Em setembro, o banco emitiu R$ 600,9 milhões em letras financeiras subordinadas perpétuas, classificadas como Capital Complementar de Nível 1. Segundo a instituição, a operação representa um acréscimo de 1,05 ponto percentual ao índice de capital de Nível 1.
Para Moura, manter uma posição de capital confortável dá ao banco liberdade para agir quando surgem oportunidades. “Poderíamos operar com capital mais justo, mas isso nos impediria de crescer no momento em que as oportunidades surgem”, afirmou.
Diversificação de receitas entra no plano de crescimento
Além de emprestar, o ABC quer ampliar as fontes de receita que dependem menos da alocação de capital. A instituição vem buscando produtos que atendam às demandas dos clientes e tenham sinergia com o relacionamento já estabelecido com as empresas.
A lógica é aumentar o chamado cross-selling — a venda de diferentes soluções para um mesmo cliente — e, ao mesmo tempo, diversificar as fontes de resultado.
Receitas que exigem pouca ou nenhuma alocação de capital podem ajudar a trazer mais previsibilidade ao negócio e reduzir a dependência da margem financeira com crédito.
O banco também registrou avanços na eficiência operacional. A margem financeira alcançou R$ 697,7 milhões no terceiro trimestre, alta de 5,8% em relação ao período anterior.
Com as receitas crescendo mais rapidamente do que as despesas, o índice de eficiência caiu para menos de 38%, um patamar que a administração perseguia havia algum tempo.
Moura atribui a melhora à disciplina de custos e à redução de despesas extraordinárias que pesaram sobre o primeiro semestre, como os gastos com a mudança de sede e o pagamento simultâneo de dois aluguéis durante a transição.
Juros altos por mais tempo são o principal risco para o ABC Brasil
Apesar das oportunidades, o ABC Brasil não descarta os desafios à frente. A perspectiva de juros elevados por mais tempo aumenta o peso do serviço da dívida para as empresas e reduz a visibilidade sobre a capacidade de pagamento dos clientes.
“Nosso principal risco é o risco de crédito”, afirmou Moura. Para administrar essa exposição, o banco pretende manter uma combinação de provisionamento, diversificação da carteira, capital, critérios rigorosos de concessão e controles internos.
O cenário também pode tornar mais acirrada a disputa pelos clientes de melhor qualidade.
Com menos empresas consideradas excelentes tomadoras de crédito, diferentes instituições tendem a disputar os mesmos negócios, enquanto companhias mais arriscadas podem encontrar cada vez mais dificuldade para conseguir financiamento.
É nesse ambiente que o ABC pretende fazer valer sua estratégia: estar capitalizado para aproveitar as oportunidades, diversificar a carteira e, sobretudo, não confundir crescimento com concessão indiscriminada.
 4 de novembro de 2026 - 12:35
AMBIÇÃO RENOVADA
Revolut chega a US$ 115 bilhões e já vale mais que o dobro do Nubank; o que está por trás da aposta dos investidores
4 de novembro de 2026 - 12:35 4 de novembro de 2026 - 11:56
CENÁRIO MAIS APERTADO
“É preciso ser realista”: CEO do Itaú (ITUB4) revela como o banco pretende equilibrar crédito e rentabilidade em 2027
4 de novembro de 2026 - 11:56 4 de novembro de 2026 - 10:06
MAIS UMA PARA A LISTA
Aeris (AERI3) recorre à recuperação extrajudicial para lidar com dívida de R$ 1,52 bilhão
4 de novembro de 2026 - 10:06 4 de novembro de 2026 - 8:56
PECHINCHA ENTRE OS BANCÕES
Nem na crise de 2016 o Bradesco (BBDC4) ficou tão barato: o que o Morgan Stanley está vendo após o tombo de quase 40% desde as eleições
4 de novembro de 2026 - 8:56 3 de novembro de 2026 - 18:37
RESULTADO
Itaú (ITUB4) lucra R$ 12,6 bilhões no 3T26, em linha com o esperado; veja o que pesou no balanço
3 de novembro de 2026 - 18:37 3 de novembro de 2026 - 17:47
CAIU DEMAIS?
Nubank (NU): XP vê duas cartas na manga para roxinho; saiba o potencial da ação
3 de novembro de 2026 - 17:47 3 de novembro de 2026 - 6:02
PRÉVIA DO BALANÇO
Após decepção dos rivais no 3T26, é a vez de o Itaú (ITUB4) mostrar por que joga em outra liga; veja o que esperar do balanço
3 de novembro de 2026 - 6:02 2 de novembro de 2026 - 14:00
ALÔ, É UM SER HUMANO?
Fim da secretária eletrônica? Empresas terão de oferecer atendimento humano obrigatório no SAC; veja o que muda
2 de novembro de 2026 - 14:00 1 de novembro de 2026 - 10:35
O TEMPO FECHOU
Chilli Beans vê o sol se esconder: rede de óculos escuros pede recuperação extrajudicial; entenda os próximos passos da empresa
1 de novembro de 2026 - 10:35 31 de outubro de 2026 - 16:11
TIRANDO O CAVALINHO DA CHUVA
Nada de dividendos extras: Vale (VALE3) descarta possibilidade, mas CFO revela alternativa que pode agradar acionista
31 de outubro de 2026 - 16:11 30 de outubro de 2026 - 19:00
REESTRUTURAÇÃO
Raízen (RAIZ4) será dividida em duas empresas listadas em bolsa e aprova aumento de capital de R$ 39,8 bilhões
30 de outubro de 2026 - 19:00 30 de outubro de 2026 - 15:18
PROTEÇÃO ATIVADA
Apesar da pressão nos custos, Vale (VALE3) conta como economizou até US$ 3 bilhões no 3T26; ação sobe mesmo com balanço fraco
30 de outubro de 2026 - 15:18 30 de outubro de 2026 - 10:26
REDUÇÃO DE DÍVIDA NO RADAR
Vai sair do papel? CSN (CSNA3) dá passo decisivo para venda de negócio de cimentos por R$ 12,7 bilhões
30 de outubro de 2026 - 10:26 29 de outubro de 2026 - 20:27
BALANÇO 3T26
Com minério de ferro e petróleo jogando contra, Vale (VALE3) vê lucro cair 53%, para US$ 1,255 bilhão
29 de outubro de 2026 - 20:27 29 de outubro de 2026 - 18:50
O FUTURO DA PETROLEIRA
Petrobras (PETR4) confirma terceira descoberta de petróleo na Margem Equatorial
29 de outubro de 2026 - 18:50 29 de outubro de 2026 - 16:50
HORA DE COMPRAR?
Gerdau (GGBR4) no radar: Itaú BBA recomenda compra e UBS BB vê ação a R$ 35; o que está por trás do otimismo?
29 de outubro de 2026 - 16:50 29 de outubro de 2026 - 14:49
AQUECIMENTO PARA O BALANÇO
Dividendos de até US$ 4,2 bilhões: com operacional tinindo, Petrobras (PETR4) deve ‘blindar’ os proventos da queda do petróleo
29 de outubro de 2026 - 14:49 29 de outubro de 2026 - 11:53
RESULTADOS DO 3T26
Microsoft (MSFT) mostra que é possível crescer com IA gastando menos e com balanço sólido; veja números
29 de outubro de 2026 - 11:53 29 de outubro de 2026 - 11:22
CILADA NA BOLSA?

