


O ‘trade’ de Vivara (VIVA3) que poucos perceberam: ouro comprado na baixa agora ajuda a turbinar o caixa
Rede de joalherias tem estoque de ouro comprado a preços bem mais baixos e diz que prefere preservar margens quando o momento de ir a mercado chegar

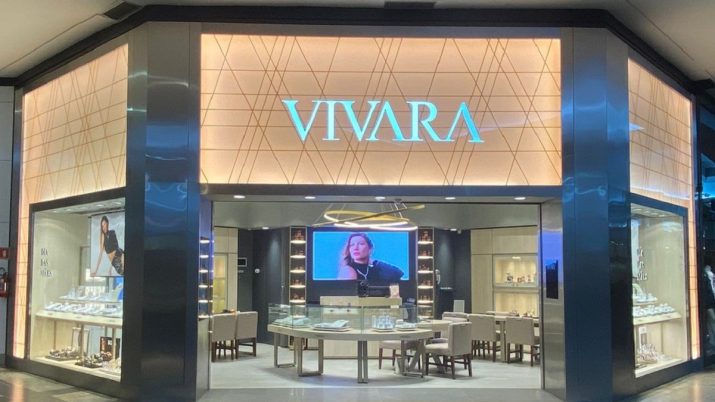
O balanço da Vivara (VIVA3) esconde um verdadeiro baú do tesouro, cheio de ouro. Literalmente. É o seu estoque bilionário, que equivale a mais de um ano e meio de vendas, considerando a cobertura em dias de estoque.
Esse pote de ouro deu à varejista uma proteção importante contra a disparada dos metais preciosos. Agora, porém, a Vivara está reduzindo esse estoque — um movimento que libera caixa, mas também aproxima a companhia de uma decisão inevitável: voltar ao mercado para comprar ouro a preços muito mais altos.
Segundo especialistas ouvidos por Seu Dinheiro, o risco é que essas despesas afetem sua rentabilidade, em um ambiente já difícil para o varejo.
A ação da companhia também tem sofrido na bolsa de valores, com queda de 31,8% desde o início de 2026 e de 21,4% nos últimos 12 meses.
Mas a Vivara ainda tem alguns truques na manga para esticar a vida útil desse ouro barato — e até conseguir mais metal sem recorrer ao mercado. A questão é por quanto tempo essas estratégias serão suficientes.
O baú do tesouro da Vivara
A dona das redes Vivara e Life sempre trabalhou com uma cobertura de estoque alta. No negócio de joias, essa estratégia é mais viável do que em outros segmentos do varejo — e difícil de ser replicada. A Renner, por exemplo, tem 123 dias de prazo médio de estoque.
Leia Também
No segundo trimestre deste ano, a Vivara tinha 582 dias em estoques, mas chegou a ter 670 dias no mesmo período do ano passado.
São R$ 1,54 bilhão: a maior parte, R$ 1,09 bilhão, está em produtos acabados nas lojas, enquanto pouco menos de R$ 400 milhões estão em matéria-prima, como ouro, prata ou pedraria.
Como as tendências em joias de ouro têm ciclos mais longos, o risco de ter peças "encalhadas" é menor.
Expansão das lojas
Mas por que a Vivara decidiu carregar tanto ouro no balanço? Parte da resposta está nas lojas. Em 2024, a empresa decidiu aumentar seu estoque ainda mais.
O objetivo era principalmente dar suporte a uma expansão mais agressiva das lojas.
Olhando para trás, foi uma decisão acertada: se no início de 2024 a cotação do ouro estava perto de US$ 2 mil, hoje está mais próxima dos US$ 4,4 mil, e a empresa ainda está usando esse estoque mais barato.
O grupo encerrou o primeiro semestre deste ano com 520 pontos de venda. No semestre, foram 22 aberturas de lojas, ante 12 no mesmo período do ano passado. Foram 45 novas unidades em 12 meses, e a previsão da empresa é acelerar ainda mais.
"Seguimos confortáveis em abrir de 55 a 65 novas lojas em 2026, com maior foco no formato Life, testando algumas lojas de rua e com a estratégia de levar a segunda marca para shoppings onde hoje operamos com apenas uma delas", disse a companhia em seu release de resultados do trimestre passado.
Para Arthur Bonifácio, analista de varejo da Eleven Financial, a Vivara tem potencial de entregar uma expansão ainda maior que o previsto neste ano e continuar nesse ritmo nos próximos anos.
"Na Vivara, o abastecimento de estoque ajudou a empresa a crescer, mesmo com reajustes de preços. Ela teve uma alta de dois dígitos nas vendas mesmas lojas em 2024 e 2025", diz Bonifácio.
Mesmo assim, a expansão das lojas em um momento em que o varejo sofre com efeitos de juros altos e redução de renda disponível da população é uma aposta arriscada, diz o analista.
No entanto, a Vivara tem espaço para ganhar mercado, acredita o especialista.
"Vemos que a empresa não tem problema de alavancagem, e o maior risco dela nesse momento está no custo da matéria-prima", afirma Bonifácio. Com R$ 140,9 milhões em dívida, sua alavancagem é de 0,2 vez a dívida líquida sobre o Ebitda.
Transformando o pote de ouro em caixa
O estoque ajudou a Vivara a crescer e ainda virou uma proteção inesperada contra a disparada do ouro. Agora, porém, a estratégia é justamente a inversa: esvaziar parte desse baú.
A companhia quer retornar aos patamares históricos de 400 a 450 dias de estoque ao longo de 2027.
A lógica é simples: ouro parado também é dinheiro parado. E, em um ambiente de instabilidade, ter um fluxo mais robusto de caixa traz mais segurança.
No segundo trimestre, a Vivara cortou 88 dias em estoques em relação ao mesmo período do ano passado. Isso foi o equivalente a R$ 234 milhões otimizados.
A Vivara já era boa geradora de caixa para os padrões do varejo, mas o fluxo animou os investidores.
A conversão de Ebitda em caixa foi de 72%, o maior patamar para o período. A geração de caixa operacional foi de R$ 147 milhões no segundo trimestre de 2026 e de R$ 261 milhões no primeiro semestre, aumento de R$ 333 milhões em relação ao mesmo período de 2025.
"A Vivara não é uma ação de dividendos, mas a retomada de uma geração consistente de caixa é fundamental para sustentar uma valorização maior das ações. Por isso, vemos risco crescente de alta para a expectativa atual de R$ 300 milhões a R$ 350 milhões de fluxo de caixa livre em 2026", disse o Itaú BBA em relatório a respeito dos resultados.
Alta do ouro: e agora?
Mas o que acontece quando o ouro barato da Vivara acabar? "Esse movimento traz alívio para o capital de giro, mas gera uma pressão no custo da matéria-prima", diz Bonifácio.
Por enquanto, a Vivara tem conseguido adiar esse momento graças a uma característica peculiar: ouro velho pode virar ouro novo.
Uma varejista de moda precisa aplicar descontos com a mudança de estação, já que não é possível descosturar uma peça e refazê-la de acordo com a nova tendência. No entanto, a Vivara consegue pegar peças de coleções anteriores que ficaram paradas, derretê-las e reaproveitar o ouro em uma nova joia.
E, quando o ouro não vem do próprio estoque, ele pode vir até da gaveta dos clientes. Seu programa de recompra de ouro ganhou força. Afinal, o "estoque" de ouro parado e sem uso na casa dos clientes também ficou mais valioso.
Os consumidores podem levar para as lojas peças herdadas da mãe ou da avó que não estão sendo usadas, por exemplo, e ganhar o equivalente ao peso em ouro em crédito para a compra na loja, além de um bônus.
É uma relação de ganha-ganha. "É fácil deixar margem na Vivara. O consumidor paga pela marca, pelo design do produto, mas recebe apenas o peso em ouro da peça. Mesmo assim, não se sente mal e ainda compra peças novas", diz Marcelo Inoue, analista da Perfin Equities.
Se antes 25% do ouro usado pela empresa vinha de peças de seus consumidores, hoje essa fatia está mais perto dos 33%, diz ele.
Na marca Vivara, a empresa também está apostando em itens mais acessíveis e com menos ouro na composição — a categoria de produtos de prata e ouro saiu de 6% em participação nas vendas para 10%, por exemplo. É uma maneira de ter mais produtos de entrada e manter competitividade, diz a companhia.
Repassar o custo do ouro
Derreter joias antigas, recomprar ouro dos clientes e reduzir a quantidade de metal nas peças ajudam a ganhar tempo. Mas não eliminam o problema: em algum momento, a Vivara terá de voltar ao mercado.
Enquanto há analistas que acreditam que a empresa pode ter dificuldades de repassar os preços aos consumidores e, por isso, deve ter as margens pressionadas, o analista da Perfin é mais otimista.
A resposta está no histórico da companhia. Ele lembra que entre 2018 e 2023 o ouro também passou por uma forte alta, com um salto de quase 100%. Mesmo assim, as margens da empresa se mantiveram estáveis, e ele acredita que o mesmo pode acontecer agora.
Apesar da alta dos metais, a companhia conseguiu atingir a maior margem bruta histórica para um primeiro semestre, de 70,9%.
"Diante da valorização do ouro, escolhemos privilegiar margem: repassamos preço", disse a empresa em seu release de resultados.
Na primeira metade do ano, ela teve R$ 1,82 bilhão em receita bruta, alta de 11,8%. As vendas em lojas estabelecidas (same-stores sales) cresceram 8,3% na marca Vivara e 6,3% na marca Life, ajustando os números pelo efeito de calendário, com a Copa do Mundo.
"Além disso, as concorrentes têm menos estoque do que a Vivara e já repassaram o aumento de preços", afirma Inoue. Mais uma vantagem do pote de ouro da companhia.
Outro benefício é o seu posicionamento. Enquanto grande parte das varejistas está patinando, a Vivara está em outro patamar.
Seu público é a classe alta; e o preço médio é de R$ 4.390, com destaque para produtos novos, com média de R$ 5.432, segundo relatório do BTG Pactual.
Além disso, como as peças são caras e feitas para durar — ao contrário de uma camiseta que pode ser substituída em poucos meses — os consumidores tendem a ser mais fiéis a uma marca, favorecendo a líder do setor.
Dificuldades da Life
Se a marca Vivara consegue contar com estoque barato, poder de marca e um consumidor de renda mais alta, a Life entra nessa equação em uma posição mais delicada.
Mais acessível e voltada a um público mais jovem, com produtos feitos principalmente com prata e preço médio de R$ 490, a divisão tem sido um ponto de atenção entre os analistas.
Para voltar a acelerar as vendas da Life, a empresa quer ser menos dependente da divisão Moments, os berloques de prata para serem usados em pulseiras, que chegou a representar 50% de toda a receita da Life.
Outro vetor para melhorar a rentabilidade da empresa é voltar a fazer mais lançamentos. Historicamente, a receita de lançamentos, ou produtos lançados há menos de um ano, é de 40%, e hoje esse patamar é de 20%.
"Precisamos ter um calendário de lançamentos mais constante", afirmou Thiago Borges, CEO, na conferência de resultados.
 16 de setembro de 2026 - 14:09
NA BERLINDA
“Sem saída fácil”: Braskem (BRKM5) despenca mais de 13% após UBS BB rebaixar ação e cortar preço-alvo em 74%
16 de setembro de 2026 - 14:09 16 de setembro de 2026 - 12:01
LA BELLE DE JOUR
Amazon esquenta disputa em setor após aposta da Raia Drogasil (RADL3); veja quem vence, segundo o BTG Pactual
16 de setembro de 2026 - 12:01 16 de setembro de 2026 - 11:21
TIROU O PÉ
XP rebaixa ação da Sanepar (SAPR11) mesmo com potencial de 33% de alta na bolsa. O que está faltando para o papel?
16 de setembro de 2026 - 11:21 16 de setembro de 2026 - 10:44
QUEM ROUBA A CENA?
O roxinho perdeu o brilho? Itaú BBA rebaixa Nubank e elege um novo favorito entre os bancões
16 de setembro de 2026 - 10:44 15 de setembro de 2026 - 19:26
O CÉU É O LIMITE
Valor de mercado da Petrobras (PETR4) chega perto de R$ 700 bilhões, no maior patamar da história
15 de setembro de 2026 - 19:26 15 de setembro de 2026 - 19:14
FUSÕES E AQUISIÇÕES
JBS e Viva criam joint venture em couros, mas deixam ativos no Texas, na Alemanha e no México de fora
15 de setembro de 2026 - 19:14 15 de setembro de 2026 - 17:52
ATENÇÃO, ACIONISTA!
Dividendos e JCP: WEG (WEGE3) aprova quase meio bilhão de reais em proventos — mas não está sozinha
15 de setembro de 2026 - 17:52 15 de setembro de 2026 - 13:28
O MAIOR RETORNO PARA O SEU BOLSO
Empresas do Brasil pagaram mais de R$ 22 bilhões em dividendos no último trimestre; veja quem superou a Petrobras (PETR4) como maior pagadora
15 de setembro de 2026 - 13:28 14 de setembro de 2026 - 19:10
PROVENTOS
Dividendos e JCP: Dona da Vivo (VIVT3) vai pagar R$ 500 milhões aos acionistas; confira os prazos
14 de setembro de 2026 - 19:10 14 de setembro de 2026 - 18:31
SETE CHAVES?
O segredo da Vale (VALE3) não está mais tão bem guardado assim — e já aparece no preço da ação
14 de setembro de 2026 - 18:31 14 de setembro de 2026 - 17:58
JOIA ESCONDIDA?
Itaú BBA aposta em banco ‘fora do radar’ que entrega ROE acima de 30% e pode saltar 45% na bolsa
14 de setembro de 2026 - 17:58 14 de setembro de 2026 - 16:32
CRÉDITO PARA QUEM?
Com calote em alta e agro sob pressão, bancos fecham torneira para famílias e apostam em outro segmento
14 de setembro de 2026 - 16:32 14 de setembro de 2026 - 13:41
CONCORRÊNCIA
A5X, nova bolsa brasileira de derivativos, capta R$ 360 milhões com gigantes do mercado — e já tem data para estrear as negociações
14 de setembro de 2026 - 13:41 14 de setembro de 2026 - 7:07
FORÇA, FOCO E FÉ?
Cleusa Maria: a empresária que nunca tinha provado um bolo na vida e criou um império de R$ 800 milhões
14 de setembro de 2026 - 7:07 13 de setembro de 2026 - 15:44
CASO MASTER
Fraudes entre Master e BRB chegam a R$ 17 bilhões e Banco de Brasília diz ser vítima de atos criminosos
13 de setembro de 2026 - 15:44 11 de setembro de 2026 - 18:53
TER OU NÃO TER
Petróleo acima de US$ 100 muda a tese para Petrobras (PETR4)? O que ainda favorece — e o que ameaça — a ação
11 de setembro de 2026 - 18:53 11 de setembro de 2026 - 15:31
MENOS ALARDE
IA vai destruir a humanidade? Neurocientista brasileiro rebate previsão alarmante de ex-pesquisadores da OpenAI
11 de setembro de 2026 - 15:31 11 de setembro de 2026 - 14:15
NAS ÁGUAS DO MINÉRIO DE FERRO
Vale (VALE3) segue blindada, mas outra mineradora brasileira está à deriva no mar mais caro dos últimos anos
11 de setembro de 2026 - 14:15 11 de setembro de 2026 - 11:40
SAÚDE FINANCEIRA NA VEIA











