


“O preço a pagar” para reduzir riscos: CEO do Santander revela plano para atingir ROE acima de 20%
Novo CEO, Gilson Finkelsztain, defende mais crédito para clientes de menor risco, mesmo com spreads menores; veja o que precisa mudar para o banco recuperar a rentabilidade


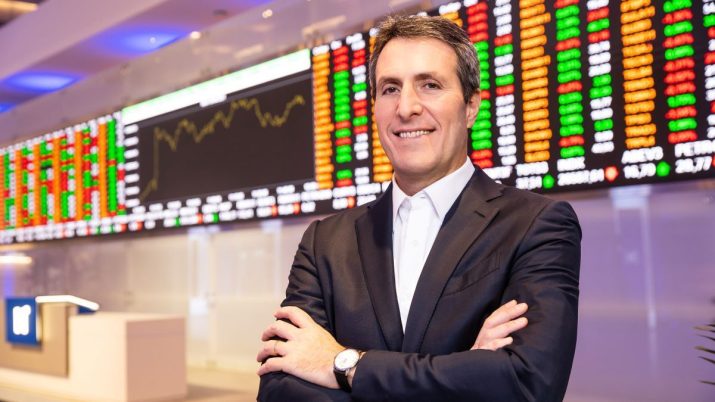
O principal desafio do Santander Brasil (SANB11) neste momento é recuperar a rentabilidade sem abrir mão da estratégia que vem pressionando os resultados no curto prazo: emprestar de forma mais seletiva, reduzir a exposição a clientes de maior risco e direcionar capital para segmentos considerados mais rentáveis no longo prazo.
Na teleconferência de resultados do terceiro trimestre de 2026 (3T26), o novo CEO do Santander Brasil, Gilson Finkelsztain, reconheceu que o banco ainda está longe do resultado ideal.
O lucro líquido recorrente caiu 28% em um ano, para R$ 2,9 bilhões, e o retorno sobre o patrimônio líquido médio (ROE) recuou a 11,9%.
“Esses números, obviamente, estão abaixo do patamar de rentabilidade que buscamos”, afirmou Finkelsztain.
Segundo ele, o resultado reflete tanto o cenário macroeconômico, marcado por juros elevados e maior endividamento de famílias e empresas, quanto o processo de rebalanceamento da carteira de crédito.
“A estratégia de colocar mais esforço e capital nos segmentos de menor risco vem nos custando no curto prazo, com queda de spread, mas é vitoriosa no longo prazo”, disse o CEO.
Isso significa aceitar uma rentabilidade menor no curto prazo em troca de operações com risco mais controlado, maior relacionamento com os clientes e uso mais eficiente do capital.
Leia Também
A busca do Santander pelo ROE acima de 20%
Uma das principais questões levantadas pelos analistas foi como o Santander pretende sair do atual patamar de rentabilidade e se aproximar do objetivo de manter um ROE sustentável acima de 20%.
Questionado sobre as oportunidades para recuperar resultados e melhorar a eficiência do capital, Finkelsztain afirmou que o banco pretende reforçar sua presença em segmentos nos quais vê espaço para conquistar participação de mercado, como clientes de alta renda, grandes empresas e negócios de banco de investimento e atacado.
“Queremos aproveitar o posicionamento do banco em determinados negócios para aumentar a participação com inteligência de rotação de ativos”, afirmou.
Nas grandes empresas, a ideia é alocar capital diretamente em negócios estruturados. Entre pequenas e médias empresas (PMEs), o foco deve estar na relação comercial mais ampla, com serviços de gestão de caixa e adquirência, usando o crédito como suporte ao relacionamento — e não como principal motor de crescimento.
Na pessoa física, o banco pretende priorizar operações com mais garantias e maior possibilidade de rotação do balanço.
Margens menores são parte do plano — mas até quando?
A mudança no perfil da carteira ajuda a explicar por que o Santander ainda não conseguiu transformar a disciplina operacional em uma recuperação mais forte dos resultados.
No terceiro trimestre, o spread com clientes recuou 33 pontos-base, para 9,70%. Segundo a administração, a queda refletiu uma combinação de fatores: efeitos da captação, diferimento de despesas com correspondentes bancários, cessão de carteira da financeira e maior seletividade na concessão de crédito.
Há também um efeito estrutural. Clientes de alta renda e empresas de menor risco costumam oferecer spreads menores do que operações mais arriscadas. À medida que os contratos antigos, de maior retorno, vencem e são substituídos por novas operações, a margem média tende a cair.
“O portfólio antigo de alto spread vai amortizando e é reposto por novos ativos com spreads mais baixos, mas ajustados ao risco”, disse o diretor financeiro (CFO), Carlos Muñiz.
O executivo, porém, demonstrou otimismo com a evolução da margem financeira nos próximos anos. A aposta é que uma carteira mais saudável, com maior vinculação dos clientes e menor exposição a perdas, ajude a construir uma trajetória de crescimento mais sustentável.
Inadimplência ainda preocupa no agro e baixa renda
Apesar da mudança de portfólio, o cenário de crédito atual ainda exige cautela.
Durante a teleconferência, o CFO afirmou que o Santander continua observando pressão no agronegócio, nas PMEs e entre clientes de baixa e média renda, especialmente em operações sem garantias.
O quadro é diferente entre consumidores de maior renda e empresas de maior porte, cujas carteiras apresentam comportamento considerado mais favorável.
“Se os juros ficarem mais altos por mais tempo, a escolha de fugir dos segmentos mais arriscados nos beneficiará no futuro”, afirmou Muñiz.
O executivo afirmou ainda que os indicadores de inadimplência apresentaram evolução favorável pelo segundo trimestre consecutivo no curto prazo. A melhora, porém, não elimina os pontos de atenção em segmentos mais expostos ao custo elevado do crédito.
Finkelsztain destacou especialmente o risco de juros altos por mais tempo para empresas menores e produtores rurais.
“Há urgência por taxas de juros mais baixas para proporcionar alívio financeiro às empresas”, afirmou.
A resposta do Santander tem sido endurecer os critérios para renegociar dívidas. Agora, o banco exige entrada em dinheiro ou garantias adicionais para formalizar determinados acordos, em uma tentativa de evitar que renegociações apenas adiem o reconhecimento de perdas.
A postura mais rígida pode pressionar os indicadores de crédito no curto prazo, mas, segundo a administração, tende a melhorar a qualidade dos contratos renegociados.
Santander quer cortes de custos e mais relacionamento com clientes
Enquanto reorganiza o crédito, o Santander tenta preservar a eficiência operacional. No terceiro trimestre, as despesas cresceram bem abaixo da inflação, mesmo com o impacto parcial do reajuste salarial de 4,6%. O índice de eficiência encerrou o período em 38,8%.
A disciplina de custos é um dos pontos que a administração pretende manter, inclusive para abrir espaço para investimentos em tecnologia e simplificação da operação.
Finkelsztain também destacou o crescimento da base de clientes, que chegou a 76,9 milhões, alta de 6% em 12 meses. Para o CEO, porém, o número de correntistas é menos importante do que a capacidade de transformar o Santander no banco principal desses consumidores.
Uma das iniciativas nessa frente é o Santander Rewards, programa de recompensas que já alcançou 700 mil clientes.
Segundo o executivo, os participantes elevaram em mais de 10% os gastos em comparação com os demais clientes, além de apresentarem comportamento semelhante em investimentos e uso do Pix.
“Nosso objetivo, obviamente, não é apenas ampliar a base, é tornar o Santander mais relevante na vida de cada cliente”, afirmou o CEO.
 27 de outubro de 2026 - 13:28
PRÉVIA DO BALANÇO
Lucro menor, calotes no radar e recuperação adiada: o que esperar do balanço do Santander Brasil (SANB11) no 3T26
27 de outubro de 2026 - 13:28 27 de outubro de 2026 - 13:09
FACA AFIADA
Citi manda vender Banco do Brasil (BBAS3) após eleições; veja o que colocar no lugar
27 de outubro de 2026 - 13:09 27 de outubro de 2026 - 12:03
SD ENTREVISTA
Agência com cara de hotel? A aposta do Bradesco (BBDC4) para atrair clientes endinheirados
27 de outubro de 2026 - 12:03 27 de outubro de 2026 - 8:33
APOSTA NO LUXO
Massagem, hotéis Fasano e descontos: a nova cartada do Itaú (ITUB4) e da JHSF (JHSF3) para conquistar os clientes ricos
27 de outubro de 2026 - 8:33 26 de outubro de 2026 - 14:45
VAI DE BOLSA
Após SpaceX (SPCX), Anthropic quer entrar no grupo do ‘IPO do trilhão’ com documento enviado à SEC
26 de outubro de 2026 - 14:45 26 de outubro de 2026 - 9:12
AQUISIÇÃO BILIONÁRIA
Itaú (ITUB4) desembolsa R$ 2,925 bilhões para comprar NeoSpace e fortalecer operação de inteligência artificial
26 de outubro de 2026 - 9:12 23 de outubro de 2026 - 19:43
AGORA VAI?
Oncoclínicas (ONCO3) avança em reestruturação e apresenta novo plano para renegociar R$ 5,7 bilhões em dívidas
23 de outubro de 2026 - 19:43 23 de outubro de 2026 - 16:48
MAIS UM RECORDE
Embraer (EMBJ3) tem novo recorde na carteira de pedidos, que totalizou US$ 35,7 bilhões no 3T26; veja os números
23 de outubro de 2026 - 16:48 23 de outubro de 2026 - 16:21
BARATA DEMAIS?
Petz Cobasi (AUAU3) quer recomprar até 17,6 milhões de ações; o que isso significa para o acionista?
23 de outubro de 2026 - 16:21 23 de outubro de 2026 - 14:00
Conteúdo Empiricus
A Warner vale US$ 110 bilhões? Entenda por que saber o preço justo da sua empresa pode fazer a diferença em uma negociação
23 de outubro de 2026 - 14:00 23 de outubro de 2026 - 11:46
DEPOIS DO RESULTADO....
Crédito sob pressão: CEO do Bradesco (BBDC4) defende qualidade da carteira, mas mercado teme perda de ritmo
23 de outubro de 2026 - 11:46 22 de outubro de 2026 - 18:07
BALANÇO
Lucro do Bradesco (BBDC4) sobe 14% no 3T26, a R$ 7,1 bilhões; calotes podem frear a virada?
22 de outubro de 2026 - 18:07 22 de outubro de 2026 - 17:58
NEGÓCIO EM ANDAMENTO
CSN (CSNA3): Agora vai? Venda da CSN Cimentos deve sair nas próximas 2 semanas, mas sem exclusividade, diz jornal
22 de outubro de 2026 - 17:58 22 de outubro de 2026 - 17:18
O QUE PESOU NO 3T26?
A conta chegou para a WEG (WEGE3): custos e tarifas dos EUA pressionam margens; veja o que diz a empresa
22 de outubro de 2026 - 17:18 22 de outubro de 2026 - 16:42
ALTA DE 22% EM DÓLAR
Petrobras (PETR4) supera gigantes globais e emplaca a maior valorização do setor em outubro. Além do petróleo, o que está por trás?
22 de outubro de 2026 - 16:42 22 de outubro de 2026 - 14:22
O QUE DIZEM OS ANALISTAS?
JBS (JBSS32): balanço do 3T26 deve ser fraco, mas bancos veem espaço para alta de até 41% nas ações
22 de outubro de 2026 - 14:22 22 de outubro de 2026 - 13:31
PÉ NO FREIO
Viagem tranquila da Motiva (MOTV3) ficou para trás: Citi corta recomendação para neutra e sobe preço-alvo; ação cai 2%
22 de outubro de 2026 - 13:31 22 de outubro de 2026 - 13:03
BEM RECEBIDO
Sinistralidade sobe, mas lucro fala mais alto: por que o balanço da Bradsaúde (SAUD3) agradou o mercado
22 de outubro de 2026 - 13:03 22 de outubro de 2026 - 12:29
NOVO CAPÍTULO

