


A Moody’s está de olho no Brasil e estes são os pontos fortes e fracos para o rating soberano subir
O risco fiscal brasileiro preocupa investidores globais, exigindo ajustes para estabilizar a dívida e conseguir retomar o grau de investimento

O risco fiscal brasileiro não está no radar apenas dos agentes financeiros locais: os gringos também estão de olho. Esta é a avaliação de William Foster, vice-presidente da Moody's Ratings e responsável pela classificação soberana do Brasil.
A agência de classificação de risco Moody's estima que o próximo governo precisará de um ajuste fiscal de 2% a 2,5% do Produto Interno Bruto (PIB) para estabilizar a dívida e ter condições de almejar a retomada do grau de investimento no rating.
No evento “Inside LatAm: Brasil 2026”, nesta quinta-feira (30), Foster afirmou que a credibilidade fiscal do país dependerá da capacidade de o próximo governo reduzir a rigidez do orçamento e criar um "ciclo virtuoso" que permita a queda dos juros.
Neste momento, o rating do Brasil pela Moody's é Ba1, um degrau abaixo do grau de investimento. Essa nota foi atribuída em outubro do 2024, quando a agência deu um upgrade em relação ao Ba2 anterior e manteve a perspectiva positiva para o país.
Os motivos apontados para o aumento foram o desempenho do PIB mais forte que o previsto nos anos anteriores e as reformas econômicas e fiscais. O país tinha passado pela reforma da previdência e trabalhista nos governos de Michel Temer (2016-18), além de estabelecer a autonomia do Banco Central e marcos regulatórios, como do saneamento.
Mas, desde então, estancou. Foster acredita que o maior desafio agora é o país realizar reformas e outras medidas que elevem o crescimento potencial do PIB para além ou acima de 2% e diminua o custo da dívida.
Leia Também
"Ajustes na política fiscal e econômica após a eleição serão necessários para estabilizar o peso da dívida e priorizar a consolidação fiscal a longo prazo", disse o VP da Moody's.
- LEIA TAMBÉM: Milagre de Milei (de novo)? Como a Argentina conseguiu ganhar uma nota melhor da Moody’s e encostar no Brasil
O desafio fiscal do Brasil
Segundo a Moody's, a situação fiscal do Brasil é o elo mais fraco do perfil de crédito do país. Enquanto o rating do país é Ba1, o rating isolado do perfil fiscal é somente B1 — três degraus abaixo.
Para Foster, o país tem três desafios menores, dentro dessa questão maior que é o fiscal.
O primeiro é a exposição da dívida ao ciclo de juros. Diferentemente de seus pares, o Brasil tem cerca de 50% da sua dívida indexada à taxa Selic. Isso significa que nos ciclos dejuros altos (como o atual), o déficit financeiro aumenta proporcionalmente.
Com um juro real (acima da inflação) de 9% — entre os maiores do mundo — a pressão sobre a política monetária também é alta. "É um vento contrário significativo para o governo e, obviamente, para o setor privado também", disse Foster.
E, então, vem a questão do orçamento rígido. O vice-presidente da Moody's afirma que o orçamento governamental do Brasil é o mais rígido da América Latina. Cerca de 95% dos gastos obrigatórios estão vinculados à previdência e a programas sociais.
Isso gera um problema secundário: toda vez que esses programas passam por correção de pagamento pela inflação, levanta o risco de aumento dos preços na economia.
- FITCH RATINGS: Brasil está a apenas dois passos de recuperar grau de investimento — e agência de rating diz o que falta para chegarmos lá
Por fim, o desafio fiscal desemboca no compilado final de números: resultado primário (receitas menos despesas antes dos juros) versus déficit negativo. As receitas do Brasil estão acima de seus pares, mas déficit também, devido ao pagamento de juros, que chegou a 7,7% do PIB em 2025.
Sem reformas, a Moody's projeta que a dívida/PIB subirá de 80% para 90% até 2030.
Como chegar no grau de investimento
Comparado a países com grau de investimento como Colômbia e México, o Brasil é mais forte economicamente, porém significativamente mais fraco na parte fiscal, segundo a Moody's.
São três degraus de diferença na força fiscal entre o Brasil e a Colômbia, por exemplo.
O principal diferencial negativo é o custo da dívida: o Brasil gasta 7,7% do PIB com juros, enquanto o Paraguai gasta menos de 2% e a Colômbia cerca de 3%, afirmou Foster.
A Moody's está de olho em alguns gatilhos que podem ajudar o país a rever seu grau de investimento. O principal deles é uma reforma que reduza a indexação dos gastos obrigatórios à correção pela inflação. O executivo também ponderou sobre conter o avanço das emendas parlamentares, que saltaram de 2% para 24% do orçamento discricionário desde 2015.
Essas medidas são consideradas cruciais para que o governo recupere a flexibilidade necessária para gerir as contas públicas e construir credibilidade institucional.
Outro gatilho fundamental é a redução sustentada das taxas de juros reais. Foster afirma que são necessárias reformas macroeconômicas que melhorem a transmissão da política monetária pela economia, o que permitiria juros menores sem comprometer a meta de inflação.
"Assim, os déficits podem cair gradualmente ao longo do tempo e então o país ter um círculo virtuoso, dada a sensibilidade ao ciclo de juros, poderia ter um impacto muito significativo nos índices de dívida e nos déficits fiscais da economia", disse Foster.
Segundo o executivo, isso não apenas aumentaria o espaço fiscal do governo, mas também reduziria o custo de capital para o setor privado, impulsionando investimentos na economia real, hoje freados pelos altos juros.
Mas tem risco de downgrade também…
A Moody's acredita que o país tem potencial para elevar seu PIB de maneira sustentável de 2% para 4% ao ano, caso consiga destravar investimentos em setores estratégicos.
Para Foster, o Brasil está excepcionalmente bem-posicionado para a transição global, com vantagens competitivas em energia limpa, minerais críticos e terras raras, além da eficiência econômica esperada com a reforma tributária que implantou o IVA.
Mas, caso o próximo governo não direcione os aspectos cruciais do endividamento público, o sonho do grau de investimento pode se tornar pesadelo. Afinal, há gatilhos para um possível downgrade também.
O principal risco é a continuidade da trajetória negativa da dívida, que enfraquece a credibilidade do país em estabilizar seu ônus financeiro a longo prazo, diz o executivo.
Outro ponto é a deterioração da acessibilidade da dívida, refletida no fato de que o pagamento de juros consome atualmente 20% da receita do governo, um patamar significativamente superior à média de 14% observada em seus pares internacionais.
Somado a isso, há o risco de uma desaceleração econômica material que leve o crescimento do PIB para níveis abaixo dos 2% previstos. Isso comprometeria a arrecadação do governo e a capacidade de consolidação fiscal.
Foster resume tudo ao cenário de juros reais elevados (em torno de 9%), que cria um "fardo" ao país que, se não for mitigado por um crescimento econômico robusto ou ajustes fiscais, tornará a dinâmica da dívida insustentável, pressionando a nota de crédito para baixo.
 26 de outubro de 2026 - 19:43
DANÇA DAS CADEIRAS
Fiscal na mira do mercado: BTG avalia cenário político e possíveis nomes para a Fazenda no Lula 4; confira
26 de outubro de 2026 - 19:43 24 de outubro de 2026 - 8:59
EXIGÊNCIAS MAIS RIGOROSAS
Banco Central aprova novas regras para ofertas de crédito e cria proteção contra o endividamento excessivo
24 de outubro de 2026 - 8:59 23 de outubro de 2026 - 15:56
CENÁRIO ELEITORAL
“Se o Lula vencer, o cenário tende a favorecer mais o rentismo”, diz CEO da EQI; veja as apostas da corretora
23 de outubro de 2026 - 15:56 23 de outubro de 2026 - 11:15
VANTAGEM EM XEQUE
Esta cidade fora de SP virou hub de galpões logísticos. Agora, a Reforma Tributária pode mudar o jogo
23 de outubro de 2026 - 11:15 23 de outubro de 2026 - 11:09
A SERVIÇO DE SUA MAJESTADE
Quem será o próximo James Bond? Quatro nomes estão na disputa final para interpretar o agente 007
23 de outubro de 2026 - 11:09 23 de outubro de 2026 - 7:09
ELEIÇÕES NO MERCADO IMOBILIÁRIO
Minha Casa Minha Vida ou Casa Verde Amarela? Os planos de Lula e Flávio Bolsonaro para o mercado imobiliário e a compra da casa própria
23 de outubro de 2026 - 7:09 23 de outubro de 2026 - 5:47
CARRO-CHEFE ENCALHADO
Mega-Sena acumula novamente e prêmio alcança R$ 230 milhões; 3 bolões com dezenas de pessoas dividem a Lotofácil
23 de outubro de 2026 - 5:47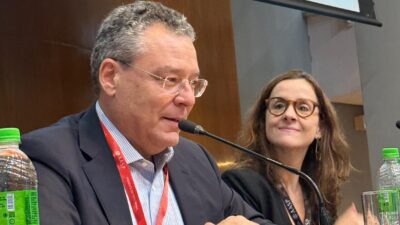 22 de outubro de 2026 - 18:45
DISPUTA DE REGULADORES
Afinal, quem falhou no caso Banco Master? Ex-presidente da CVM aponta para o Banco Central
22 de outubro de 2026 - 18:45 22 de outubro de 2026 - 10:09
LUZES ACESAS
Volta ao presencial e ‘cheque gordo’ do Itaú (ITUB4) dão nova vida a escritórios de SP — mas nem todos os bairros ganham
22 de outubro de 2026 - 10:09 22 de outubro de 2026 - 10:00
Conteúdo Empiricus
Mercado de opções cresce 79% na B3 em 2026; confira como você também pode aproveitar oportunidades com esse tipo de operação na bolsa
22 de outubro de 2026 - 10:00 22 de outubro de 2026 - 5:53
PRECISA DE CONSERTO
Lotofácil, Quina e outras loterias acumulam e atenção se volta para prêmio de R$ 200 milhões em jogo na Mega-Sena
22 de outubro de 2026 - 5:53 21 de outubro de 2026 - 10:03
MAIS DINHEIRO NA MESA
Governo libera mais R$ 6,49 bilhões para empresas afetadas pelo tarifaço dos EUA e por conflitos internacionais; veja quem pode acessar o crédito
21 de outubro de 2026 - 10:03 21 de outubro de 2026 - 5:42
NEM POR DECRETO
Mega-Sena acumula de novo e prêmio vai a R$ 200 milhões; Dia de Sorte aproveita para brilhar sozinha
21 de outubro de 2026 - 5:42 20 de outubro de 2026 - 16:00
FINANÇAS
Investimentos liberam mais limite nos cartões de crédito do BTG Pactual. Conheça os requisitos e benefícios das versões Gold, Platinum e Black
20 de outubro de 2026 - 16:00 20 de outubro de 2026 - 15:03
PRÉVIA DO RESULTADO
Receitas em alta e ações de lado: balanço da SpaceX (SPCX) finalmente decolou? Saiba o que esperar
20 de outubro de 2026 - 15:03 20 de outubro de 2026 - 14:58
DESTAQUE NA IMPRENSA
Repórteres do Seu Dinheiro são vencedoras do prêmio +Admirados da Imprensa de Economia, Negócios e Finanças
20 de outubro de 2026 - 14:58 20 de outubro de 2026 - 14:02
O MISTÉRIO CONTINUA
Universidade desembolsa R$ 4,5 milhões em nova etapa de busca por avião desaparecido de Amelia Earhart, mas encontra outra coisa
20 de outubro de 2026 - 14:02 20 de outubro de 2026 - 5:55
COMEÇOU BEM
Lotomania desencanta, paga R$ 14 milhões e ofusca prêmio milionário na Lotofácil; Mega-Sena acumulada promete R$ 185 milhões hoje
20 de outubro de 2026 - 5:55 19 de outubro de 2026 - 13:06
REAJUSTADO E ANTECIPADO
Governo antecipa pagamento do Bolsa Família reajustado a poucos dias do tira-teima entre Lula e Flávio Bolsonaro — e coloca a culpa no El Niño
19 de outubro de 2026 - 13:06 19 de outubro de 2026 - 6:48
ABRIU DISTÂNCIA

