


Pode ficar pior para a Petrobras (PETR4)? Ações caem após dados de produção; saiba o que fazer com os papéis agora
A estatal divulga no dia 26 de fevereiro o resultado financeiro do quarto trimestre de 2024 e os analistas dizem o que esperar — inclusive sobre os proventos bilionários

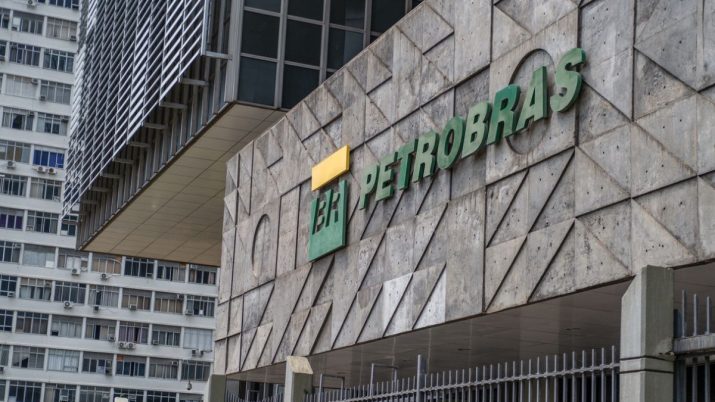
Nada é tão ruim que não possa piorar — e, no caso da Petrobras (PETR4) essa máxima está sendo levada ao pé da letra hoje (4). As ações da estatal caem mais de 1% após a divulgação dos dados de produção do quarto trimestre e tem banco por aí dizendo que os resultados financeiros da companhia também não serão dos melhores.
Depois do fechamento do mercado na segunda-feira (3), a Petrobras informou uma queda de 11,5% da produção de petróleo entre outubro e dezembro em relação ao mesmo período de 2023, resultado que afetou as exportações e também as vendas para a China. O Seu Dinheiro detalhou o relatório e você pode conferir aqui.
Com base nesse desempenho, Itaú BBA, UBS BB e XP projetam números fracos para os resultados financeiros previstos para 26 de fevereiro. A exceção é o Citi, que diz que os dados operacionais da Petrobras parecem sólidos — e detalhamos essa avaliação adiante.
Por volta de 12h30, as ações PETR3 caíam 1,01%, cotadas a R$ 40,75, enquanto as PETR4 tinham baixa de 1%, cotadas a R$ 37,14. No mesmo horário, o Ibovespa recuava 0,29%, a 125.599,75 pontos.
- VEJA TAMBÉM: A temporada de balanços do 4T24 vem aí – veja como receber análises dos resultados das empresas e recomendações de investimentos
Petrobras: o pior ainda está por vir?
Com base nos dados operacionais, o Itaú BBA projeta números fracos para o quarto trimestre de 2024 da Petrobras, principalmente devido aos preços mais baixos do petróleo e aos menores volumes do período.
Os analistas Monique Natal, Eric de Mello e Bruna Amorim dizem que os investidores devem se concentrar na execução do capex (investimento), estimado em US$ 3,3 bilhões, e um Ebitda (lucro antes de juros, impostos, depreciação e amortização) de US$ 10 bilhões — que deve sustentar um fluxo de caixa operacional de US$ 9,2 bilhões no trimestre.
Leia Também
Os números devem levar a um dividendo ordinário de US$ 2,6 bilhões, com rendimento de 3,2%.
Na mesma linha, o UBS BB considera fraco os resultados operacionais da Petrobras no quarto trimestre de 2024. O banco suíço destaca a manutenção mais alta do que o previsto no segmento de upstream (produção e exploração), o que leva a projeções piores para os resultados financeiros do período.
Com relação ao quarto trimestre de 2024 é esperado US$ 5,5 bilhões em fluxo de caixa livre e US$ 2,5 bilhões em dividendos, o que representa 2,8% de rendimento.
A expectativa dos UBS BB é de um rendimento de 16% de dividendos para 2025, com exposição limitada aos “ventos contrários" que o ambiente macroeconômico doméstico pode apresentar.
Já a XP prevê queda nos resultados financeiros da Petrobras, após a estatal ter divulgado os dados de produção e venda.
A corretora projeta um Ebitda 30% menor na comparação ano a ano e 10% mais baixo quando comparado ao trimestre anterior, atingindo assim US$ 10,5 bilhões.
Essa estimativa vem da menor produção, do preço mais baixo do Brent e dos derivados devido à depreciação do real.
Os analistas Regis Cardoso e Helena Kelm prevê que os dividendos ordinários sejam de US$ 3 bilhões, representando um rendimento de 3,4% trimestralmente.
A BOLSA BRASILEIRA está MUITO MELHOR do que se pensa
Citi na contramão das previsões para a Petrobras
O Citi vai na contramão das previsões para a Petrobras. Apesar da menor produção de petróleo e gás do quarto trimestre de 2024, o banco diz que os números operacionais da estatal permaneceram sólidos.
Em relatório, os analistas Gabriel Barra, Pedro Gama e Andrés Cardona pontuam que o upstream (produção e exploração) foi afetado por paradas para manutenção nas unidades do pós/pré-sal, parcialmente compensadas pelo processo de ramp-up do FPSO Sepetiba e início de produção do FPSO Maria Quitéria e Marechal Duque de Caxias.
No downstream (refino e distribuição), o índice de utilização ficou estável em 95%, implicando produção e vendas estáveis no período, marcadas por menores vendas de diesel e GLP, enquanto as vendas de gasolina, querosene de aviação e nafta aumentaram, principalmente devido a efeitos sazonais.
“Assim, esperamos que a empresa apresente números sólidos no quarto trimestre”, afirmam os analistas, destacando que esperam uma redução trimestral no Ebitda ajustado e de dividendos ordinários.
- E MAIS: resultado do 4T24 pode fazer os dividendos desta incorporadora chegar até 25% este ano; veja qual
BTG no meio do caminho
O BTG Pactual está no meio do caminho das avaliações da Petrobras. Depois do relatório operacional do quarto trimestre, o banco foca agora em 2025.
"Na frente operacional, a produção da estatal foi um tanto fraca em 2024, mas existem razões sólidas para esperar uma recuperação do crescimento em breve, dizem os analistas Luiz Carvalho, Pedro Soares e Henrique Pérez, em relatório.
“É início do ano, mas já estamos observando assimetrias positivas nas nossas estimativas, alimentadas por melhores preços do petróleo e do câmbio”, afirmam.
Sobre os dados de produção da companhia, o BTG considera que a Petrobras está “refinando em capacidade plena”, e nota que esses números não deveriam ser surpreendentes, já que a Agência Nacional do Petróleo (ANP) havia publicado dados de produção e refino do Brasil há algumas semanas.
“Olhando para 2025, prevemos menos interrupções para manutenção e o comissionamento de novas plataformas, aumentando a produção para 2,52 mil barris por dia”, dizem os analistas.
- VEJA TAMBÉM: O que esperar de Petrobras, Vale e Itaú no 4T24? Confira neste guia completo do BTG sobre a temporada de balanços, que reúne mais de 130 empresas
Comprar Petrobras ainda é um bom negócio?
Apesar de ser um dos únicos que espera resultados financeiros sólidos para a Petrobras no quarto trimestre, o Citi tem recomendação neutra para os papéis da petroleira.
O banco estabeleceu preço-alvo de US$ 15 para os ADRs (os ativos negociados em Nova York) da empresa, o que representa um potencial de valorização de 5,5% ante o último fechamento.
No caso do UBS BB, apesar de prever resultados mais fracos, a petrolífera ainda é apontada como a principal opção do setor para o banco, que ressalta a resiliência da empresa em seu fluxo de caixa livre e “racionalidade” da alocação de capital.
O UBS BB tem recomendação de compra para a ação preferencial da Petrobras, com um preço-alvo de R$ 51, o que representa 36% de potencial valorização frente ao fechamento anterior.
Já o Itaú BBA tem recomendação outperform (equivalente a compra) para a ação preferencial da Petrobras, com preço-alvo de R$ 49, o que representa valorização potencial de 30,66% frente ao fechamento de ontem.
No caso do BTG, o banco reiterou a postura otimista em relação à Petrobras para 2025, após os dados de produção referentes ao quarto trimestre do ano passado.
 12 de outubro de 2026 - 10:03
ESTRATÉGIA DE EXPANSÃO
Bradseg quer crescer sem entrar na guerra de preços dos seguros, diz CEO; veja onde está a aposta da companhia
12 de outubro de 2026 - 10:03 12 de outubro de 2026 - 7:02
NA ERA DA IA
Seu próximo gerente pode ser uma IA: veja como Bradesco e Santander estão se preparando e se os apps de banco vão acabar
12 de outubro de 2026 - 7:02 10 de outubro de 2026 - 9:08
O QUE ESTÁ EM JOGO?
Raízen (RAIZ4) quer listar subsidiária na B3 em meio a plano bilionário de reorganização
10 de outubro de 2026 - 9:08 9 de outubro de 2026 - 19:34
ATENÇÃO, ACIONISTA!
Dividendos e JCP: Santander (SANB11) distribuirá R$ 1,5 bilhão aos acionistas; saiba quem mais paga
9 de outubro de 2026 - 19:34 9 de outubro de 2026 - 13:00
Conteúdo Market Makers
Bancos vão investir R$ 3 bilhões em inteligência artificial e soluções de dados em 2026: O que eles já descobriram que você ainda não aplica?
9 de outubro de 2026 - 13:00 9 de outubro de 2026 - 12:00
Conteúdo Empiricus
Qual a importância de saber o valor real da sua empresa? Conheça uma forma gratuita de calculá-lo
9 de outubro de 2026 - 12:00 9 de outubro de 2026 - 9:37
ENERGIA NA MIRA
Não é a Taesa (TAEE11): Ação paga bons dividendos, mas não é a favorita do Itaú BBA; veja as elétricas preferidas do banco
9 de outubro de 2026 - 9:37 9 de outubro de 2026 - 5:01
NOVAS FRONTEIRAS
Quer investir na China sem sair da B3? BTG Pactual Asset fecha parceria com gigante chinesa para preparar novos ETFs
9 de outubro de 2026 - 5:01 8 de outubro de 2026 - 17:33
RECOMENDAÇÃO
O pior já passou para a SLC Agrícola (SLCE3)? Bancos elevam projeções para 2027, mas fazem alerta aos investidores
8 de outubro de 2026 - 17:33 8 de outubro de 2026 - 17:01
Conteúdo Empiricus
Com R$ 210 bilhões em operações em 2026, mercado de M&A mira as médias empresas, mas este erro pode comprometer o valor da negociação
8 de outubro de 2026 - 17:01 8 de outubro de 2026 - 16:07
A VENCEDORA DOS JUROS BAIXOS
XP (XPBR31) pode ganhar um empurrão da Selic mais baixa; UBS BB eleva preço-alvo e vê até 25% de alta
8 de outubro de 2026 - 16:07 8 de outubro de 2026 - 13:33
AINDA ESTÁ BARATO?
A festa da bolsa ainda não acabou: BTG aponta onde a queda dos juros pode abrir espaço para mais altas
8 de outubro de 2026 - 13:33 7 de outubro de 2026 - 14:17
SINAL VERDE
GPA (PCAR3) vai virar a página? Justiça dá aval a plano de recuperação extrajudicial; ação dispara até 10% na B3
7 de outubro de 2026 - 14:17 7 de outubro de 2026 - 8:46
VAI VIRAR O JOGO?
Hora de comprar JBS (JBSS32)? Dor de cabeça pode virar trunfo — e fazer ação saltar até 70%, diz XP
7 de outubro de 2026 - 8:46 6 de outubro de 2026 - 19:43
O RALI ESTÁ SÓ COMEÇANDO
Bolsa brasileira disparou após o 1º turno; agora, UBS BB revela onde ainda pode haver espaço para ganhar
6 de outubro de 2026 - 19:43 6 de outubro de 2026 - 19:05
PROJEÇÃO PARA O BALANÇO
Vale (VALE3) sob pressão: Citi diz o que está no caminho da mineradora; saiba o que fazer com a ação agora
6 de outubro de 2026 - 19:05 6 de outubro de 2026 - 17:02
NO MEIO DO CAMINHO
Banrisul (BRSR6) ainda não conquistou o UBS BB — mas apostar contra a ação ficou mais difícil; analistas elevam recomendação
6 de outubro de 2026 - 17:02 6 de outubro de 2026 - 16:20
SEGUNDO O BTG PACTUAL
Grupo Mateus (GMAT3), Vulcabras (VULC3) e outras: por que a economia nem precisa melhorar tanto para estas ações decolarem logo
6 de outubro de 2026 - 16:20 6 de outubro de 2026 - 15:32
O BONDE DOS ESQUECIDOS?
Comeram poeira! Rali dos bancos na B3 deixa estas duas ações para trás — mas JP Morgan vê espaço para uma nova arrancada
6 de outubro de 2026 - 15:32 6 de outubro de 2026 - 14:22
PUXOU O FREIO

