


“O Itaú nunca esteve tão preparado para enfrentar desafios”, diz CEO do bancão. É hora de comprar as ações ITUB4 após o balanço forte do 1T25?
Para Milton Maluhy Filho,após o resultado trimestral forte, a expressão da vez é um otimismo cauteloso, especialmente diante de um cenário macroeconômico mais apertado, com juros nas alturas e desaceleração da economia em vista


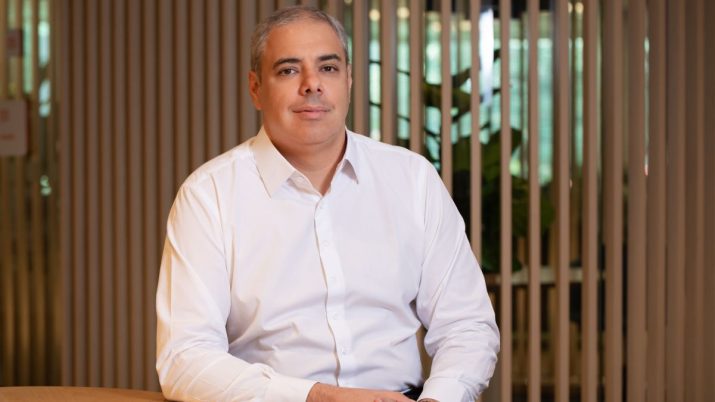
Por mais um trimestre a fio, o Itaú Unibanco (ITUB4) conseguiu cumprir com as expectativas elevadas do mercado e entregar novos resultados financeiros robustos, com lucro forte em alta, rentabilidade crescente e margem líquida em expansão.
“É um trimestre por vez. Entregamos um trimestre sólido, mas temos outros três trimestres pela frente. Continuamos convencidos de que o guidance é a nossa melhor expectativa, mas não podemos esquecer que estamos em um momento de política monetária mais restritiva”, disse Milton Maluhy Filho, CEO do Itaú Unibanco, em entrevista coletiva com jornalistas.
Segundo o CEO, a expressão da vez é um otimismo cauteloso, dada a qualidade da carteira e do balanço do banco, mas de olho no cenário macroeconômico mais apertado, com juros nas alturas e expectativas de desaceleração da economia a partir do segundo semestre.
- VEJA MAIS: Com Selic a 14,75% ao ano, ‘é provável que tenhamos alcançado o fim do ciclo de alta dos juros’, defende analista – a era das vacas gordas na renda fixa vai acabar?
“O Itaú nunca esteve tão bem para enfrentar um desafio, seja ele qual for. Por isso, continuamos otimistas, mas cautelosos, porque é um ciclo de aperto monetário em que tipicamente inadimplência e desaquecimento costumam acontecer.”
Vale lembrar que, mais cedo nesta semana, o Copom (Comitê de Política Monetária) do Banco Central elevou a taxa básica de juros, a Selic, em 0,5 ponto percentual, a 14,75% ao ano.
Apesar do cenário complexo, a expectativa da administração do Itaú é continuar entregando uma rentabilidade acima de 20% em 2025.
Leia Também
Vale (VALE3) no olho do furacão? CEO da mineradora abre o jogo; Citi e Itaú BBA dizem o que você deve fazer com a ação
Citi sobe o preço-alvo de BTG Pactual (BPAC11) e vê espaço para ação se descolar dos bancões
“O banco continua com uma tendência bastante positiva na qualidade de crédito. Isso é o trabalho de vários anos que o Itaú faz em gestão de risco. Começamos o ano da melhor maneira possível, com um resultado forte e bastante consistente”, disse Gabriel Amado de Moura, diretor financeiro (CFO) do banco.
As ações do banco iniciaram o pregão desta sexta-feira (9) em alta. Por volta das 10h50, os papéis ITUB4 subiam 3,99%, cotados a R$ 36,73. desde o início do ano, a valorização chega a 38% na B3.
Confira as principais linhas do balanço do Itaú (ITUB4) no 1T25:
| Indicador | Resultado 1T25 | Projeções - Bloomberg | Variação (a/a) | Evolução (t/t) |
|---|---|---|---|---|
| Lucro Líquido | R$ 11,1 bilhões | R$ 11,073 bilhões | +13,9% | +2,2% |
| ROAE | 22,5% | — | + 0,6p.p. | +0,4 p.p. |
| Margem financeira líquida | R$ 30,3 bilhões | — | +12,8% | +3,2% |
| Carteira de crédito ampliada | R$ 1,38 trilhão | — | +13,2% | -1,7% |
Com um resultado gerencial recorrente de R$ 11,1 bilhões entre janeiro e março, a lucratividade veio praticamente em linha com as expectativas dos analistas, mas o grande destaque do trimestre veio da margem financeira líquida do Itaú.
O indicador que considera a receita com crédito menos os custos de captação conseguiu entregar um crescimento de dois dígitos no trimestre em relação ao 1T24, apesar da sazonalidade geralmente negativa do período.
De um lado, os juros mais altos impulsionaram receitas com capital de giro, que, combinadas com uma carteira mais rentável e margens maiores de captação, fizeram o resultado com clientes subir.
Do outro, os ganhos mais fortes com tesouraria levaram a margem com mercado a crescer acima do esperado.
É preciso lembrar que o primeiro trimestre do ano costuma ser mais fraco para os bancos brasileiros em volumes de crédito, margem financeira líquida e taxas, o que desacelera o ritmo forte da lucratividade visto nos últimos três meses de 2024.
O melhor momento do Itaú
O BTG Pactual elege o Itaú Unibanco (ITUB4) como “o melhor de sua categoria”, com uma qualidade superior de balanço e lucro e uma geração robusta de capital, com o ROE (rentabilidade) no Brasil chegando a 26%.
“Acreditamos que a qualidade do resultado e do balanço continua surpreendendo positivamente e melhorando trimestre após trimestre — mesmo com expectativas já elevadas”, ponderou o banco.
Segundo os analistas, o Itaú vive hoje o seu melhor momento. “É realmente o melhor da categoria”, disseram.
É verdade que, com a ação já acumulando alta de mais de 30% no ano e negociando próximo a um múltiplo de cerca de 2 vezes o valor patrimonial, o potencial de alta pode parecer mais limitado.
- E MAIS: Temporada de balanços do 1T25 - confira em quais ações vale a pena investir
Porém, o BTG avalia que o resultado forte do primeiro trimestre deve levar a revisões positivas de lucros para 2025.
“O maior “poder de lucros”, a qualidade dos ativos e o balanço ainda tornam o Itaú atrativo em termos relativos frente aos pares, apesar do valuation premium”, escreveu o banco.
Banco predileto do BTG, o Itaú teve seu selo de compra renovado pelos analistas. O preço-alvo estipulado é de R$ 38,00 para os próximos 12 meses, uma valorização potencial de 7,5% em relação ao último fechamento.
A XP Investimentos também avalia que o trimestre sólido reforça a visão construtiva sobre o Itaú. “Vemos o banco bem posicionado para cumprir os objetivos estabelecidos para 2025”, disse a corretora.
Os analistas mantiveram as ações ITUB4 como a principal recomendação (top pick) no setor financeiro.
Na avaliação do JP Morgan, a consistência continua sendo a principal característica do Itaú, que entregou um “trimestre bastante equilibrado”, com a manutenção de bons indicadores de qualidade de ativos e inadimplência em queda.
Por outro lado, as receitas com tarifas vieram mais fracas que o previsto pelo banco norte-americano, impactadas por sazonalidade e menor receita com operações de crédito e garantias.
Vale destacar que a menor receita com operações de crédito e garantias emitidas está relacionada aos impactos das mudanças contábeis impostas pela resolução 4.966 do Banco Central, em vigor desde 1º de janeiro. Isso porque certas tarifas agora são diferidas e antes eram reconhecidas no momento da contratação.
O objetivo da mudança de norma pelo BC é alinhar as práticas contábeis e de gestão de riscos das instituições financeiras brasileiras a padrões internacionais, com um novo modelo de cálculo para perda esperada da carteira de crédito, além de alterar a classificação e mensuração de ativos.
 18 de setembro de 2026 - 16:46
PISOU NO FREIO
A maré virou para os bancões? Safra corta preço-alvo de Itaú, Bradesco e Banco do Brasil. Ainda vale apostar em alguma dessas ações?
18 de setembro de 2026 - 16:46 18 de setembro de 2026 - 14:03
LOJA COMPLETA
Assaí (ASAI3) enche o tanque com a compra de postos por R$ 80 milhões; entenda o que isso significa para o investidor
18 de setembro de 2026 - 14:03 18 de setembro de 2026 - 10:18
VOLTA AO PRESENCIAL?
Itaú (ITUB4) quer ocupar mais espaço em SP: banco aluga 100% de empreendimento da Eztec (EZTC3); entenda a estratégia
18 de setembro de 2026 - 10:18 18 de setembro de 2026 - 6:07
POTE DE OURO
O ‘trade’ de Vivara (VIVA3) que poucos perceberam: ouro comprado na baixa agora ajuda a turbinar o caixa
18 de setembro de 2026 - 6:07 17 de setembro de 2026 - 18:34
DISTRIBUIÇÃO DE PROVENTOS
Dividendos e JCP: Lojas Renner (LREN3), TIM (TIMS3), Cemig (CMIG4) e B3 (B3SA3) pagam juntas mais de R$ 2 bilhões aos acionistas
17 de setembro de 2026 - 18:34 17 de setembro de 2026 - 18:24
COMPROMISSO AMBIENTAL
Natura (NATU3) emite R$ 700 milhões em debêntures com meta ligada ao uso de plástico sustentável
17 de setembro de 2026 - 18:24 17 de setembro de 2026 - 18:00
TODO CUIDADO É POUCO
As 3 ações do varejo que se dão bem com o aumento do Bolsa Família — e a pegadinha desvendada pelo J.P.Morgan
17 de setembro de 2026 - 18:00 17 de setembro de 2026 - 12:06
MUDANÇAS NO ALTO ESCALÃO
Taesa (TAEE11) escolhe ex-CFO da Petrobras para o comando do conselho — e ela já foi eleita uma das mulheres mais poderosas do mundo
17 de setembro de 2026 - 12:06 16 de setembro de 2026 - 16:31
COMBUSTÍVEIS
Mais caixa e dividendos no tanque: Santander divulga novo preço-alvo para Vibra (VBBR3) e Ultrapar (UGPA3), com potencial de alta de 27%
16 de setembro de 2026 - 16:31 16 de setembro de 2026 - 14:09
NA BERLINDA
“Sem saída fácil”: Braskem (BRKM5) despenca mais de 13% após UBS BB rebaixar ação e cortar preço-alvo em 74%
16 de setembro de 2026 - 14:09 16 de setembro de 2026 - 12:01
LA BELLE DE JOUR
Amazon esquenta disputa em setor após aposta da Raia Drogasil (RADL3); veja quem vence, segundo o BTG Pactual
16 de setembro de 2026 - 12:01 16 de setembro de 2026 - 11:21
TIROU O PÉ
XP rebaixa ação da Sanepar (SAPR11) mesmo com potencial de 33% de alta na bolsa. O que está faltando para o papel?
16 de setembro de 2026 - 11:21 16 de setembro de 2026 - 10:44
QUEM ROUBA A CENA?
O roxinho perdeu o brilho? Itaú BBA rebaixa Nubank e elege um novo favorito entre os bancões
16 de setembro de 2026 - 10:44 15 de setembro de 2026 - 19:26
O CÉU É O LIMITE
Valor de mercado da Petrobras (PETR4) chega perto de R$ 700 bilhões, no maior patamar da história
15 de setembro de 2026 - 19:26 15 de setembro de 2026 - 19:14
FUSÕES E AQUISIÇÕES
JBS e Viva criam joint venture em couros, mas deixam ativos no Texas, na Alemanha e no México de fora
15 de setembro de 2026 - 19:14 15 de setembro de 2026 - 17:52
ATENÇÃO, ACIONISTA!
Dividendos e JCP: WEG (WEGE3) aprova quase meio bilhão de reais em proventos — mas não está sozinha
15 de setembro de 2026 - 17:52 15 de setembro de 2026 - 13:28
O MAIOR RETORNO PARA O SEU BOLSO
Empresas do Brasil pagaram mais de R$ 22 bilhões em dividendos no último trimestre; veja quem superou a Petrobras (PETR4) como maior pagadora
15 de setembro de 2026 - 13:28 14 de setembro de 2026 - 19:10
PROVENTOS
Dividendos e JCP: Dona da Vivo (VIVT3) vai pagar R$ 500 milhões aos acionistas; confira os prazos
14 de setembro de 2026 - 19:10 14 de setembro de 2026 - 18:31
SETE CHAVES?
O segredo da Vale (VALE3) não está mais tão bem guardado assim — e já aparece no preço da ação
14 de setembro de 2026 - 18:31 14 de setembro de 2026 - 17:58
JOIA ESCONDIDA?











