


Minerva (BEEF3) sob a lupa de BTG, XP e BofA: analistas avaliam “janela de oportunidade” descrita pelo CEO, mas mantêm cautela
Bancos citam expansão em novos mercados e potencial de desalavancagem, mas alertam para riscos para o fluxo de caixa livre

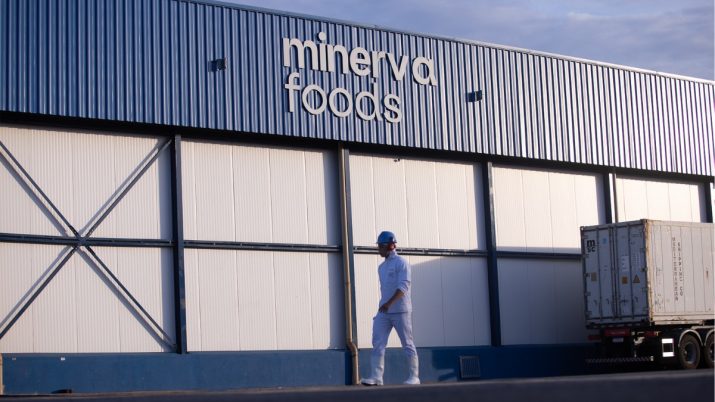
Um bom momento está à frente do setor de carne bovina no Brasil. Os analistas do BTG Pactual, da XP Investimentos e do Bank of America (BofA) publicaram relatórios sobre a Minerva Foods (BEEF3) após a empresa ter realizado seu Investor Day, na última terça-feira (30).
- CONFIRA: Grandes especialistas revelam onde estão as melhores oportunidades do momento no podcast Touros e Ursos, do Seu Dinheiro; veja agora
Na ocasião, o CEO Fernando Queiroz destacou uma “janela de oportunidade” para as exportações brasileiras. Essa oportunidade surge devido à queda na oferta global de gado, e pelo fato de o rebanho dos Estados Unidos estar menor.
A tese da Minerva é que a América do Sul está ganhando muito espaço no mercado internacional, com aberturas semanais de novos mercados. Isso acontece porque a produção de grãos, que é importante para a pecuária, está se tornando menos viável no Hemisfério Norte.
Esse cenário positivo permite que novos destinos comerciais se abram para a carne bovina brasileira, incluindo a Europa e o Japão, na visão dos analistas.
Rápida integração de ativos da Marfrig
Para Thiago Duarte e Guilherme Guttilla, do BTG, o cenário fortalece o papel da companhia como exportadora. E essa tendência deve continuar, pois o Brasil tem vantagens únicas a longo prazo, como:
• Capacidade de aumentar o rebanho.
Leia Também
• Ganhos constantes de produtividade.
• Custos baixos com alimentação do gado.
• Riscos climáticos relativamente moderados.
Os analistas da XP também destacam a integração de ativos da Marfrig (MRFG3) pela Minerva (BEEF3). Inicialmente, a movimentação estava prevista para demorar até 18 meses, mas foi concluída no terceiro semestre de 2025 (3T25). Segundo a Minerva, isso deve representar uma taxa de utilização da capacidade entre 75–80% no 4T25.
A XP também se surpreendeu com o fato de a Minerva, tradicionalmente focada em trading (comércio), estar agora se aproximando mais do consumidor final. “Ficamos surpresos com o quanto a Minerva, historicamente reconhecida por seu perfil voltado ao trading, tem tomado iniciativas e se posicionado de forma clara para se aproximar do consumidor final”, escreveu a corretora.
A corretora segue com a ação como sua top pick (com recomendação de compra, preço-alvo de R$ 7,90 e potencial de alta de 16,01%) dentro do universo de Agronegócio, Alimentos e Bebidas (Agribusiness, Food & Beverages).
Desalavancagem da Minerva (BEEF3)
Já um ponto importante mencionado pelas analistas do Bank of America foi o foco contínuo na desalavancagem, ou seja, na redução de dívidas após a compra dos ativos da Marfrig.
A Minerva projeta resultados financeiros importantes, caso os estoques de carne dos EUA sejam vendidos no segundo semestre de 2025:
• Receita Líquida (Vendas): Pode se aproximar do topo da faixa indicativa de R$ 50 bilhões a R$ 58 bilhões em 2025.
• Ebitda (Lucro Operacional): Pode ficar entre R$ 4,75 bilhões e R$ 5,25 bilhões.
Se esses resultados se confirmarem, a relação Dívida Líquida/Ebitda (que mede o nível de endividamento) ficaria entre 2,5x e 2,8x até o final de 2025. A empresa espera que essa alavancagem caia para abaixo de 2,5x em algum momento até o terceiro trimestre de 2026 (3T26).
Isso é bom, porque a política da Minerva permite o pagamento de dividendos (50% do lucro) somente se a alavancagem estiver abaixo de 2,5x.
O BofA elevou seu preço-alvo (de R$ 6,20 para R$ 7,40), mas manteve sua recomendação neutra, já que apesar do momento positivo nos lucros, a alavancagem ainda é elevada e o potencial de valorização é limitado.
Por outro lado, riscos para o fluxo de caixa livre
Apesar do curto prazo construtivo, com o bom momento das exportações e a monetização dos estoques sustentando tanto receitas quanto margens, o BTG vê riscos para o fluxo de caixa livre.
“O ciclo no Brasil deve se inverter, elevando os preços do gado. A um múltiplo de 5,1x EV/Ebitda, a ação está próxima de sua média histórica de 5,3x nos últimos 10 anos, deixando pouca margem de segurança na avaliação”.
Os analistas mantêm sua recomendação neutra e preço-alvo de R$ 8,00 (potencial de alta de 22,32%) para a ação. Eles afirmam que, para manter uma empresa com alto endividamento, é preciso ter maior certeza sobre a sustentabilidade dos resultados operacionais nos próximos 12 meses.
*Com informações do Money Times
 30 de outubro de 2026 - 15:18
PROTEÇÃO ATIVADA
Apesar da pressão nos custos, Vale (VALE3) conta como economizou até US$ 3 bilhões no 3T26; ação sobe mesmo com balanço fraco
30 de outubro de 2026 - 15:18 30 de outubro de 2026 - 10:26
REDUÇÃO DE DÍVIDA NO RADAR
Vai sair do papel? CSN (CSNA3) dá passo decisivo para venda de negócio de cimentos por R$ 12,7 bilhões
30 de outubro de 2026 - 10:26 29 de outubro de 2026 - 20:27
BALANÇO 3T26
Com minério de ferro e petróleo jogando contra, Vale (VALE3) vê lucro cair 53%, para US$ 1,255 bilhão
29 de outubro de 2026 - 20:27 29 de outubro de 2026 - 18:50
O FUTURO DA PETROLEIRA
Petrobras (PETR4) confirma terceira descoberta de petróleo na Margem Equatorial
29 de outubro de 2026 - 18:50 29 de outubro de 2026 - 16:50
HORA DE COMPRAR?
Gerdau (GGBR4) no radar: Itaú BBA recomenda compra e UBS BB vê ação a R$ 35; o que está por trás do otimismo?
29 de outubro de 2026 - 16:50 29 de outubro de 2026 - 14:49
AQUECIMENTO PARA O BALANÇO
Dividendos de até US$ 4,2 bilhões: com operacional tinindo, Petrobras (PETR4) deve ‘blindar’ os proventos da queda do petróleo
29 de outubro de 2026 - 14:49 29 de outubro de 2026 - 11:53
RESULTADOS DO 3T26
Microsoft (MSFT) mostra que é possível crescer com IA gastando menos e com balanço sólido; veja números
29 de outubro de 2026 - 11:53 29 de outubro de 2026 - 11:22
CILADA NA BOLSA?
E agora, Nubank? Itaú BBA corta preço-alvo e alerta: o pior ainda pode estar por vir
29 de outubro de 2026 - 11:22 29 de outubro de 2026 - 9:34
NA MIRA DO BC
Mais uma liquidação: Banco Central tira do ar empresa que operava nos bastidores do Pix após encontrar “graves violações”
29 de outubro de 2026 - 9:34 29 de outubro de 2026 - 6:30
AQUECIMENTO PARA O BALANÇO
Vale (VALE3): lucro deve cair quase 50% no 3T26 com inimigo persistente roubando a cena. O que esperar do balanço de hoje?
29 de outubro de 2026 - 6:30 28 de outubro de 2026 - 18:26
RENEGOCIAÇÃO
Raízen (RAIZ4) consegue desconto de R$ 8,5 bilhões em dívidas tributárias; veja quanto a empresa terá de pagar
28 de outubro de 2026 - 18:26 28 de outubro de 2026 - 16:27
PERDEU O ENCANTO?
Itaú BBA deixa de recomendar compra de Bradesco (BBDC4), e ação cai forte; o que levou o bancão a perder o brilho?
28 de outubro de 2026 - 16:27 28 de outubro de 2026 - 14:32
O DILEMA DO BANCÃO
“O preço a pagar” para reduzir riscos: CEO do Santander revela plano para atingir ROE acima de 20%
28 de outubro de 2026 - 14:32 28 de outubro de 2026 - 13:31
BALANÇO AGRADOU
Caneta emagrecedora e dívida menor: os dois motores que fazem da Hypera (HYPE3) uma das poucas altas do Ibovespa hoje
28 de outubro de 2026 - 13:31 28 de outubro de 2026 - 11:54
REAÇÃO AO RESULTADO
Santander (SANB11) afunda mais de 5% após resultado fraco, mas analistas revelam ‘trunfo’ que pode salvar as ações da queda
28 de outubro de 2026 - 11:54 28 de outubro de 2026 - 10:46
OS BASTIDORES DA OPERAÇÃO
Por dentro da Shopee: 150 mil tipos de produtos, muitas mãos e uma corrida para fazer cada pedido chegar à sua casa
28 de outubro de 2026 - 10:46 28 de outubro de 2026 - 6:16
BALANÇO
Santander Brasil (SANB11) frustra no 3T26: lucro tomba 28% e ROE cai a 11,9%; veja os destaques do balanço
28 de outubro de 2026 - 6:16 27 de outubro de 2026 - 17:06
POTENCIAL DE ALTA
Maré favorável? Citi inicia cobertura da OceanPact (OPCT3) e vê espaço para alta de 48%
27 de outubro de 2026 - 17:06 27 de outubro de 2026 - 13:28
PRÉVIA DO BALANÇO
Lucro menor, calotes no radar e recuperação adiada: o que esperar do balanço do Santander Brasil (SANB11) no 3T26
27 de outubro de 2026 - 13:28 27 de outubro de 2026 - 13:09
FACA AFIADA

