


Itaú (ITUB4), Santander (SANB11) e Bradesco (BBDC4) têm lucros 22% maiores em 2024, mas ‘elemento mágico’ que fez os bancões lucrarem tanto pode não existir em 2025
Com a previsão de alta dos juros e desaceleração econômica, os bancos esperam colocar pé no freio em determinadas linhas de negócio

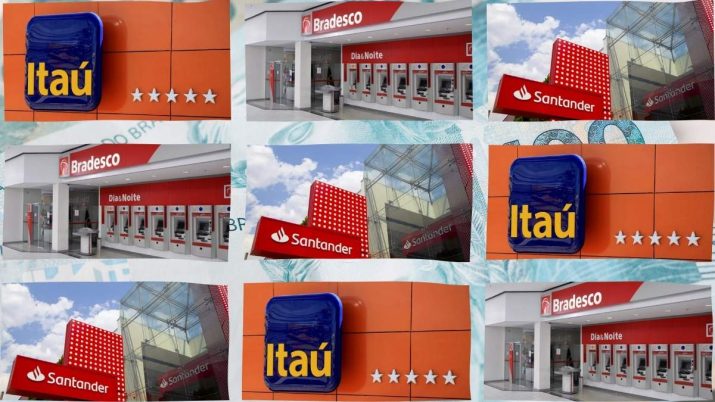
R$ 74,8 bilhões: este foi o lucro líquido dos três maiores bancos privados do Brasil.
Juntos, Itaú (ITUB4), Santander (SANB11) e Bradesco (BBDC4) lucraram 22,1% a mais em 2024 do que no ano anterior, segundo dados compilados pelo Estadão.
Essa bonança foi alavancada pelo crescimento do crédito, um cenário que deve mudar em 2025. Com a previsão de alta dos juros e desaceleração econômica, os bancos esperam colocar pé no freio.
Um panorama dos resultados dos bancos
A maior expansão de carteira foi a do Itaú, com crescimento de 15,5% em um ano.
Houve influência do câmbio, que eleva o saldo de empréstimos a empresas denominados em dólar, mas o banco também cresceu entre micro, pequenas e médias empresas e na carteira de pessoas físicas. Em ambos os casos, o foco foi nos clientes com melhor capacidade de pagamento.
Em cartões de crédito, por exemplo, o banco teve crescimento de 4,9% em relação ao final de 2023. Essa expansão foi concentrada nos segmentos Uniclass e Personnalité, de média e alta renda, em que a alta da carteira no mesmo período foi de 17,5%.
Leia Também
Veja aqui o balanço completo do quarto trimestre de 2024 (4T24) do Itaú (ITUB4).
No Santander, o foco foi em determinadas linhas de crédito. Na financeira, por exemplo, o banco teve crescimento de 20% na carteira de automóveis, em que aposta para ampliar as vendas cruzadas de produtos e serviços à base de clientes. Em cartões, 88% dos clientes são correntistas.
"Nós não fazemos a gestão do banco pela margem financeira bruta, mas sim pela margem líquida, ajustada pelo risco", afirmou o presidente do Itaú, Milton Maluhy. Com esse foco, entre 2022 e o ano passado, o banco reduziu de forma relevante a exposição a clientes de maior risco, como os de baixa renda.
Veja aqui o balanço completo do 4T24 do Santander (SANB11).
O Bradesco também deu maior destaque à margem financeira líquida, que cresceu 32,7% no ano passado com a queda de 24,9% nas provisões contra a inadimplência. "Não estou trabalhando com a expectativa de que a gente tenha problema na inadimplência, estamos muito seguros com o que estamos originando", disse o presidente do banco, Marcelo Noronha, em entrevista à imprensa.
Veja aqui o balanço completo do 4T24 do Bradesco (BBDC4).
O que esperar dos ‘bancões’ em 2025?
Para 2025, há expectativa de aumento da rentabilidade, sim, mas contando com crescimento menor da carteira de crédito. O Itaú prevê alta de até 8,5%, por exemplo, e considera que a margem deve ter expansão maior, de até 11,5%.
O Santander não informa guidances, mas também sinalizou que o ano será de desaceleração. "É provável crescer na mesma ordem de grandeza de 2024. É pouco provável nós crescermos mais", disse o presidente do banco, Mário Leão, à imprensa.
No Bradesco, a expectativa é crescer de 4% a 8%. No ano passado, o banco expandiu a carteira de crédito em 11,9%, em uma retomada após dois anos de desaceleração para reverter o crescimento na inadimplência da carteira. "Tem uma regulagem do nosso apetite a risco, que se reflete no nosso guidance", afirmou Noronha.
O motivo para as projeções menos otimistas é a deterioração do cenário macroeconômico, com a alta dos juros.
Além de consumir uma fatia maior da renda das famílias, a Selic mais alta deve colocar um freio na atividade, aumentando o desemprego. Tudo para conter a inflação, que ainda deve fechar o ano acima do teto da meta oficial.
O Itaú, por exemplo, prevê que a Selic chegará a 15,75% ao ano no final de 2025, 2,5 pontos porcentuais acima do patamar atual.
A equipe de análise econômica do Bradesco afirmou, em relatório divulgado na quarta-feira (5), que a probabilidade de uma recessão no segundo semestre ficou maior.
Estes cenários se refletem em outros pontos das projeções dos bancos.
O Itaú, por exemplo, espera que as provisões contra a inadimplência cresçam neste ano.
"Vemos o patamar de provisionamento do banco como resultado da incorporação de um cenário muito desafiador, o que pode deixar espaço para reversão caso a economia mostre resiliência, ou formar um escudo caso o cenário ruim se confirme", afirmou o analista Gustavo Schroden, do Citi, em relatório.
A equipe do Safra considerou que embora apontem na mesma direção, os guidances de Itaú e Bradesco contam histórias diferentes.
"Diferente do guidance do Itaú, que tem tom conservador e parece desenhado para ser superado, o do Bradesco parece ter um alvo que exige grande esforço, especialmente considerando a alta de 15% esperada para a margem líquida", escreveu o analista Daniel Vaz.
Maluhy, do Itaú, disse que o banco está preparado para crescer mais que o previsto se houver espaço. "A nossa velocidade de reação para qualquer cenário que venha à frente é muito rápida. Não são decisões que você toma em 30 ou 60 dias, são decisões que você toma todos os dias", afirmou em teleconferência com analistas.
Noronha deu sinais na mesma direção. Segundo ele, o Bradesco começou a desacelerar o crédito já no quarto trimestre do ano passado, mas não descarta surpresa positiva caso o cenário-base do mercado não se confirme.
* Com informações do Estadão Conteúdo.
 19 de setembro de 2026 - 16:55
MERCADO USA A RÉGUA ERRADA?
Citi sobe o preço-alvo de BTG Pactual (BPAC11) e vê espaço para ação se descolar dos bancões
19 de setembro de 2026 - 16:55 19 de setembro de 2026 - 15:47
VAI PINGAR POR AÍ?
Porto (PSSA3), Totvs (TOTS3) e Fleury (FLRY3) colocam R$ 636 milhões em JCP no radar; veja quem tem direito
19 de setembro de 2026 - 15:47 19 de setembro de 2026 - 12:38
QUEM ESCOLHE QUEM FISCALIZA?
Perto do dono, longe da autonomia? O dilema da independência nos conselhos das empresas da bolsa
19 de setembro de 2026 - 12:38 18 de setembro de 2026 - 18:34
POR DENTRO DO NEGÓCIO
Cheque bilionário do Itaú (ITUB4) para a Eztec (EZTC3) deve impactar mercado de escritórios em São Paulo
18 de setembro de 2026 - 18:34 18 de setembro de 2026 - 16:46
PISOU NO FREIO
A maré virou para os bancões? Safra corta preço-alvo de Itaú, Bradesco e Banco do Brasil. Ainda vale apostar em alguma dessas ações?
18 de setembro de 2026 - 16:46 18 de setembro de 2026 - 14:03
LOJA COMPLETA
Assaí (ASAI3) enche o tanque com a compra de postos por R$ 80 milhões; entenda o que isso significa para o investidor
18 de setembro de 2026 - 14:03 18 de setembro de 2026 - 10:18
VOLTA AO PRESENCIAL?
Itaú (ITUB4) quer ocupar mais espaço em SP: banco aluga 100% de empreendimento da Eztec (EZTC3); entenda a estratégia
18 de setembro de 2026 - 10:18 18 de setembro de 2026 - 6:07
POTE DE OURO
O ‘trade’ de Vivara (VIVA3) que poucos perceberam: ouro comprado na baixa agora ajuda a turbinar o caixa
18 de setembro de 2026 - 6:07 17 de setembro de 2026 - 18:34
DISTRIBUIÇÃO DE PROVENTOS
Dividendos e JCP: Lojas Renner (LREN3), TIM (TIMS3), Cemig (CMIG4) e B3 (B3SA3) pagam juntas mais de R$ 2 bilhões aos acionistas
17 de setembro de 2026 - 18:34 17 de setembro de 2026 - 18:24
COMPROMISSO AMBIENTAL
Natura (NATU3) emite R$ 700 milhões em debêntures com meta ligada ao uso de plástico sustentável
17 de setembro de 2026 - 18:24 17 de setembro de 2026 - 18:00
TODO CUIDADO É POUCO
As 3 ações do varejo que se dão bem com o aumento do Bolsa Família — e a pegadinha desvendada pelo J.P.Morgan
17 de setembro de 2026 - 18:00 17 de setembro de 2026 - 12:06
MUDANÇAS NO ALTO ESCALÃO
Taesa (TAEE11) escolhe ex-CFO da Petrobras para o comando do conselho — e ela já foi eleita uma das mulheres mais poderosas do mundo
17 de setembro de 2026 - 12:06 16 de setembro de 2026 - 16:31
COMBUSTÍVEIS
Mais caixa e dividendos no tanque: Santander divulga novo preço-alvo para Vibra (VBBR3) e Ultrapar (UGPA3), com potencial de alta de 27%
16 de setembro de 2026 - 16:31 16 de setembro de 2026 - 14:09
NA BERLINDA
“Sem saída fácil”: Braskem (BRKM5) despenca mais de 13% após UBS BB rebaixar ação e cortar preço-alvo em 74%
16 de setembro de 2026 - 14:09 16 de setembro de 2026 - 12:01
LA BELLE DE JOUR
Amazon esquenta disputa em setor após aposta da Raia Drogasil (RADL3); veja quem vence, segundo o BTG Pactual
16 de setembro de 2026 - 12:01 16 de setembro de 2026 - 11:21
TIROU O PÉ
XP rebaixa ação da Sanepar (SAPR11) mesmo com potencial de 33% de alta na bolsa. O que está faltando para o papel?
16 de setembro de 2026 - 11:21 16 de setembro de 2026 - 10:44
QUEM ROUBA A CENA?
O roxinho perdeu o brilho? Itaú BBA rebaixa Nubank e elege um novo favorito entre os bancões
16 de setembro de 2026 - 10:44 15 de setembro de 2026 - 19:26
O CÉU É O LIMITE
Valor de mercado da Petrobras (PETR4) chega perto de R$ 700 bilhões, no maior patamar da história
15 de setembro de 2026 - 19:26 15 de setembro de 2026 - 19:14
FUSÕES E AQUISIÇÕES
JBS e Viva criam joint venture em couros, mas deixam ativos no Texas, na Alemanha e no México de fora
15 de setembro de 2026 - 19:14 15 de setembro de 2026 - 17:52
ATENÇÃO, ACIONISTA!











