


Fusão Azul (AZUL4) e Gol (GOLL3): como ela afeta o reinado da Latam e o que acionistas e consumidores ganham (ou não) com isso
Algumas dessas dúvidas sobre a Latam só o tempo dirá, mas há indícios que ajudam a apontar parte das respostas desde já

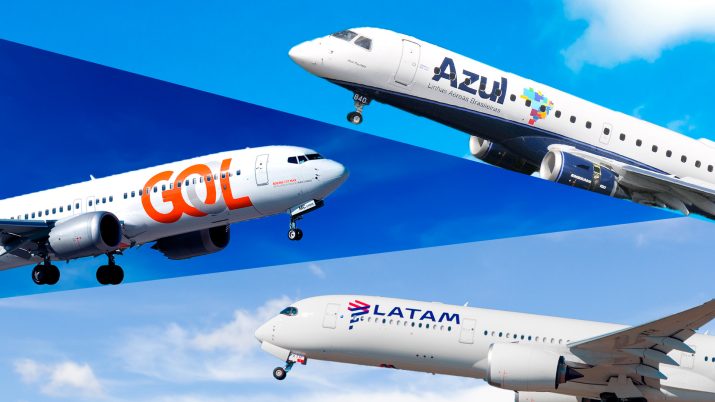
A possível fusão da Azul (AZUL4) e Gol (GOLL3), controlada pela holding Abra, voltou ao holofote nesta manhã depois das duas assumirem que estão negociando por quais rotas seguirão para atuarem unidas no competitivo setor aéreo nacional. Juntas, as companhias estariam planejando criar uma gigante da aviação capaz de destronar a Latam, sediada no Chile e atual líder do mercado.
Mas como, afinal, essa provável reviravolta interferiria no reinado da Latam? Quão acirrada ficaria a disputa e o que acionistas e consumidores ganhariam (ou não) com isso?
Algumas dessas perguntas só o tempo dirá, mas há indícios que ajudam a apontar parte das respostas desde já. E elas parecem ser de bons ventos para a Latam, assim como para a maturidade do setor aéreo brasileiro como um todo.
Embora competir contra um rival maior e mais estruturado possa parecer um risco, especialistas do setor acreditam que a Latam Airlines claramente está mais competitiva desde a sua passagem pelo Chapter 11 –processo de recuperação judicial nos Estados Unidos, o mesmo pelo qual a Gol passa hoje.
No caso da Latam, o recurso foi usado de forma voluntária em maio de 2020, reflexo das dificuldades trazidas com a pandemia de covid-19, que na época afetou muitos setores. Para as aéreas, paralisação de transportes, cancelamento de voos, incerteza frente ao dólar, tudo junto e misturado. Aliado à fragilidade de caixa e operações, o cenário para a companhia foi de uma turbulência sem destino e nem hora pra acabar.
Ao ingressar no Chapter 11, o plano da Latam era o de reduzir a dívida e acessar novas fontes de financiamento. Tudo para ter fôlego de seguir em operação, em meio a uma série de falências de empresas aéreas no mundo todo. A desconfiança virou tamanha que o mercado passou até a especular uma possível fusão da Latam com a Azul, veja bem.
Leia Também
Mas o mundo dá muitas voltas.
Permaneçam sentados e com os cintos afivelados
Corta para dois anos e meio depois, em novembro de 2022. Com pompa e alívio a Latam anuncia ao mercado sua saída da Chapter 11, com direito a uma virada de página com requintes de volta por cima. A empresa emergiu da recuperação judicial com uma liquidez de mais de US$ 2,2 bilhões e uma dívida líquida US$ 3,6 bilhões menor — uma redução de cerca de 35% em relação ao período anterior ao processo.
"Hoje é um marco importante para a Latam. Estamos satisfeitos por concluir uma transformação significativa e sair do nosso processo de reorganização com uma posição financeira fortalecida e um compromisso renovado com a excelência operacional", disse o CEO do grupo, Roberto Alvo.
Na reorganização, novos acionistas, que incluíam Sixth Street, Strategic Value Partners e Sculptor Capital Management, se uniram aos acionistas que a empresa já mantinha, Delta, Qatar e a família Cueto.
A maior parte dos recursos foi para, claro, reduzir o endividamento, mas uma fatia foi destinada para fortalecer também a parte operacional, com o intuito de aumentar a eficiência e caixa. Tanto que, nesse caminho, a Latam conseguiu expandir os principais números do negócio. Em setembro de 2022, a empresa passou a atender um total de 142 destinos, o equivalente a 98% do que era voado antes da pandemia (eram 145 destinos em dezembro de 2019).
A melhora operacional e acerto de contas fez com que a Latam recuperasse a confiança do mercado durante a trajetória de turbulência. Em outubro deste ano, a companhia captou US$ 1,4 bilhão com uma oferta de títulos de dívida no exterior, os chamados “bonds", com vencimento em 2030 e remuneração de 7,875%. Com o dinheiro, pagou dívidas, incluindo bônus que venceriam em 2027.
E a liderança voltou a ser sua naquele mesmo mês, segundo dados da ANAC (Agência Nacional de Aviação Civil). Ao todo, a companhia obteve quase 39% de participação (RPK) no mercado doméstico brasileiro no acumulado de julho a setembro de 2024. Na operação internacional, a LATAM também lidera com 23,45% do total de participação (RPK) nos voos ligando o Brasil a outros países.
O balanço de 2024 traz os números consolidados: a companhia registrou 34,8 milhões de passageiros transportados em voos domésticos no Brasil, volume 5,6% maior ao período de janeiro a dezembro de 2023.
Enquanto a Latam foi a primeira a levantar a mão e pedir ajuda logo após o início da pandemia, as concorrentes seguiram voo sozinhas. Até agora.
Em caso de despressurização, máscaras cairão automaticamente
A questão é que agora o cenário se inverteu - e a Latam está mais fortalecida para qualquer embate. Um relatório recente do BTG defende que a Latam não só ganharia com a fusão das rivais quanto ainda poderia sair mais fortalecida. Isso porque, embora competir contra um rival aéreo maior e mais estruturado possa parecer um risco, a companhia poderia tornar-se uma vencedora indireta da consolidação do setor (e sem comprometer nenhum capital).
“A sobreposição de capacidade entre Gol e Azul não é grande, mas existe em alguns dos hubs mais movimentados do país, como GRU, CGH, SDU e BRB. A Latam poderia naturalmente se beneficiar da racionalização da capacidade aérea nesses aeroportos”, aponta o BTG.
Combinadas, Gol e Azul representariam cerca de 60% do mercado aéreo brasileiro, tornando-se uma grande consolidação e criando um desafio do ponto de vista antitruste.
Sobre isso, o relatório aponta que, em termos legais, é fácil reconhecer o argumento de “empresas falidas” usado para aprovar fusões de empresas, cuja única saída é uma aquisição.
“Com a Gol passando pelo Chapter 11 agora e a Azul ainda precisando de uma grande diluição de capital, esse argumento pode se tornar eficaz. Permitir um acordo como esse também funcionaria em diferentes níveis da combinação de negócios”, traz o documento.
O uso de codeshares, por exemplo, poderia ser uma forma de garantir a aprovação, afirmam os analistas. “Para efeito de comparação, temos outros mercados aéreos onde empresas líderes possuem mais de 60% de participação, como no Chile, por exemplo, com a Latam”.
Uma das iniciativas que ajudou nos resultados da Latam foi a joint venture fechada com a Delta Air Lines, que permitiu a oferta de quatro novas rotas e um crescimento de 58% na oferta de assentos das duas companhias desde o início da parceria.
No passado, a GOL era parte do portfólio de investimentos e parcerias da Delta, mas o acordo chegou ao fim com a joint-venture feita com a LATAM, há um ano.
Questionado em junho sobre o desempenho da Gol, inclusive com uma possível parceria com a Azul no radar, o presidente da Delta, Glen Hauenstein, deixou claro que voltaria a investir na empresa. “O mercado brasileiro é bastante dinâmico, é muito rápido nas mudanças, então eu não penso por si só, não creio que a GOL apresente oportunidades para a Delta e certamente para nossos parceiros pelo globo, eu não vejo oportunidade ali”, afirmou na época.
Sobre a possível fusão da Azul e Gol, a Latam apenas declarou via assessoria de imprensa que “não vai se pronunciar sobre o assunto”.
Atenção tripulação, preparar para a decolagem
Em fato relevante as companhias aéreas deram pistas de como a união será estruturada para equilibrar os interesses tanto da Azul quanto do Grupo Abra. Por governança, o conselho da nova empresa será composto por membros indicados por ambos os lados, além de alguns membros independentes.
Além disso, as marcas Azul e Gol permanecerão separadas, e a liderança será dividida, com o presidente do Conselho indicado pelo Grupo Abra e o CEO pela Azul. Também existe a possibilidade de cláusula “poison pill”, que obriga qualquer comprador de 15% ou mais das ações da nova empresa a fazer uma oferta para adquirir 100% das ações.
Além de 60% do mercado, a nova empresa traria a combinação das operações da Gol, hoje concentradas mais nas capitais, enquanto a parceira atua mais nas cidades do interior.
Nas estimativas do BTG, a receita combinada de Azul e Gol seria de US$ 8 bilhões (cerca de R$ 48 bilhões) e US$ 500 milhões (R$ 3 bilhões) em sinergias. 65% dessas sinergias seriam ser capturadas em até 12 meses após o negócio, chegando a 75% em 2 anos.
As ações das duas decolaram ontem (16/1) com a notícia, reflexo de investidores animados com o que está por vir. Por volta das 14h, os papéis da Gol saltavam 7,98%, negociados a R$ 1,76 (os papéis estão registradas na bolsa sob a categoria “Outras Condições”) e fecharam em alta de 4,29%, a R$ 1,70. Já as ações da Azul voavam 5,44%, a R$ 4,65, figurando como a maior alta do Ibovespa no fechamento.
No entanto, para analistas de grandes bancos, o acordo ainda está bem distante de um terreno firme para aterrissar com segurança.
De fato, o memorando é um sinal verde para a combinação dos negócios, mas ainda não implica em uma obrigação legal imediata ou uma conclusão obrigatória do acordo.
Fora que a Gol ainda está em busca da aprovação de seu plano de recuperação, Chapter 11, nos Estados Unidos. Vale lembrar que a companhia aérea perdeu 85,5% no valor de suas ações no ano passado.
Nesta semana, as duas deram passos financeiros bem importantes. A Gol anunciou um plano de cinco anos para voltar a voar com mais tranquilidade financeira. Dias antes, assim como a Azul, a empresa assinou um acordo bilionário para o perdão de dívidas financeiras com o governo brasileiro.
Mas, para além disso, a visão dos analistas também abarca a falta de firmeza ainda na maneira como essas companhias podem ser melhor precificadas mais para frente. Por isso, Goldman Sachs, BTG Pactual e Santander se posicionaram de forma neutra em relação ao acordo, ainda que vejam a fusão como um passo estratégico, com potencial de melhorar o cenário aéreo brasileiro.
Na visão do Santander, o acordo parece bem positivo, ainda que não tenha sido tão detalhado, e terá “um caminho longo e sinuoso” até que as sinergias potenciais do negócio sejam alcançadas.
Isso inclui a integração de back office (operações de atendimento ao cliente, gestão de voos, etc), esforços comerciais, programas de fidelidade e negócios de carga. Sem contar com os diferentes tipos de aeronaves, treinamento de pilotos e manutenção seriam obstáculos são outros desafios de integração.
O Goldman Sachs ainda menciona um possível risco antitruste, embora a Azul acredite que a sobreposição de rotas entre as duas companhias seja limitada — o que pode evitar questionamentos do Conselho Administrativo de Defesa Econômica (CADE).
Para os consumidores seria uma boa forma das companhias voltarem a disputar por preços e vantagens de fato competitivas, tanto de milhas, quanto de ofertas e outros benefícios. Com o mercado como está, as opções para os brasileiros são escassas e, de fato, qualquer empresa sem um competidor à altura tende a normalizar a maneira como já atua, em vez de perseguir uma real melhora de atendimento.
Todos os três bancões concordam, ainda, com a preocupação macroeconômica do país e mundo para 2025 que podem atrapalhar ainda mais qualquer acordo. Volatilidade cambial, flutuações nos preços do combustível, menor demanda por viagens aéreas e a deterioração da economia brasileira estão no pacote.
Preocupações que seriam cruciais para qualquer tipo de negócio, mas que em um cenário de incerteza e turbulência pode deixar as empresas menos líquidas a ponto de ir pelos ares. No caso Latam, aparentemente, o embarque foi antecipado e segue tranquilo.
 30 de outubro de 2026 - 15:18
PROTEÇÃO ATIVADA
Apesar da pressão nos custos, Vale (VALE3) conta como economizou até US$ 3 bilhões no 3T26; ação sobe mesmo com balanço fraco
30 de outubro de 2026 - 15:18 30 de outubro de 2026 - 10:26
REDUÇÃO DE DÍVIDA NO RADAR
Vai sair do papel? CSN (CSNA3) dá passo decisivo para venda de negócio de cimentos por R$ 12,7 bilhões
30 de outubro de 2026 - 10:26 29 de outubro de 2026 - 20:27
BALANÇO 3T26
Com minério de ferro e petróleo jogando contra, Vale (VALE3) vê lucro cair 53%, para US$ 1,255 bilhão
29 de outubro de 2026 - 20:27 29 de outubro de 2026 - 18:50
O FUTURO DA PETROLEIRA
Petrobras (PETR4) confirma terceira descoberta de petróleo na Margem Equatorial
29 de outubro de 2026 - 18:50 29 de outubro de 2026 - 16:50
HORA DE COMPRAR?
Gerdau (GGBR4) no radar: Itaú BBA recomenda compra e UBS BB vê ação a R$ 35; o que está por trás do otimismo?
29 de outubro de 2026 - 16:50 29 de outubro de 2026 - 14:49
AQUECIMENTO PARA O BALANÇO
Dividendos de até US$ 4,2 bilhões: com operacional tinindo, Petrobras (PETR4) deve ‘blindar’ os proventos da queda do petróleo
29 de outubro de 2026 - 14:49 29 de outubro de 2026 - 11:53
RESULTADOS DO 3T26
Microsoft (MSFT) mostra que é possível crescer com IA gastando menos e com balanço sólido; veja números
29 de outubro de 2026 - 11:53 29 de outubro de 2026 - 11:22
CILADA NA BOLSA?
E agora, Nubank? Itaú BBA corta preço-alvo e alerta: o pior ainda pode estar por vir
29 de outubro de 2026 - 11:22 29 de outubro de 2026 - 9:34
NA MIRA DO BC
Mais uma liquidação: Banco Central tira do ar empresa que operava nos bastidores do Pix após encontrar “graves violações”
29 de outubro de 2026 - 9:34 29 de outubro de 2026 - 6:30
AQUECIMENTO PARA O BALANÇO
Vale (VALE3): lucro deve cair quase 50% no 3T26 com inimigo persistente roubando a cena. O que esperar do balanço de hoje?
29 de outubro de 2026 - 6:30 28 de outubro de 2026 - 18:26
RENEGOCIAÇÃO
Raízen (RAIZ4) consegue desconto de R$ 8,5 bilhões em dívidas tributárias; veja quanto a empresa terá de pagar
28 de outubro de 2026 - 18:26 28 de outubro de 2026 - 16:27
PERDEU O ENCANTO?
Itaú BBA deixa de recomendar compra de Bradesco (BBDC4), e ação cai forte; o que levou o bancão a perder o brilho?
28 de outubro de 2026 - 16:27 28 de outubro de 2026 - 14:32
O DILEMA DO BANCÃO
“O preço a pagar” para reduzir riscos: CEO do Santander revela plano para atingir ROE acima de 20%
28 de outubro de 2026 - 14:32 28 de outubro de 2026 - 13:31
BALANÇO AGRADOU
Caneta emagrecedora e dívida menor: os dois motores que fazem da Hypera (HYPE3) uma das poucas altas do Ibovespa hoje
28 de outubro de 2026 - 13:31 28 de outubro de 2026 - 11:54
REAÇÃO AO RESULTADO
Santander (SANB11) afunda mais de 5% após resultado fraco, mas analistas revelam ‘trunfo’ que pode salvar as ações da queda
28 de outubro de 2026 - 11:54 28 de outubro de 2026 - 10:46
OS BASTIDORES DA OPERAÇÃO
Por dentro da Shopee: 150 mil tipos de produtos, muitas mãos e uma corrida para fazer cada pedido chegar à sua casa
28 de outubro de 2026 - 10:46 28 de outubro de 2026 - 6:16
BALANÇO
Santander Brasil (SANB11) frustra no 3T26: lucro tomba 28% e ROE cai a 11,9%; veja os destaques do balanço
28 de outubro de 2026 - 6:16 27 de outubro de 2026 - 17:06
POTENCIAL DE ALTA
Maré favorável? Citi inicia cobertura da OceanPact (OPCT3) e vê espaço para alta de 48%
27 de outubro de 2026 - 17:06 27 de outubro de 2026 - 13:28
PRÉVIA DO BALANÇO
Lucro menor, calotes no radar e recuperação adiada: o que esperar do balanço do Santander Brasil (SANB11) no 3T26
27 de outubro de 2026 - 13:28 27 de outubro de 2026 - 13:09
FACA AFIADA

