


BTG corta preço-alvo da XP (XPBR31), mas ainda vê potencial de alta de 50% para ação negociada em NY; o que esperar da empresa em 2025?
Para se recuperar, papel depende mais da melhoria do cenário macroeconômico do que de aspectos micro

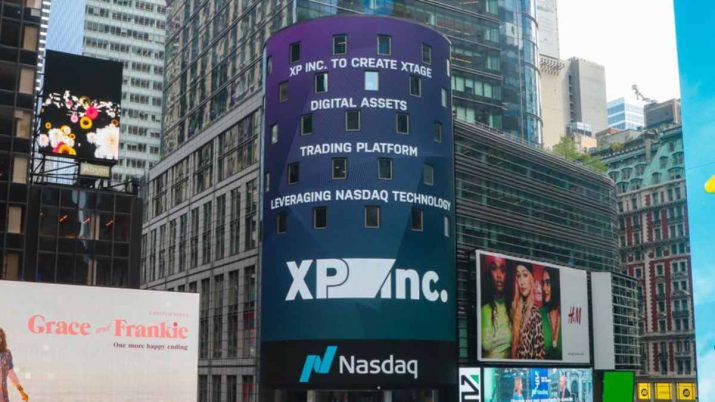
O ambiente para o mercado de capitais e para os produtos financeiros de mais alto risco não melhorou como o esperado. A própria XP, cujo negócio depende da saúde do mercado financeiro doméstico, já assumiu que o cenário piorou bastante nos últimos meses.
Ainda assim, a companhia prevê um crescimento de receita na casa dos dois dígitos para 2025 e segue comprometida com o guidance para 2026.
Diante desse cenário, os analistas do BTG Pactual reafirmam: sim, os papéis da XP permanecem com recomendação de compra, mas com um preço-alvo menor.
A projeção agora é que a ação, negociada com o ticker XP na bolsa americana Nasdaq, atinja US$ 17, o que significaria uma alta aproximada de 50%. Para se expor ao desempenho do papel via bolsa brasileira, o investidor pode negociar os BDRs XPBR31.
“O mercado parece estar precificando um risco maior de queda do Lucro Por Ação, o que achamos que é improvável. Acreditamos que as ações estão atrativas e vemos razões para manter a recomendação de compra”, escrevem os analistas do BTG.
Apesar disso, o banco reconhece que a melhora do cenário para a ação depende mais de fatores macroeconômicos do que de aspectos microeconômicos.
Leia Também
Para o BTG, os números do quarto trimestre de 2024 da XP serão semelhantes aos vistos no 3T24, com possível melhora na parte de renda fixa. Em linha com o consenso, espera-se um lucro líquido de R$ 1,2 bilhão no 4T24 – 1% a mais na comparação trimestral e 15% a mais, na anual.
Renda fixa: a salvação e a perdição da XP
Apesar do pessimismo do investidor brasileiro e das preocupações com a deterioração do mercado de crédito privado — devido à nova escalada da Selic e ao aumento dos spreads, a XP mantém-se confiante em relação ao negócio de renda fixa.
Segundo o próprio comando da XP, a companhia quer aumentar a penetração no mercado de renda fixa, mesmo com a perspectiva de desaceleração do segmento em relação ao ano passado.
Na avaliação do BTG, “a XP está em uma posição privilegiada, com capacidade adequada, uma carteira de renda fixa mais robusta e muito mais controle sobre a distribuição de produtos.”
Em relação à métrica de AuC (ativos sob custódia, na sigla em inglês), uma das mais relevantes quando se fala de uma empresa de gestão de ativos, o BTG acredita que o crescimento anual será de 15% em 2025, ajudado pela renda fixa.
“Até o 2T25, parece que o segmento de renda fixa representará uma participação maior nas receitas do varejo do que as ações”, dizem os analistas.
Mais controle de custos e menos contratações
Outra mudança prevista para 2025 é a desaceleração das contratações de assessores de investimentos.
Embora continue contratando, a XP vai passar de 100 contratações por mês para um número mensal mais próximo de 50. Se o crescimento da receita for fraco e não ultrapassar os 10%, a companhia não exclui a possibilidade de desacelerar ainda mais ou fazer ajustes de custos mais robustos em outras áreas.
 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37 12 de novembro de 2026 - 8:16
OFERTA MAIS GENEROSA
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
12 de novembro de 2026 - 8:16 12 de novembro de 2026 - 7:04
O QUE ESPERAR DO ROXINHO
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
12 de novembro de 2026 - 7:04 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA
Após lucro recorde no 3T26, BTG Pactual (BPAC11) prepara uma nova tacada na bolsa: recompra de units pode chegar a R$ 2 bilhões
12 de novembro de 2026 - 6:50 12 de novembro de 2026 - 6:05
BALANÇO
BTG Pactual (BPAC11) lucra R$ 5,3 bilhões e rentabilidade vai a 26,4% no 3T26: o que está por trás da máquina de resultados do banco
12 de novembro de 2026 - 6:05 11 de novembro de 2026 - 21:10
BB VAI FECHAR A TORNEIRA?
Agronegócio cobra o preço no Banco do Brasil: inadimplência dispara, lucro desaba e dividendos entram na linha de corte
11 de novembro de 2026 - 21:10 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR
Por que a Petrobras (PETR4) decidiu acelerar os investimentos para este ano? CEO responde
11 de novembro de 2026 - 18:25 11 de novembro de 2026 - 17:01
FIM DA POISON PILL?
Cosan (CSAN3) dispara mais de 12% após rumor sobre a Rumo (RAIL3); mercado volta a apostar em venda de participação
11 de novembro de 2026 - 17:01
11 de novembro de 2026 - 6:14
BB EM APUROS
Banco do Brasil (BBAS3): analistas veem o ‘pior’ para resultados e fazem alertas para projeções; o que está em jogo para bancão?
11 de novembro de 2026 - 6:14 10 de novembro de 2026 - 20:29
BALANÇO
A maré está virando? Petrobras (PETR4) tem lucro 21,5% maior em um ano, mas queda no trimestre, e anuncia dividendos de R$ 15,3 bi
10 de novembro de 2026 - 20:29 10 de novembro de 2026 - 19:29
JUNTAS E MAIS FORTES
Fleury (FLRY3) e controlada da Bradsaúde (SAUD3) unem forças para criar empresa de oncologia com investimento de R$ 72 milhões
10 de novembro de 2026 - 19:29 10 de novembro de 2026 - 15:19
EMPRESAS
‘Uma das safras mais difíceis dos últimos anos’: por que a São Martinho (SMTO3) despenca mais de 9% após os resultados
10 de novembro de 2026 - 15:19 10 de novembro de 2026 - 14:33
VAI ACONTECER
IPO da Anthropic: com receita 1.200% maior, criadora do Claude quer chegar ao mercado valendo US$ 1,45 trilhão
10 de novembro de 2026 - 14:33 10 de novembro de 2026 - 7:11
COM DIREITO A DIVIDENDOS BILIONÁRIOS
Operacional nos trinques, mas sem ‘mãozinha’ do petróleo: Petrobras (PETR4) deve ter lucro líquido 18% maior no 3T26; veja o que esperar
10 de novembro de 2026 - 7:11 8 de novembro de 2026 - 15:43
SAIU DO PAPEL
CSN (CSNA3) fecha venda da CSN Cimentos por R$ 12,7 bilhões, mas ainda tem desafios à frente
8 de novembro de 2026 - 15:43 7 de novembro de 2026 - 15:08
O TRABALHO NÃO ACABOU

