


Banco do Brasil (BBAS3) tem lucro de R$ 37,9 bilhões em 2024 e rentabilidade supera 21% no 4T24, mas peso do agronegócio continua
Enquanto a lucratividade e a rentabilidade chamam a atenção positivamente no 4T24, a inadimplência do agronegócio pressionou o resultado; veja os destaques


O Banco do Brasil (BBAS3) anunciou nesta quarta-feira (19) um lucro líquido ajustado de R$ 9,6 bilhões no quarto trimestre de 2024. O montante corresponde a um avanço de 1,5% em relação ao mesmo período do ano anterior e de 0,7% contra o trimestre passado.
- E MAIS: Calendário de resultados desta semana inclui Vale, Gerdau, B3 e outras empresas; acompanhe a cobertura completa de balanços
O resultado também veio acima das expectativas do mercado, que esperava um lucro médio de R$ 9,414 bilhões entre os últimos três meses de 2024, de acordo com estimativas compiladas pela Bloomberg.
No acumulado do ano, o lucro do BB somou R$ 37,9 bilhões, o que representa um avanço de 6,6% em relação a 2023.
Do lado da rentabilidade, o retorno sobre o patrimônio líquido médio (ROAE, na sigla em inglês) chegou a 21,4% no fim do quarto trimestre.
A rentabilidade do Banco do Brasil esteve acima do esperado pelo mercado, de 20,1%, mas ainda abaixo dos níveis do Itaú Unibanco (ITUB4), que registrou um ROAE de 22,1% no trimestre.
Todos os olhos na inadimplência
Ainda que as linhas de lucratividade e rentabilidade tenham chamado a atenção positivamente, um dos vilões do balanço do Banco do Brasil (BBAS3) no terceiro trimestre voltou a assombrar os números do bancão no fim do ano: a inadimplência.
Leia Também
Banco ABC Brasil (ABCB3) compra participação em gestora com R$ 24 bilhões sob gestão por R$ 690 milhões
O índice de devedores acima de 90 dias teve alta de 0,4 ponto porcentual na comparação com o quarto trimestre de 2023, mas leve recuo de 0,01 p.p na base trimestral, a 3,32%.
Já as provisões para devedores duvidosos (PDD) encolheram 7,2% na comparação com o mesmo período do ano anterior, para R$ 9,3 bilhões em perdas previstas no crédito ao fim do quarto trimestre de 2024.
A pressão sobre os indicadores do BB veio outra vez do aumento de calotes observado no setor de agronegócio, que continuam impactando os índices de inadimplência e a qualidade dos ativos do banco.
Relembrando, o agronegócio — setor em que o BB é mais atuante — enfrentou problemas nos últimos meses.
Com a redução no preço das commodities, as margens apertadas — com os produtores à espera do momento ideal para vender as safras — e os fenômenos climáticos extremos, empresas do setor entraram com sucessivos pedidos de recuperação judicial.
Isso levou o Banco do Brasil a elevar as provisões em quase 30% na passagem do segundo para o terceiro trimestre.
Passada a tempestade vista no ano passado, as perspectivas para os próximos meses, contudo, são positivas.
Segundo a CEO Tarciana Medeiros, a expectativa é que esse cenário negativo do agro se reverta em 2025 e que o setor ajude nos planos de expansão da carteira de crédito do banco, mesmo com os juros cada vez mais elevados no país.
Os destaques do balanço do Banco do Brasil (BBAS3) no 4T24
O Banco do Brasil (BBAS3) também viu a margem financeira, que considera a receita com crédito menos os custos de captação, desacelerar no quarto trimestre. O indicador subiu 4% em relação aos últimos 12 meses, para R$ 26,8 bilhões.
A margem financeira com o mercado — indicador que reflete a remuneração do banco com as operações de tesouraria — apresentou queda de 11,8% em relação ao quarto trimestre de 2023.
Já a margem com operações de crédito teve aumento de 5,6% no mesmo período.
Por sua vez, a carteira de crédito ampliada do Banco do Brasil cresceu 15,3% em relação a igual intervalo de 2023 e 6,1% no comparativo com o trimestre imediatamente anterior, para R$ 1,3 trilhão.
As receitas operacionais do Banco do Brasil (BBAS3) ficaram praticamente estáveis no período em relação ao mesmo período de 2023, chegando a R$ 36,8 bilhões no fim do quarto trimestre.
Enquanto isso, as despesas operacionais subiram 2,7% no comparativo anual, encerrando o mês de dezembro na casa de R$ 9,5 bilhões.
O que esperar do Banco do Brasil (BBAS3) em 2025
Para além dos números de 2024, o Banco do Brasil (BBAS3) também revelou as expectativas para este ano.
A projeção do BB é atingir um lucro líquido entre R$ 37 bilhões e R$ 41 bilhões no acumulado de 2025, com um crescimento entre 5,5% e 9,5% da carteira de crédito.
Confira as estimativas (guidance) para 2025:
- Carteira de crédito: 5,5% a 9,5%
- Pessoas físicas: 7% a 11%
- Empresas: 4% a 8%
- Agronegócios: 5% a 9%
- Margem financeira bruta: R$ 111,0 bilhões a R$ 115,0 bilhões
- Perda esperada: R$ 38,0 bilhões a R$ 42,0 bilhões
- Receitas de prestação de serviços: R$ 34,5 bilhões a R$ 36,5 bilhões
- Despesas administrativas: R$ 38,5 bilhões a R$ 40,0 bilhões
- Lucro líquido ajustado: R$ 37,0 bilhões a R$ 41,0 bilhões
"O crescimento de crédito do Banco do Brasil continuará sustentável e equilibrado, com soluções e serviços aderentes ao nosso papel na sociedade brasileira e beneficiado pelas oportunidades da nossa atuação em cada canto do Brasil", afirmou Tarciana Medeiros, presidenta do Banco do Brasil, em nota.
Segundo a CEO do BB, o objetivo é "continuar a ser protagonista no crédito consignado", em todas as verticais.
A executiva também afirmou que o banco continuará com um controle rigoroso de despesas, enquanto mantém os esforços em investimentos em tecnologia e pessoas.
De olho nos dividendos
O Banco do Brasil (BBAS3) também aprovou a distribuição de aproximadamente R$ 776,3 milhões em dividendos e de cerca de R$ 1,95 bilhão e juros sobre capital próprio (JCP) para os acionistas.
Do lado dos dividendos, o valor por ação será de cerca de R$ 0,136, enquanto os acionistas receberão em torno de R$ 0,34259 por papel na forma de JCP.
Vale lembrar que os JCP estão sujeitos à mordida do Leão, com retenção de 15% de imposto de renda na fonte.
Para ter direito à remuneração, é necessário possuir ações do BB até o fim do pregão de 11 de março. A partir do dia seguinte, os papéis passam a ser negociados “ex-direitos” e tendem a sofrer ajustes na cotação.
Ou seja, o investidor pode optar por adquirir ações do Banco do Brasil no dia 11 de março e ter direito aos dividendos, ou esperar pelo dia 12 e comprar os papéis por um preço inferior, mas sem poder receber os proventos.
Já o pagamento deve cair na conta dos acionistas em 20 de março de 2025.
O conselho de administração do Banco do Brasil também aprovou o intervalo de payout de proventos aos acionistas para 2025, entre 40% e 45%. Os percentuais poderão ser depositados por meio de JCP ou por dividendos.
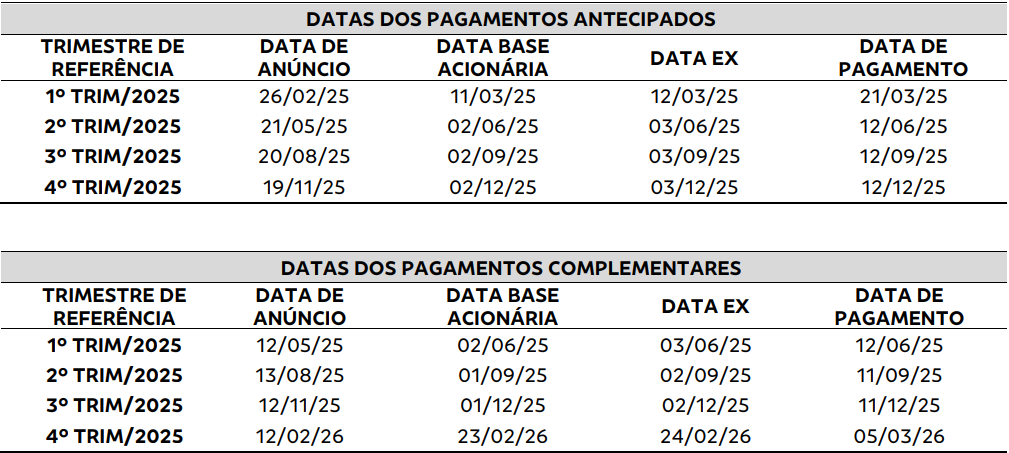
Segundo o fato relevante enviado à CVM (Comissão de Valores Mobiliários), o BB irá depositar os proventos aos acionistas em oito fluxos, dos quais quatro pagamentos serão realizados ao longo dos
trimestres de referência, de forma antecipada, e os depósitos restantes serão complementares, ao fim de cada trimestre.
Veja as datas de pagamento dos dividendos estipuladas pelo banco:
 13 de novembro de 2026 - 14:47
ROXO DE FELICIDADE
Nubank (NU) vence mais uma batalha, mas não a guerra: por que o mercado ignorou a piora do crédito e fez a ação disparar 10%
13 de novembro de 2026 - 14:47 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19 12 de novembro de 2026 - 13:57
BALANÇO 3T26
Hapvida (HAPV3) dispara 15% após balanço: o que agradou o mercado, apesar da queda de 68% no lucro?
12 de novembro de 2026 - 13:57 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37 12 de novembro de 2026 - 8:16
OFERTA MAIS GENEROSA
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
12 de novembro de 2026 - 8:16 12 de novembro de 2026 - 7:04
O QUE ESPERAR DO ROXINHO
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
12 de novembro de 2026 - 7:04 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA
Após lucro recorde no 3T26, BTG Pactual (BPAC11) prepara uma nova tacada na bolsa: recompra de units pode chegar a R$ 2 bilhões
12 de novembro de 2026 - 6:50 12 de novembro de 2026 - 6:05
BALANÇO
BTG Pactual (BPAC11) lucra R$ 5,3 bilhões e rentabilidade vai a 26,4% no 3T26: o que está por trás da máquina de resultados do banco
12 de novembro de 2026 - 6:05 11 de novembro de 2026 - 21:10
BB VAI FECHAR A TORNEIRA?
Agronegócio cobra o preço no Banco do Brasil: inadimplência dispara, lucro desaba e dividendos entram na linha de corte
11 de novembro de 2026 - 21:10 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR
Por que a Petrobras (PETR4) decidiu acelerar os investimentos para este ano? CEO responde
11 de novembro de 2026 - 18:25 11 de novembro de 2026 - 17:01
FIM DA POISON PILL?
Cosan (CSAN3) dispara mais de 12% após rumor sobre a Rumo (RAIL3); mercado volta a apostar em venda de participação
11 de novembro de 2026 - 17:01
11 de novembro de 2026 - 6:14
BB EM APUROS

