


Ambev (ABEV3) vai do sonho grande de Lemann à “grande ressaca”: por que o mercado largou as ações da cervejaria — e o que esperar
Com queda de 30% nas ações nos últimos dez anos, cervejaria domina mercado totalmente maduro e não vê perspectiva de crescimento clara, diante de um momento de mudança nos hábitos de consumo

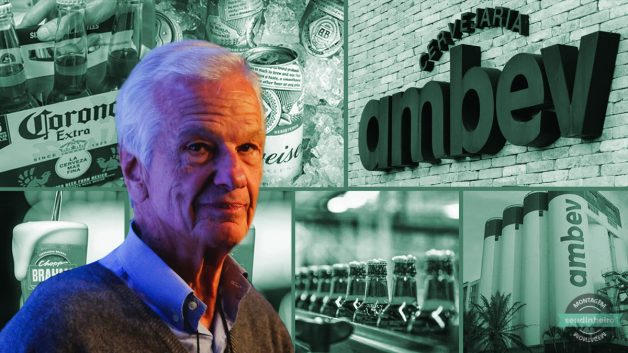
Ficou notória a fala do bilionário Jorge Paulo Lemann em um evento quando definiu a si próprio como um “dinossauro apavorado”. De certo modo, o sentimento do empresário naquele momento parece ter contaminado a percepção do mercado sobre a Ambev (ABEV3).
A cervejaria que foi o embrião do “sonho grande” de Lemann e seus sócios Marcel Telles e Carlos Alberto Sicupira enfrenta uma longa ressaca entre os investidores na bolsa.
As dúvidas dizem respeito principalmente ao futuro da companhia sem uma perspectiva de crescimento clara e em um momento de mudança nos hábitos dos consumidores.
Mas para quem segue com a ação da Ambev na carteira, o desempenho é inexplicável. Afinal, a cervejaria segue entregando resultados invejáveis.
Nas contas do analista de uma corretora, nos últimos dez anos, a Ambev entregou um retorno médio sobre capital investido de 21,5%.
Com este resultado, considerando a base de dados de companhias abertas da América Latina da Bloomberg, está entre as 9% que entregaram os melhores retornos na região.
Leia Também
“Isso diz muito sobre as expectativas. Sempre que alguma empresa se apresenta e promete os famosos ‘10% de crescimento com os 20% de retorno’, que é bem padrão nos planos de cinco anos, eu mostro isso. Entregar o ‘básico’ é raro nesse nosso canto do mundo”, disse o analista.
Para um gestor de fundos, a história da Ambev pode ser resumida em uma frase: “completa dominância de mercado”.
“Já há mais de uma década, os volumes vendidos pela companhia estão estagnados ou declinantes. No entanto, mesmo assim, ela segue aumentando lucros ano após ano. Tudo conquistado às custas de corte de custos e de eficiência.”
Para outro gestor, a Ambev encontrou uma fórmula poderosa: sobe preços, controla custos e vai entregando resultado, apesar dos volumes menores.
Ainda assim, as ações da Ambev “desceram quadrado” na bolsa. Nos últimos dez anos, a cervejaria amarga uma queda da ordem de 30% — e isso mesmo depois da alta recente.
Assim, a empresa saiu da liderança para o quarto lugar em valor de mercado na B3, atrás de Petrobras, Itaú e Vale.
No Ibovespa, principal índice de ações da bolsa, a Ambev é apenas a décima colocada, o que indica, entre outros fatores, uma liquidez proporcionalmente menor em relação a outros papéis na B3.
- VEJA TAMBÉM: Empresa brasileira que pode ‘surpreender positivamente’ é uma das 10 melhores ações para comprar agora – confira recomendação
Ambev (ABEV3): a filosofia de Lemann segue viva
Dona de uma enorme variedade de marcas e produtos — incluindo as cervejas Brahma, Budweiser, Corona e Skol —, além de refrigerantes como Pepsi e Guaraná, a Ambev é controlada pela AB Inbev, que tem entre seus principais acionistas o trio Jorge Paulo Lemann, Marcel Telles e Carlos Alberto Sicupira.
Os três são os pais da gestão enxuta, com eficiência e muito controle de custos e gastos, e já foram praticamente idolatrados no meio empresarial brasileiro. Mas nos últimos anos tiveram a reputação manchada pela fraude nas Lojas Americanas, mesmo não tendo sido responsabilizados por ela.
A Ambev detém mais de 60% de participação de mercado no segmento de cervejas, que responde pela maior parte da receita. A companhia até buscou mais diversificação, comprando empresas de chás, sucos e energéticos, mas isso nunca se tornou representativo.
“A Ambev fez esses movimentos, a maioria sem tanto êxito, mas nada que pudesse mexer o ponteiro. Cerveja é muuuuito grande”, disse um gestor comprado na ação. “O que a Ambev consegue aumentar o lucro crescendo despesa um pouquinho abaixo da inflação é muito mais do que a contribuição de qualquer aquisição em outro segmento”, resumiu.
- VEJA MAIS: ‘Efeito Trump’ na bolsa pode gerar oportunidades de investimento: conheça as melhores ações internacionais para comprar agora, segundo analista
Ação descolada
Na bolsa, a ação vem sendo constantemente afetada pelo “técnico” como se diz no jargão de mercado.
De um lado, é considerada por muitos um “papel defensivo”, por ser menos cíclica. “Porém, está longe de ser um ‘trade’ sem risco… Tem risco de câmbio, de preço das matérias-primas etc”, disse o gestor.
Por outro lado, costuma ser um "funding" para fundos que querem operar com posições vendidas. Em outras palavras, os gestores alugam os papéis da Ambev para vender na bolsa e usar esse dinheiro para financiar outras tacadas.
Um analista explica que, como a Ambev cresce pouco e negocia a múltiplos não tão baixos, a avaliação é que ela tem poucas chances de entregar um resultado muito bom, que faria as ações dispararem da noite para o dia.
“Ou seja, tem pouco para perder ficando short [vendido]. Além disso, com o CDI a 15%, ficar vendido no papel entrega esse ‘jurão’. Então ela não é um short porque o preço vai desabar… Mas sim porque o short dela é um ‘funding’ bom”, diz.
- VEJA TAMBÉM: Como não cair na malha fina? Guia do Imposto de Renda 2025 do Seu Dinheiro ensina o passo a passo
Ambev (ABEV3): todo carnaval tem seu fim?
Com todas essas questões, de fundamentos ou não, a ação da Ambev iniciou o ano com um múltiplo de 11x o lucro, inferior à média das cervejarias globais, de 16x.
Mas a companhia entregou, em fevereiro, um resultado do quarto trimestre com lucro acima do esperado, a partir de redução de despesas e com algum impacto de incentivos fiscais.
Aconteceu, então, o que os investidores que estavam vendidos no papel não esperavam. As ações da tiveram uma espécie de “rali de carnaval” na bolsa, com valorização de 25%, e agora possuem uma avaliação equivalente a 13-14x o lucro.
Mas para o analista Gustavo Troyano, do Itaú BBA, a alta recente apenas seguiu movimento semelhante de pares internacionais. Além disso, a valorização obrigou à cobertura das posições vendidas.
Assim, o analista não enxerga nenhuma justificativa para uma revisão de lucros. O Itaú BBA tem recomendação neutra para Ambev (ABEV3), com preço-alvo de R$ 15.
Por conta da performance “injustificada” recente da ação, os analistas Ricardo Alves, Lucas Mussi e Henrique Morello, do Morgan Stanley, rebaixaram a recomendação para o papel de “equal-weight” para “underweight” (equivalente a venda).
O banco também cortou o preço-alvo de R$ 13 para R$ 11,50. “A valorização superou os fundamentos”, escreveram em relatório.
“Esperamos um 2025 fraco para a cerveja do Brasil, com volumes estáveis e nenhum crescimento de Ebitda. A inflação do custo da cerveja deve impulsionar margens mais baixas por mais tempo no País, em meio a pouca alteração nas receitas.”
Ainda conforme o relatório, o guidance entre 5,5% e 7,5% para o CPV por hectolitro para seu negócio de cerveja no Brasil surpreendeu positivamente.
“Dito isso, ainda implica um aumento significativo de custo acima da inflação em um ano em que vemos poder de precificação limitado e um consumidor mais fraco”, diz o relatório. “Em suma, achamos que repassar preços sem prejudicar significativamente os volumes não deve ser o caso agora.”
O time do Morgan Stanley revisou suas contas e agora tem projeções para crescimento do Ebitda e do lucro por ação de 2% e 3%, respectivamente, abaixo do consenso de mercado.
“Não vemos catalisadores para a ação no curto prazo, como, por exemplo, expectativas em torno de dividendos semelhantes ao que os investidores haviam antecipado no final de 2024.”
- Leia também: Azzas cortadas? O que está por trás da disputa que pode separar o maior grupo de moda da América Latina
Novo CEO quer revitalizar as grandes marcas da Ambev
Para não dizer que nada acontece na Ambev, desde janeiro, a Companhia tem um novo CEO: Carlos Lisboa, que era diretor-presidente da AB Inbev para a América Central. Ele trocou de lugar com Jean Jereissati Neto, que estava à frente da empresa brasileira desde janeiro de 2020. Faz parte da cultura do grupo a rotação de executivos.
O BTG Pactual escreveu um relatório em março, após encontro com Lisboa e o CFO, Lucas Lira, dizendo que a estratégia da atual gestão é a revitalização do core, depois de anos de esforços para expandir os segmentos core plus e o premium.
Segundo o analista Thiago Duarte, Skol, Brahma e Antarctica formaram o trio de marcas mainstream que sustentaram a máquina de lucros da Ambev por muitos anos.
Desde 2015, essa máquina começou a dar sinais de fadiga, com o trio perdendo cerca de um quinto de sua participação de mercado e o segmento de cerveja no Brasil sofrendo uma queda de quase 40%.
Foi então que a Ambev começou a reposicionar o core, reduzindo preços relativos e adicionando novos líquidos e embalagens aos segmentos core plus e premium de entrada, uma estratégia que deu bons resultados.
Mas o principal desafio da Ambev está nas principais marcas, que ainda representam quase 75% do volume de cerveja vendido no Brasil.
“É difícil imaginar um caminho para crescimento sustentável e resiliência de margem sem um core saudável. Parece haver lógica na ambição do CEO”, escreveu o analista.
O potencial do mercado de cerveja
Outro tema importante da conversa de Lisboa com o BTG foi o potencial de crescimento da indústria de cerveja no Brasil.
“A administração da Ambev acredita que algumas regiões ainda oferecem muito espaço para expansão. Não discordamos, mas o mercado brasileiro de cerveja, com um consumo per capita de 72 litros anuais, mostra sinais crescentes de saturação. O crescimento da demanda de cerveja abaixo do crescimento do PIB reforça essa visão”, disse o BTG.
“Os volumes estão desacelerando, os preços seguem modestos e os ventos favoráveis de custos devem se reverter em breve. Como player dominante em um setor muito maduro, o potencial de crescimento da Ambev depende de sua capacidade de manter um poder de precificação sustentável.” O BTG tem recomendação Neutra e preço-alvo de R$ 15/ação.
Um analista com posição vendida em Ambev explica porque acha o papel caro. “É um negócio que já é maduro e com pouca alavanca para crescimento.” Para ele, hoje “tem coisa muito mais interessante na bolsa a 8x, 9x o lucro e em empresas que crescem e pagam mais dividendos”.
Além disso, o formato de sair cortando custos “já já não vai funcionar mais”. E ele vê um outro problema, que é foco de debate no setor internacionalmente. “As pessoas estão bebendo menos, e a cerveja piorou. Essas empresas parecem num beco onde mais preço vem com menos volume e vice-versa”, disse.
VEJA TAMBÉM: O que NÃO te contaram sobre a SURPREENDENTE ALTA da BOLSA no ano
Cerveja é o novo tabaco?
Em março, o jornal britânico Financial Times publicou reportagem que sinalizava que o álcool pode estar passando por um “momento tabaco”, à medida que as pessoas estão mais preocupadas com a saúde, bebendo menos e que as autoridades já pedem rótulos de advertência nas garrafas semelhantes aos dos maços de cigarros.
A partir de maio do ano que vem, a Irlanda será o primeiro país em que o produto trará alertas sobre a ligação entre o álcool e o câncer.
Segundo a reportagem, nos Estados Unidos, o mercado mais importante do setor, o consumo de álcool por pessoa caiu 3% no ano passado; e está agora no nível mais baixo desde 1962, uma queda de 20% em relação ao pico da década de 1980.
O consumo de álcool também pode sofrer um novo baque, com o efeito do crescimento de medicamentos para a perda de peso e diabetes — como Wegovy e Ozempic — que podem reduzir o abuso de opioides e álcool pela metade. Parece provável que essas drogas acabarão sendo utilizadas para tratar o alcoolismo.
Chegará o dia em que os consumidores de cerveja serão “dinossauros assustados” ou a Ambev ainda terá muitos carnavais de glória pela frente? Essa é a pergunta de bilhões não apenas para Jorge Paulo Lemann como para os acionistas da companhia.
 1 de outubro de 2026 - 14:15
CASA NOVA?
Tenda (TEND3) ‘pega as chaves’ da Faixa 4 do Minha Casa, Minha Vida; o que a construtora busca no andar de cima
1 de outubro de 2026 - 14:15 1 de outubro de 2026 - 13:03
O QUE AINDA FALTA?
Queridinha do Barsi, Paranapanema (PMAM3) fecha acordo que acaba com boa parte da dívida bilionária, mas recuperação judicial segue
1 de outubro de 2026 - 13:03 1 de outubro de 2026 - 12:38
FUTURO DA 'FILHA DO DIVÓRCIO'
Todo mundo quer a Farm: ações da Azzas 2154 (AZZA3) lideram as altas no Ibovespa com chuva de propostas no radar
1 de outubro de 2026 - 12:38 1 de outubro de 2026 - 12:12
APOSTAS SAÍRAM DO CARRINHO
Com proibição das bets, duas ações do varejo podem ser as mais beneficiadas, mas Eleven faz alerta para a recuperação do setor
1 de outubro de 2026 - 12:12 1 de outubro de 2026 - 9:35
ROXINHO NÃO VAI ÀS COMPRAS?
Nubank (ROXO34) nega compra bilionária de fintech britânica Monzo após tombo em NY; ações sobem forte no pré-mercado
1 de outubro de 2026 - 9:35 30 de setembro de 2026 - 19:53
PANDA BONDS
A operação bilionária da Vale (VALE3) na China: mineradora conta os planos dessa estreia
30 de setembro de 2026 - 19:53 30 de setembro de 2026 - 19:33
BANCOS
Dia cheio no Bradesco (BBDC4): de R$ 3,8 bilhões em JCP a leilão de sobras de ações até o “Pix” internacional
30 de setembro de 2026 - 19:33 30 de setembro de 2026 - 12:10
QUEM SOBE QUANDO OS JUROS CAEM?
JP Morgan aumenta pessimismo com Natura (NATU3) e corta recomendação; veja as varejistas preferidas do banco para surfar o rali eleitoral
30 de setembro de 2026 - 12:10 30 de setembro de 2026 - 10:53
CORTANDO ONDE DÁ
Como o Grupo Pão de Açúcar (PCAR3) quer transformar uma despesa milionária em fonte de receita em meio à recuperação
30 de setembro de 2026 - 10:53 30 de setembro de 2026 - 10:33
REESTRUTURAÇÃO CORPORATIVA
Raízen (RAIZ4) quer trocar o conselho, mexer no capital e entregar até R$ 35 bilhões em novos papéis aos acionistas
30 de setembro de 2026 - 10:33 30 de setembro de 2026 - 6:12
GOVERNANÇA
CEO bumerangue: por que empresas, como Natura e Ri Happy, trazem antigos líderes de volta — e quando isso vira um sinal de alerta
30 de setembro de 2026 - 6:12 29 de setembro de 2026 - 19:42
CHEQUE EM BRANCO
Do sonho de construir um ‘avião de ponta-cabeça’ ao banco do futuro: o que o CEO da Revolut prevê para o seu dinheiro
29 de setembro de 2026 - 19:42 29 de setembro de 2026 - 14:11
GATILHO BILIONÁRIO
IRB (IRBR3): nova lei reduz impostos e pode liberar vantagem bilionária para a resseguradora
29 de setembro de 2026 - 14:11 29 de setembro de 2026 - 10:21
DANÇA DAS CADEIRAS
Copasa (CSMG3) troca liderança e aumenta poderes do governo de MG com a golden share; entenda as mudanças
29 de setembro de 2026 - 10:21 29 de setembro de 2026 - 10:00
MAIS UMA FRONTEIRA
BTG Pactual (BPAC11) conquista licença de banco no Peru e acelera expansão internacional; veja o que muda
29 de setembro de 2026 - 10:00 29 de setembro de 2026 - 9:00
Marketing Digital
R$ 42,7 bilhões em publicidade digital: Por que as marcas estão indo além do anúncio para conquistar a atenção do público
29 de setembro de 2026 - 9:00 28 de setembro de 2026 - 19:34
RECUPERAÇÃO JUDICIAL
Do Chapter 11 para o 15: o que significa a decisão favorável da Ambipar (AMBP3) nos EUA
28 de setembro de 2026 - 19:34 28 de setembro de 2026 - 19:24
TCHAU OU ATÉ LOGO?
Presidente do conselho da Tupy (TUPY3) renuncia, mas não deve dar adeus à empresa
28 de setembro de 2026 - 19:24 28 de setembro de 2026 - 15:51
REVANCHE EM SOLO INGLÊS
Nubank tomba quase 9% em NY após rumor de compra bilionária no Reino Unido; roxinho prepara revanche contra a Revolut?
28 de setembro de 2026 - 15:51 28 de setembro de 2026 - 15:15
DE OLHO NO FUTURO











