


Vulcabras (VULC3): Santander corta preço-alvo da ação, mas expectativa de aumento nos dividendos mantém o interesse pela dona da Mizuno e Olympikus
Os analistas do banco destacam a busca por novos lançamentos e a falta de oportunidades para acelerar o crescimento por meio de aquisições

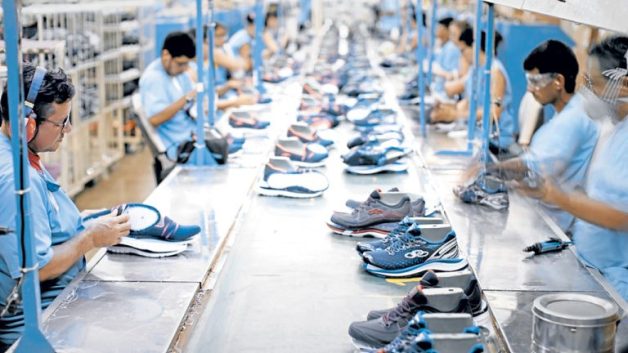
Capturando oportunidades de mercado com o lançamento de novos produtos e sem oportunidades de M&As (fusões e aquisições) à vista, a Vulcabras (VULC3) tem tudo para se consolidar com uma sólida pagadora de dividendos, segundo o Santander.
Em um novo relatório divulgado nesta sexta-feira (13), o banco atualizou as estimativas para a gestora das marcas Olympikus, Under Armour e Mizuno. Apesar da perspectiva positiva, o Santander cortou o preço-alvo para as ações VULC3 da Vulcabras.
A nova estimativa de potencial de valorização é de R$ 22, ante R$ 25 projetados anteriormente. O valor representa uma alta de 24% em relação ao fechamento anterior. Por outro lado, o Santander manteve a recomendação outperform, equivalente a compra.
O que esperar da Vulcabras (VULC3) em 2024?
Após conversas com gestores da companhia, o Santander afirma que a Vulcabras continua confiante sobre as oportunidades de mercado para o lançamento de novos produtos.
“A perspectiva para o 2S24 [segundo semestre de 2024] parece positiva para o mercado doméstico, com o 3T24 [terceiro trimestre de 2024] provavelmente registrando alto crescimento de um dígito, semelhante ao 2T24, e alguma ligeira aceleração no 4T24, de acordo com nossas estimativas. No entanto, os mercados estrangeiros provavelmente permanecerão pressionados devido à desaceleração macro da Argentina”, afirma o banco.
Sobre alocação de capital, a Vulcabras reforçou o compromisso em maximizar o retorno aos acionistas, segundo os analistas. “E com a falta de oportunidades para acelerar o crescimento por meio de aquisições, a Vulcabras poderia facilmente aumentar os dividendos.”
Leia Também
Já na perspectiva de oportunidades em produtos, o Santander destacou os planos da empresa de lançar uma nova linha de chuteiras de futebol, a Regente, focada em um público mais jovem. O lançamento também deve aumentar a produção nesse segmento.
Apesar da falta de oportunidades em M&As, a Vulcabras ainda busca adquirir uma “operadora de varejo sólida com resultados comprovados”. O objetivo, segundo o Santander, é que ela opere lojas conceito da marca esportiva Under Armour. Porém, na visão do banco, existem desafios para que essa aquisição se torne possível.
- Lula ‘de olho’ nos dividendos da Petrobras (PETR4)? Presidente encaminha projeto ao congresso que pode ter impacto nos proventos da estatal; entenda
Lucro e receita
Com o fim gradual da desoneração da folha de pagamento em diversos setores da economia, incluindo o calçadista, o Santander também revisou os impactos nos lucros da Vulcabras em 2025. Segundo o banco, o alívio fiscal deve terminar entre 2025 e 2027.
Até lá, o Santander espera que a companhia aumente gradualmente os preços ou ajuste sua variedade de produtos para compensar a nova legislação aprovada no Congresso.
“Além disso, de acordo com nossa análise de sensibilidade, no pior cenário de aumentos de preços de 0%, juntamente com um aumento de 12% nos custos da folha de pagamento, o risco de queda para nossos lucros estimados para 2025 seria de 7%, com as ações ainda em 8,7x P/L (preço sobre lucro), abaixo das 11x das empresas de varejo de moda”, afirma o banco.
De acordo com o Santander, o ano de 2024 tem sido mais desafiador do que o esperado para a empresa, devido à demanda ainda pressionada, concorrência e desaceleração na Argentina, um dos principais mercados externos da Vulcabras na América Latina.
Por conta disso, os analistas reduziram em 4% as estimativas para as receitas da empresa e 7% o Ebitda entre 2024 e 2026. “Isso reflete os investimentos contínuos em marketing e o crescimento do e-commerce, juntamente com o crescimento de 6% nos lucros”.
“Por outro lado, aumentamos nossas estimativas de dividendos para R$ 1,80 por ação em 2025, para um dividend yield de 10,8%”, afirmam os analistas do Santander.
Os resultados da Vulcabras (VULC3) no segundo trimestre de 2024
O lucro reportado pela Vulcabras no segundo trimestre foi de R$ 139,7 milhões, uma alta anual de 0,5%, praticamente estável. Já as receitas somaram R$ 761 milhões, um crescimento anual de 5,1%.
As vendas no mercado interno cresceram 8,6%, somando R$ 723,5 milhões. E R$ 37,5 milhões são de vendas no mercado externo, uma queda de 35%.
Mas o destaque do balanço foi o e-commerce das marcas, que registrou um forte crescimento de 72,9% no trimestre em relação ao ano anterior, alcançando uma receita de R$ 98,7 milhões.
No mês passado, a empresa também anunciou o pagamento de R$ 204 milhões em dividendos.
 22 de outubro de 2026 - 13:31
PÉ NO FREIO
Viagem tranquila da Motiva (MOTV3) ficou para trás: Citi corta recomendação para neutra e sobe preço-alvo; ação cai 2%
22 de outubro de 2026 - 13:31 22 de outubro de 2026 - 13:03
BEM RECEBIDO
Sinistralidade sobe, mas lucro fala mais alto: por que o balanço da Bradsaúde (SAUD3) agradou o mercado
22 de outubro de 2026 - 13:03 22 de outubro de 2026 - 12:29
NOVO CAPÍTULO
Outra reestruturação no radar? Credores pedem Chapter 11 involuntário de subsidiária da Braskem (BRKM5) nos EUA
22 de outubro de 2026 - 12:29 22 de outubro de 2026 - 12:00
IA CHINESA
IPO vem aí? DeepSeek capta US$ 15 bilhões em nova rodada de financiamento antes de abrir capital em Xangai
22 de outubro de 2026 - 12:00 21 de outubro de 2026 - 20:42
REESTRUTURAÇÃO
Raízen (RAIZ4) tenta ganhar fôlego com aumento de capital de até R$ 3,5 bilhões; veja o que muda para acionistas
21 de outubro de 2026 - 20:42
21 de outubro de 2026 - 18:34
BALANÇO DO 3T26
Bradsaúde (SAUD3): lucro sobe 14,4% e dividendos chegam a R$ 1 bilhão, mas ‘dor de cabeça’ volta a atacar
21 de outubro de 2026 - 18:34 21 de outubro de 2026 - 16:23
TEM MAIS POR VIR
A festa ainda não acabou: B3 (B3SA3) pode subir mais 27% e pagar bons dividendos, diz Santander
21 de outubro de 2026 - 16:23 21 de outubro de 2026 - 14:45
VISÃO DE GESTORES
“Parece que não pode ver um real sobrando”: por que acordo com o Einstein reacende dúvidas sobre uso do caixa da Ânima (ANIM3)
21 de outubro de 2026 - 14:45 21 de outubro de 2026 - 14:19
BALANÇO DECEPCIONOU?
WEG (WEGE3) cai mais de 7% com balanço pressionado por dólar e tarifas; exagero ou sinal de alerta?
21 de outubro de 2026 - 14:19 21 de outubro de 2026 - 14:07
FORA DO AR
Bons resultados da Netflix (NFLX) vêm de ‘ajuste de última hora’, e futuro preocupa, diz analista; veja os números
21 de outubro de 2026 - 14:07
21 de outubro de 2026 - 11:13
OPORTUNIDADE OU ARMADILHA
O pior já passou? Bradsaúde (SAUD3) encara custos maiores e lucro pressionado no 3T26. É hora de fugir ou comprar?
21 de outubro de 2026 - 11:13 21 de outubro de 2026 - 6:13
PRÉVIA DO BALANÇO
Bradesco (BBDC4) chega ao balanço com quase R$ 10 bilhões a mais no caixa, mas ainda precisa convencer que a virada veio para ficar
21 de outubro de 2026 - 6:13 20 de outubro de 2026 - 18:45
DE OLHO NA SELIC
Vamos (VAMO3) já subiu 106% no ano com a ajuda do trade eleitoral. Ainda há espaço para ganhar mais?
20 de outubro de 2026 - 18:45 20 de outubro de 2026 - 17:23
PÁGINA VIRADA
Americanas (AMER3) vira a página da recuperação judicial, mira nova fase e dispara 25% na B3; o que esperar da varejista?
20 de outubro de 2026 - 17:23 20 de outubro de 2026 - 16:25
NEGÓCIO DA CHINA?
Inter (INTR) ri, enquanto Wiz (WIZC3) chora: entenda a operação que fez as ações de seguradora despencarem 20%
20 de outubro de 2026 - 16:25
20 de outubro de 2026 - 16:09
Saiu caro demais?
Ânima (ANIM3) fecha parceria com o Einstein, mas preço acende alerta entre analistas e ações caem mais de 11% na B3; entenda
20 de outubro de 2026 - 16:09 20 de outubro de 2026 - 6:12
PRÉVIA DOS BALANÇOS
Nem todo bancão vai sair ileso: o que esperar dos balanços de Itaú, Bradesco, Santander e Banco do Brasil no 3T26
20 de outubro de 2026 - 6:12 17 de outubro de 2026 - 15:02
CONTA EM ABERTO
Raízen (RAIZ4): recuperação extrajudicial avançou, mas credores estão longe de saber quanto vão recuperar no fim do processo, diz BB Investimentos
17 de outubro de 2026 - 15:02 17 de outubro de 2026 - 11:01
NOVA FASE
Tem ações da Braskem? Nova oferta da controladora permite venda dos papéis, mas nem todo acionista pode participar; entenda
17 de outubro de 2026 - 11:01 16 de outubro de 2026 - 19:51
FIQUE POR DENTRO

