


Grupo Mateus (GMAT3) ganha cobertura de grande banco estrangeiro, que vê potencial de alta de 18% para as ações
Ainda que enxerguem uma chance de valorização, os analistas do JP Morgan recomendaram manter uma posição neutra em relação aos papéis da varejista

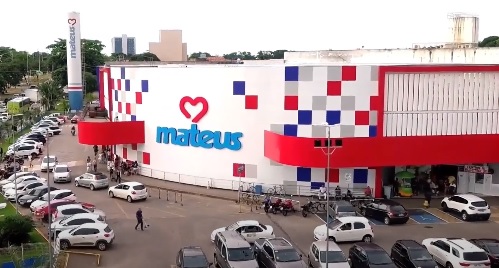
Os analistas do JP Morgan iniciaram a cobertura da terceira maior companhia varejista do Brasil, o Grupo Mateus (GMAT3). De cara, os especialistas colocaram um preço-alvo de R$ 9,00 por ação para dezembro de 2025, o que representa um potencial de alta de 18% em relação às cotações de fechamento da última quinta-feira (12).
Em um primeiro momento, o início da cobertura da empresa parece um bom sinal para o Grupo Mateus. Contudo, os analistas também recomendaram manter uma posição neutra em relação aos papéis da varejista.
E essa avaliação não vem do fato de o grupo estar em um ritmo de crescimento mais acelerado do que o da concorrência. Pelo contrário: os analistas afirmam que a varejista deve manter a toada, aproveitando a vantagem de ser pioneira em muitos mercados regionais, como Norte e Nordeste, por exemplo.
- Lula ‘de olho’ nos dividendos da Petrobras (PETR4)? Presidente encaminha projeto ao congresso que pode ter impacto nos proventos da estatal; entenda
Do outro lado, suas principais concorrentes no ramo de atacado — o Assaí e o Grupo Carrefour (Atacadão) — estão reduzindo o ritmo de crescimento visando melhorar os níveis de alavancagem operacional.
“O Grupo Mateus está expandindo em um ritmo cerca de três vezes mais rápido. Isso deve se traduzir em um crescimento superior a 20% nos próximos anos, mais de duas vezes o ritmo que vemos para Assaí e Carrefour Brasil (Atacadão), os principais operadores nacionais de atacado”, escrevem os analistas.
Entenda a seguir um pouco dos negócios do grupo — e porque é preciso cautela com a varejista:
Leia Também
Grupo Mateus (GMAT3): uma lupa nos negócios
Antes de mais nada, é preciso conhecer um pouco dos negócios do Grupo Mateus para entender os pontos negativos.
O grupo Mateus foi fundado em 1986 no Maranhão e tem um valor de mercado da ordem de pouco menos de R$ 17 bilhões. Nesta sexta-feira (13), as ações fecharam em queda de 2,48%, negociadas a R$ 7,47.
A varejista opera em mercados onde o poder de compra é inferior à média brasileira e há uma maior presença de beneficiários de programas sociais.
Do ponto de vista operacional, os custos logísticos de atuar nas regiões Norte e Nordeste são elevados, ainda mais levando em conta que uma parte relevante da base da cadeia de suprimentos fica no Sudeste, o que tende a aumentar os prazos de entrega e o frete.
Mas isso também abre espaço para uma competição menor, dando ao grupo a vantagem do que os analistas chamam de “primeiro movimento”, especialmente em pequenos mercados locais.
“No geral, isso significa que o Grupo Mateus é capaz de compensar os maiores custos logísticos por meio de uma margem bruta mais elevada e alavancagem operacional”, escrevem os analistas.
- LEIA TAMBÉM: A melhor ação do agro para se ter na carteira nesse momento, segundo os analistas entrevistados pelo Seu Dinheiro
Balanço saudável e oportunidades de crescimento
Como dito anteriormente, Assaí e Atacadão (Carrefour) estão reduzindo seus investimentos e buscam melhorar a alavancagem. Respectivamente, as varejistas operam com uma relação de quatro e três vezes a dívida sobre o Ebitda (medida utilizada pelo mercado para avaliar a geração de caixa de uma empresa).
Já o Grupo Mateus opera com uma relação de 0,5 vezes dívida/Ebitda, o que corrobora para dar mais credibilidade ao plano de expansão.
Além disso, as ações do grupo maranhense também estão baratas em relação à concorrência.
Em números, o JP Morgan trabalha com uma relação preço/lucro (P/E) de 10 vezes até o fim de 2025 para o Grupo Mateus. No mesmo período, o Assaí é negociado 13xP/E e o Atacadão, 11xP/E.
Assim, as perspectivas de crescimento da varejista são melhores que a dos pares, com um crescimento anual composto de 25% nos próximos cinco anos, contra 20% do Atacadão.
Para o próximo quinquênio, o Assaí deve crescer cerca de 30% no mesmo intervalo — porém, vale lembrar que a rede tem uma base de comparação mais fraca, além do resultado ser impulsionado pela redução da alavancagem, o que não necessariamente implica em um crescimento e, sim, uma melhora operacional.
E os problemas do Grupo Mateus
Como primeiro destaque negativo, os analistas do JP Morgan ressaltam que o Grupo Mateus ainda é uma empresa familiar, ainda que a varejista direcione esforços para a profissionalização da gestão.
“Há riscos de que a empresa não seja capaz de contratar, reter ou desenvolver talentos de ponta para executar seus planos de crescimento, colocando as melhorias esperadas sob risco. Além disso, os interesses da família podem não estar 100% alinhados com os acionistas minoritários”, escrevem os analistas.
Por falar nos minoritários, as ações da empresa também possuem uma menor liquidez, o que pode gerar alguma volatilidade nos papeis. O volume diário negociado é da ordem de US$ 4 milhões, abaixo de Assaí (US$ 26 milhões) e Atacadão (US$ 13 milhões).
Ainda no quesito de modelo de negócios da empresa, as operações foram organizadas com base nos incentivos fiscais ao Grupo, representando cerca de 75% dos ganhos.
Em outras palavras, alterações nas estruturas desses benefícios poderiam abalar o modelo de negócios. Vale lembrar que o Grupo Mateus recebeu uma notificação da Receita Federal no valor de R$ 1 bilhão recentemente, apenas para citar um exemplo.
Por último, mudanças na dinâmica econômica brasileira, como recuperação da massa salarial e mesmo a alteração de benefícios sociais do governo federal poderiam influenciar nos negócios do Grupo Mateus, o que explica o JP Morgan manter uma recomendação neutra para as ações da varejista.
 29 de outubro de 2026 - 20:27
BALANÇO 3T26
Com minério de ferro e petróleo jogando contra, Vale (VALE3) vê lucro cair 53%, para US$ 1,255 bilhão
29 de outubro de 2026 - 20:27 29 de outubro de 2026 - 18:50
O FUTURO DA PETROLEIRA
Petrobras (PETR4) confirma terceira descoberta de petróleo na Margem Equatorial
29 de outubro de 2026 - 18:50 29 de outubro de 2026 - 16:50
HORA DE COMPRAR?
Gerdau (GGBR4) no radar: Itaú BBA recomenda compra e UBS BB vê ação a R$ 35; o que está por trás do otimismo?
29 de outubro de 2026 - 16:50 29 de outubro de 2026 - 14:49
AQUECIMENTO PARA O BALANÇO
Dividendos de até US$ 4,2 bilhões: com operacional tinindo, Petrobras (PETR4) deve ‘blindar’ os proventos da queda do petróleo
29 de outubro de 2026 - 14:49 29 de outubro de 2026 - 11:53
RESULTADOS DO 3T26
Microsoft (MSFT) mostra que é possível crescer com IA gastando menos e com balanço sólido; veja números
29 de outubro de 2026 - 11:53 29 de outubro de 2026 - 11:22
CILADA NA BOLSA?
E agora, Nubank? Itaú BBA corta preço-alvo e alerta: o pior ainda pode estar por vir
29 de outubro de 2026 - 11:22 29 de outubro de 2026 - 9:34
NA MIRA DO BC
Mais uma liquidação: Banco Central tira do ar empresa que operava nos bastidores do Pix após encontrar “graves violações”
29 de outubro de 2026 - 9:34 29 de outubro de 2026 - 6:30
AQUECIMENTO PARA O BALANÇO
Vale (VALE3): lucro deve cair quase 50% no 3T26 com inimigo persistente roubando a cena. O que esperar do balanço de hoje?
29 de outubro de 2026 - 6:30 28 de outubro de 2026 - 18:26
RENEGOCIAÇÃO
Raízen (RAIZ4) consegue desconto de R$ 8,5 bilhões em dívidas tributárias; veja quanto a empresa terá de pagar
28 de outubro de 2026 - 18:26 28 de outubro de 2026 - 16:27
PERDEU O ENCANTO?
Itaú BBA deixa de recomendar compra de Bradesco (BBDC4), e ação cai forte; o que levou o bancão a perder o brilho?
28 de outubro de 2026 - 16:27 28 de outubro de 2026 - 14:32
O DILEMA DO BANCÃO
“O preço a pagar” para reduzir riscos: CEO do Santander revela plano para atingir ROE acima de 20%
28 de outubro de 2026 - 14:32 28 de outubro de 2026 - 13:31
BALANÇO AGRADOU
Caneta emagrecedora e dívida menor: os dois motores que fazem da Hypera (HYPE3) uma das poucas altas do Ibovespa hoje
28 de outubro de 2026 - 13:31 28 de outubro de 2026 - 11:54
REAÇÃO AO RESULTADO
Santander (SANB11) afunda mais de 5% após resultado fraco, mas analistas revelam ‘trunfo’ que pode salvar as ações da queda
28 de outubro de 2026 - 11:54 28 de outubro de 2026 - 10:46
OS BASTIDORES DA OPERAÇÃO
Por dentro da Shopee: 150 mil tipos de produtos, muitas mãos e uma corrida para fazer cada pedido chegar à sua casa
28 de outubro de 2026 - 10:46 28 de outubro de 2026 - 6:16
BALANÇO
Santander Brasil (SANB11) frustra no 3T26: lucro tomba 28% e ROE cai a 11,9%; veja os destaques do balanço
28 de outubro de 2026 - 6:16 27 de outubro de 2026 - 17:06
POTENCIAL DE ALTA
Maré favorável? Citi inicia cobertura da OceanPact (OPCT3) e vê espaço para alta de 48%
27 de outubro de 2026 - 17:06 27 de outubro de 2026 - 13:28
PRÉVIA DO BALANÇO
Lucro menor, calotes no radar e recuperação adiada: o que esperar do balanço do Santander Brasil (SANB11) no 3T26
27 de outubro de 2026 - 13:28 27 de outubro de 2026 - 13:09
FACA AFIADA
Citi manda vender Banco do Brasil (BBAS3) após eleições; veja o que colocar no lugar
27 de outubro de 2026 - 13:09 27 de outubro de 2026 - 12:03
SD ENTREVISTA
Agência com cara de hotel? A aposta do Bradesco (BBDC4) para atrair clientes endinheirados
27 de outubro de 2026 - 12:03 27 de outubro de 2026 - 8:33
APOSTA NO LUXO

