


“BNDES da favela”: como este banco nascido em Paraisópolis que apoiar empreendedores de comunidades
O CEO do G10 Bank diz que a proposta da instituição é ser um banco de desenvolvimento, apoiando principalmente os empreendedores das favelas

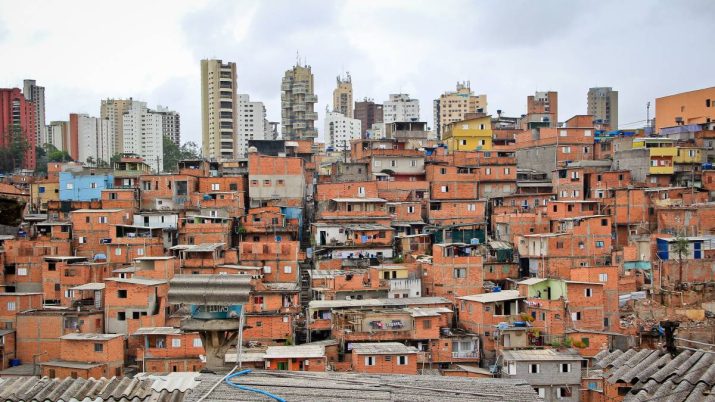
O G10 Bank, instituição financeira criada em Paraisópolis, favela da zona sul paulistana, vai abrir agências físicas em quatro estados. A primeira começou a funcionar mês passado dentro da comunidade onde o projeto foi iniciado.

Oferecendo contas digitais e empréstimos, o CEO do G10, Gilson Rodrigues, diz que a proposta da instituição é ser um banco de desenvolvimento, apoiando principalmente os empreendedores das favelas. “É como se fosse um BNDES da favela, desburocratizando o acesso ao crédito”, explica, comparando com o Banco Nacional de Desenvolvimento Econômico e Social, que oferece crédito com juros abaixo do mercado a empresas.
Um dos principais diferenciais do banco é ter flexibilidade para lidar com as condições de vida com pouca formalidade, que dificultam a apresentação de documentação exigida corriqueiramente pelos bancos tradicionais, como comprovantes de residência e renda.
A avaliação de crédito é medida por critérios que passam pela relação com a comunidade, o nível de planejamento para os investimentos e a renda, levando em consideração as possíveis instabilidades financeiras. A metodologia foi, segundo Rodrigues, desenvolvida com apoio do Banco Central. “Ele foi criado para que as pessoas na informalidade possam ter acesso”, enfatiza o CEO.
Entre os moradores de favelas, 32% se queixam da demora de aprovação de crédito por bancos e 29% têm dificuldades em acessar empréstimos pelo histórico financeiro. Os dados fazem parte da pesquisa Persona Favela – Bancarização, realizado pelo NÓS Pesquisas. O trabalho ouviu 2,7 mil moradores de favelas com conta bancária de todo o país e indicou ainda que 77% dessa população já teve que negociar dívidas em atraso para tirar o nome do cadastro negativo.
- 10 ações para investir neste mês: veja a carteira recomendada da analista Larissa Quaresma, baixando este relatório gratuito.
Banco com consórcio e conta digital
A ideia inicial, conta Rodrigues, era criar uma instituição que emitisse uma moeda local, para circulação em Paraisópolis, a exemplo de outros bancos comunitários. No entanto, a ideia foi abandonada devido aos riscos de falta de lastro e de falsificação. “A gente decidiu não fazer a moeda, mas pensamos em criar um cartão. Criamos um cartão de crédito chamado Nova Paraisópolis. Esse cartão já não existe mais. Mas a gente chegou a operar esse cartão. Tinha 11 mil pessoas com acesso ao crédito com média de R$ 300”, lembra.
Leia Também
A partir da experiência, é desenvolvido o projeto do banco, que está organizado a partir de quatro pessoas jurídicas para oferecer serviços diversos, como consórcio, conta digital e crédito. “A gente está modelando os consórcios a partir dos desejos que a gente percebe que os moradores têm, que por vezes não são realizados”, explica e cita como exemplo viagens, cirurgias e compra de aparelhos celulares, motos e carros.
A casa própria é o desejo de 34% dos residentes em favelas, segundo a pesquisa Persona Favela. Acreditam que precisam organizar a aposentadoria, 33%, e 24% não tem uma fonte de renda segura.
Inclusão
Atualmente, o G10 Bank tem cerca de 5 mil clientes, com a meta de atingir 20 mil pessoas até o fim do semestre. Em crédito já foram disponibilizados, de acordo com o CEO, R$ 1 milhão para 200 empreendedores.
O plano de abertura de agências faz parte tanto da estratégia para ampliar o número de clientes como da filosofia de inclusão do projeto. “Nós percebemos que o digital é o futuro, mas nós precisamos criar um espaço de degustação, podemos dizer assim, onde o morador sinta confiança, que ele possa ir lá conversar com o gerente, que ele possa ter um relacionamento de fato”, justifica sobre a decisão que vai “na contramão” dos grandes bancos, que têm reduzido o atendimento presencial.
“Ainda é fundamental para uma população que tem dificuldade com relação ao acesso, que é analfabeta ou semi-analfabeta, e que culturalmente não está acostumada com o digital. Culturalmente as pessoas estão acostumadas a ir na agência, pegar uma fila, e guardar o comprovante durante cinco anos para de repente dar problema”, exemplifica.
Entre os moradores de favelas, 2% nunca usam o aplicativo do banco e 1% ainda não fazem pagamentos com o Pix, de acordo com a pesquisa do NÓS – Pesquisas. Porém, 61% dessa população têm conta digital e 60% fazem transferências Pix diariamente. Apenas 9% retiram dinheiro diariamente de caixas eletrônicos.
- Quer receber insights de investimentos diretamente no seu WhatsApp? Entre na comunidade gratuita, clicando aqui.
Proximidade das agências do banco
As quatro comunidades que receberão agências do banco foram escolhidas, segundo Rodrigues, pela presença do G10, articulação de lideranças de favelas. Os pontos de atendimento previstos deverão ser abertos em Heliópolis, maior favela paulistana; Sol Nascente, maior favela do país que fica no Distrito Federal; Aglomerado da Serra, em Belo Horizonte (MG); Casa Amarela, em Recife (PE).
Entre os empreendimentos que já são clientes do G10 Bank está o Costurando Sonhos. O projeto surgiu em 2017 com a proposta de capacitar mulheres para trabalharem como costureiras. “Depois que a gente capacitou as primeiras 40 mulheres, a gente sentiu a dificuldade de inseri-las no mercado de trabalho. E aí, como alternativa, a gente resolveu empreender”, conta a fundadora do projeto, Suéli Feio.
“O primeiro banco que nos ajudou foi o G10 Bank, com os R$ 15 mil que nos emprestou. Isso possibilitou a gente comprar máquinas para ampliar o nosso negócio”, diz a empreendedora que tinha dificuldades de captar crédito em bancos tradicionais. “Tinha o CNPJ, mas a estrutura era muito informal. A gente não tinha o contador, o banco pedia balanço, pedia várias coisas. Pedia faturamento, pedia comprovante de endereço”, relata.
O negócio tem, atualmente, 15 funcionários fixos, além de outros que são acionados por demanda. A relação com o G10 facilita, segundo Suéli, vai até o fechamento de negócios. “Uma grande empresa queria contratar a gente. E eles queriam documento para comprovação bancária”, conta a empreendedora. “O banco não me deu, levou meses para me dar o documento, porque não era um documento que o banco estava acostumado”, acrescenta.
Esse tipo de situação é, segundo Suéli, facilmente contornada com o apoio da instituição voltada a atender o público da favela. “No G10 Bank é diferente. Ele sabe que eu não estou mentindo, que eu não vou forjar o documento. Porque ele me conhece, porque os funcionários conhecem. Ele está muito perto da gente. Essas coisas facilitam muito”, diz.
 13 de novembro de 2026 - 19:15
MINORITÁROS QUESTIONAM
Médicos acionistas da Oncoclínicas (ONCO3) pedem auditoria sobre gestão da empresa, incluindo relação com o Banco Master
13 de novembro de 2026 - 19:15 13 de novembro de 2026 - 16:03
BALANÇO DO 3T26
Natura (NATU3) ainda tem gargalos a resolver e novo CEO destaca as prioridades; ações caem após 3T26
13 de novembro de 2026 - 16:03 13 de novembro de 2026 - 14:47
ROXO DE FELICIDADE
Nubank (NU) vence mais uma batalha, mas não a guerra: por que o mercado ignorou a piora do crédito e fez a ação disparar 10%
13 de novembro de 2026 - 14:47 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19 12 de novembro de 2026 - 13:57
BALANÇO 3T26
Hapvida (HAPV3) dispara 15% após balanço: o que agradou o mercado, apesar da queda de 68% no lucro?
12 de novembro de 2026 - 13:57 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37 12 de novembro de 2026 - 8:16
OFERTA MAIS GENEROSA
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
12 de novembro de 2026 - 8:16 12 de novembro de 2026 - 7:04
O QUE ESPERAR DO ROXINHO
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
12 de novembro de 2026 - 7:04 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA
Após lucro recorde no 3T26, BTG Pactual (BPAC11) prepara uma nova tacada na bolsa: recompra de units pode chegar a R$ 2 bilhões
12 de novembro de 2026 - 6:50 12 de novembro de 2026 - 6:05
BALANÇO
BTG Pactual (BPAC11) lucra R$ 5,3 bilhões e rentabilidade vai a 26,4% no 3T26: o que está por trás da máquina de resultados do banco
12 de novembro de 2026 - 6:05 11 de novembro de 2026 - 21:10
BB VAI FECHAR A TORNEIRA?
Agronegócio cobra o preço no Banco do Brasil: inadimplência dispara, lucro desaba e dividendos entram na linha de corte
11 de novembro de 2026 - 21:10 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR

