


A Petrobras está barata demais para ignorar e ainda pode pagar mais dividendos? Dois bancões dizem por que comprar PETR3 e PETR4 agora
O banco norte-americano também estabeleceu o preço-alvo das ações ordinárias da estatal em R$ 49; entenda a mudança

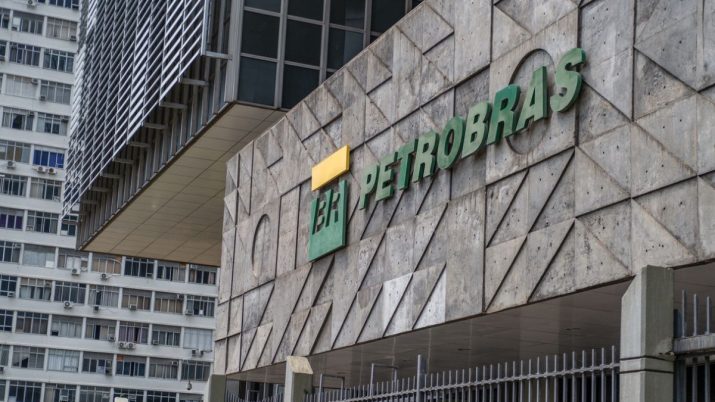
As ações ordinárias da Petrobras acumulam ganho de quase 20% este ano — só nesta quarta-feira (25), PETR3 sobe 1,36%, cotada a R$ 41,05. O JP Morgan vê espaço para mais e não está sozinho na visão positiva para a estatal.
Nesta quarta-feira (25), o banco norte-americano elevou a recomendação de PETR3 de neutro para compra, com preço-alvo de R$ 49 — o que representa um potencial de valorização de 21% sobre o fechamento anterior.
Segundo o JP Morgan, o sólido fluxo de caixa livre (FCF) da estatal e o valuation descontado justificam a mudança.
Vale lembrar que a Petrobras é uma das principais escolhas do banco no setor de óleo e gás na América Latina, ao lado da Prio (PRIO3).
- Receio com o Ibovespa? BTG destaca níveis elevados de proteção entre os investidores e ações que podem se beneficiar; veja aqui
O que a Petrobras tem que as outras não têm?
A eficiência em custos é o que mais chama atenção do JP Morgan para a Petrobras. Segundo o banco, a estatal se torna ainda mais relevante quando comparada com o desempenho abaixo do esperado das petroleiras juniores brasileiras.
O banco também destaca a resiliência operacional da companhia, com ativos no pré-sal que garantem baixos custos de produção e competitividade, mesmo com a queda dos preços do petróleo — o que se traduz em projeções de fluxo de caixa livre de 19% para 2025.
Leia Também
"Em comparação com as empresas juniores brasileiras, que enfrentam desafios de produção, a Petrobras se posiciona de forma mais vantajosa devido à estabilidade e baixo custo operacional", diz o JPMorgan em relatório.
A Selic voltou a subir! Como ficam seus investimentos?
A gestão da Petrobras compromete dividendos?
A gestão da Petrobras sempre é uma fonte de preocupação para os acionistas, que temem as interferências diretas do governo e seus efeitos sobre os dividendos.
No entanto, na visão do JP Morgan, o risco para a tese da Petrobras está na alocação de capital, com fusões e aquisições e o aumento do capex podendo comprometer o retorno do fluxo de caixa livre.
Embora a previsão dessas atividades seja complexa, o banco vê um aumento significativo no orçamento de capex sob a nova administração.
Apesar das preocupações com possíveis mudanças estratégicas que possam impactar negativamente o caixa da empresa, o JP Morgan evidencia a capacidade da estatal de gerar retornos atraentes mesmo com preços mais baixos do petróleo.
Além disso, o banco afirma que a situação fiscal do governo brasileiro cria uma convergência de interesses entre acionistas majoritários e minoritários, especialmente em curto prazo.
"A gestão tem mantido uma política consistente de preços e dividendos, sugerindo a possibilidade de dividendos acima do mínimo previsto", diz o JP Morgan.
- LEIA TAMBÉM: Simulador de investimentos recomenda carteira ideal para ‘turbinar’ o patrimônio; faça sua simulação gratuita
A Prio também vale a pena…
E não é só a Petrobras que é bem vista pelo JP Morgan. O banco norte-americano manteve a visão positiva para outra queridinha do setor: a Prio (PRIO3).
De olho no futuro promissor da empresa e na capacidade de gerar fluxo de caixa livre de forma eficiente, o JP Morgan recomenda a compra de PRIO3, com preço-alvo de R$ 62 — o que representa um potencial de valorização de 33% em relação ao último fechamento.
Por volta de 13h30, as ações da Prio caíam 2,45%, cotadas a R$ 45,40. No mesmo horário, o Ibovespa descia 0,12%, aos 131.991,83 pontos. Já o petróleo recuava mais de 2% no mercado internacional.
O banco considera a Prio uma opção com excelente relação risco-retorno, destacando o histórico consistente, capacidade de gerar caixa e potencial de crescimento, especialmente com os projetos de Wahoo e Albacora Leste.
BB Investimentos eleva preço-alvo da Petrobras
Enquanto o JP Morgan melhorou a recomendação para PETR3, o BB Investimentos revisou as estimativas para a Petrobras e introduziu um novo preço-alvo para 2025 de R$ 48,50 tanto para PETR4 e PETR3.
"Nossa avaliação deriva de um método de Fluxo de Caixa Descontado (DCF) de dez anos, assumindo um WACC em 12,6% e um crescimento na perpetuidade (g) de 2,0%", diz o banco em relatório.
O BB Investimentos lembra, no entanto, que a Petrobras tem importantes desafios de longo prazo, notadamente na reposição de reservas e aspectos ambientais, considerando o contexto de transição energética e a crescente pressão por práticas mais sustentáveis.
Sobre os dividendos, o banco diz que a Petrobras tem mantido uma remuneração aos acionistas bastante superior aos pares, graças à forte geração de caixa operacional, reforçada pela boa gestão do endividamento e pelo baixo patamar de alavancagem.
No ano passado, a Petrobras entregou um retorno de dividendos de 23,4%, considerando a média das cotações de ambas ações em 2023, representando o segundo maior montante pago entre as seis maiores petroleiras globais, atrás apenas da Saudi Aramco.
"Em nosso modelo, consideramos uma distribuição de 36% do lucro líquido em 2025, estimado em R$ 119 bilhões, ponderando a fórmula atual de distribuição de 45% do fluxo de caixa livre (FCL). Isso deve resultar em uma distribuição de R$ 3,49 por ação para 2025 (yield de 6,6%)", diz o banco, reconhecendo que é uma projeção conservadora e que tem chances de ser elevada pela distribuição de dividendos extraordinários.
 5 de novembro de 2026 - 19:58
VAI PINGAR
Dividendos e JCPs: Sabesp (SBSP3) vai depositar R$ 2,6 bilhões — e ainda dá para aproveitar
5 de novembro de 2026 - 19:58 5 de novembro de 2026 - 18:11
BALANÇO 3T26
Fleury (FLRY3): Lucro cresce 42,9% no 3T26 e bate expectativa; CEO detalha planos para sustentar o crescimento
5 de novembro de 2026 - 18:11 5 de novembro de 2026 - 16:31
SD ENTREVISTA
“A arte está em saber quem merece crédito”: o recado do ABC Brasil (ABCB4) para empresas em meio à pressão dos juros
5 de novembro de 2026 - 16:31 5 de novembro de 2026 - 14:18
É DINHEIRO OU NÃO É?
Após OPA da Helbor (HBOR3), HBR Realty (HBRE3) vende ativos a FII por quase R$ 1 bilhão; ações sobem 6%
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 14:18
ENTROU EM PROMOÇÃO?
Ações com desconto? Queda de 9% é oportunidade para Méliuz (CASH3) após balanço, segundo dois bancões; entenda
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 13:58
EMPRESAS
Cosan (CSAN3) está barata demais? UBS-BB vê oportunidade após tombo de 40% e aponta o que pode destravar valor
5 de novembro de 2026 - 13:58 5 de novembro de 2026 - 13:25
O QUE AGRADOU?
Ação da C&A (CEAB3) dispara até 10% após trimestre melhor do que o temido pelo mercado; veja os destaques
5 de novembro de 2026 - 13:25 4 de novembro de 2026 - 14:45
ONDE INVESTIR NO VAREJO?
Juros mais altos por mais tempo: Citi rebaixa Magazine Luiza (MGLU3), eleva Alpargatas (ALPA4) e muda apostas no varejo
4 de novembro de 2026 - 14:45 4 de novembro de 2026 - 12:35
AMBIÇÃO RENOVADA
Revolut chega a US$ 115 bilhões e já vale mais que o dobro do Nubank; o que está por trás da aposta dos investidores
4 de novembro de 2026 - 12:35 4 de novembro de 2026 - 11:56
CENÁRIO MAIS APERTADO
“É preciso ser realista”: CEO do Itaú (ITUB4) revela como o banco pretende equilibrar crédito e rentabilidade em 2027
4 de novembro de 2026 - 11:56 4 de novembro de 2026 - 10:06
MAIS UMA PARA A LISTA
Aeris (AERI3) recorre à recuperação extrajudicial para lidar com dívida de R$ 1,52 bilhão
4 de novembro de 2026 - 10:06 4 de novembro de 2026 - 8:56
PECHINCHA ENTRE OS BANCÕES
Nem na crise de 2016 o Bradesco (BBDC4) ficou tão barato: o que o Morgan Stanley está vendo após o tombo de quase 40% desde as eleições
4 de novembro de 2026 - 8:56 3 de novembro de 2026 - 18:37
RESULTADO
Itaú (ITUB4) lucra R$ 12,6 bilhões no 3T26, em linha com o esperado; veja o que pesou no balanço
3 de novembro de 2026 - 18:37 3 de novembro de 2026 - 17:47
CAIU DEMAIS?
Nubank (NU): XP vê duas cartas na manga para roxinho; saiba o potencial da ação
3 de novembro de 2026 - 17:47 3 de novembro de 2026 - 6:02
PRÉVIA DO BALANÇO
Após decepção dos rivais no 3T26, é a vez de o Itaú (ITUB4) mostrar por que joga em outra liga; veja o que esperar do balanço
3 de novembro de 2026 - 6:02 2 de novembro de 2026 - 14:00
ALÔ, É UM SER HUMANO?
Fim da secretária eletrônica? Empresas terão de oferecer atendimento humano obrigatório no SAC; veja o que muda
2 de novembro de 2026 - 14:00 1 de novembro de 2026 - 10:35
O TEMPO FECHOU
Chilli Beans vê o sol se esconder: rede de óculos escuros pede recuperação extrajudicial; entenda os próximos passos da empresa
1 de novembro de 2026 - 10:35 31 de outubro de 2026 - 16:11
TIRANDO O CAVALINHO DA CHUVA
Nada de dividendos extras: Vale (VALE3) descarta possibilidade, mas CFO revela alternativa que pode agradar acionista
31 de outubro de 2026 - 16:11 30 de outubro de 2026 - 19:00
REESTRUTURAÇÃO
Raízen (RAIZ4) será dividida em duas empresas listadas em bolsa e aprova aumento de capital de R$ 39,8 bilhões
30 de outubro de 2026 - 19:00 30 de outubro de 2026 - 15:18
PROTEÇÃO ATIVADA

