


Na Oi (OIBR3), a recuperação judicial ficou para trás, mas ainda há um longo caminho para a companhia se reerguer
O fim do maior processo do gênero no Brasil deixou exposto o fato de que a Oi (OIBR3) ainda tem sérios problemas financeiros que afastam os investidores

Este fim de ano trouxe uma notícia importante para a Oi (OIBR3), com o tão aguardado fim de sua recuperação judicial. Mas, ao contrário do que muita gente pensa, esse capítulo da história daquela que já foi uma gigante do setor de telecomunicações no Brasil é apenas um primeiro passo para que a empresa de fato melhore — algo que sequer sabemos se irá acontecer.
"Chega ao fim o mais impactante e relevante processo de recuperação do judiciário brasileiro, e um dos casos mais complexos do mundo jurídico contemporâneo. Declaro como cumpridas todas as obrigações assumidas junto ao plano de recuperação judicial homologado", escreveu o juiz Fernando Viana, da 7ª Vara Empresarial do Rio de Janeiro, em decisão promulgada no último dia 14.
Segundo analistas e gestores que acompanharam o processo e a empresa nos últimos anos, o fim da recuperação judicial é positivo, mas a saúde financeira da companhia ainda preocupa.
- Magazine Luiza (MGLU3) já era? Cara ou barata? Com uma queda de mais de 40% no ano, alguns fatores marcantes podem impactar a ação e concorrentes daqui para frente. Acesse neste link mais detalhes.
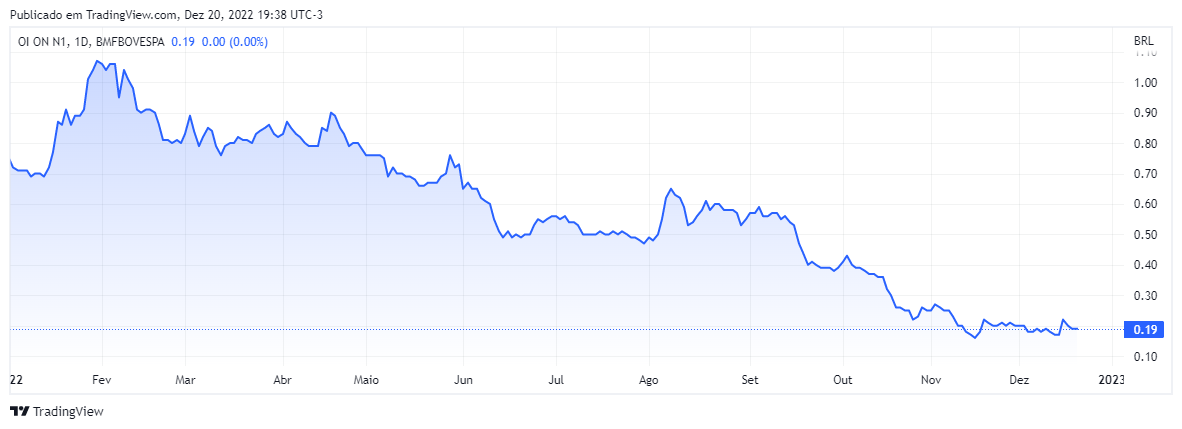
Isso ajuda a explicar por que, apesar das boas notícias, o papel da Oi ainda ser cotado a míseros R$ 0,19, conforme o fechamento de terça-feira (20) — e de ainda enfrentar tanta volatilidade.
"O fim da recuperação judicial dá fôlego à empresa, mas ela resolve os problemas da Oi até 2016. De lá para cá surgiram outras várias questões financeiras que ainda precisam ser resolvidas e afastam o investidor", diz Pedro Almeida, especialista em arbitragem do escritório GVM Advogados.
Para ele, a saída da condição crítica pode até atrair alguns investidores que eram impedidos de ter posição na empresa justamente por conta do processo judicial. Mas esse seria um efeito muito pontual e de curto prazo, sem grandes resultados.
Leia Também
Oi (OIBR3): Dúvidas e incertezas
Em relatório, o BTG Pactual traz uma visão semelhante, destacando que a Oi possui uma série de outros problemas na justiça que podem afetar o fluxo de caixa da empresa.
Nos cálculos da equipe, a empresa ainda deve desembolsar pelo menos R$ 1,7 bilhão ao longo dos próximos três anos somente em depósitos judiciais.
Eles destacam também que a companhia encerrou sua recuperação judicial com uma dívida de R$ 22 bilhões, sendo R$ 18 bilhões líquidos. As maiores preocupações ficam por conta das altas despesas financeiras e o fluxo de caixa bastante pressionado, dois pontos que precisam de atenção para que a empresa possa caminhar bem daqui em diante.
O BTG tem recomendação neutra para OIBR3, com preço-alvo de R$ 0,25 — potencial de valorização de 31,5% se considerado o último fechamento.
Tais números ajudam a explicar os motivos pelos quais os investidores seguem afastados do ativo. A recuperação judicial não deu errado: é a situação da Oi em si que é bastante complicada.
“Uma grande incógnita é como a Oi vai gerar fluxo de caixa daqui para frente, um ponto muito importante para que o mercado volte a olhar para ela”, comenta Luiz Fernando Araújo, CEO da gestora Finacap. Ele possui menos de 1% das ações da operadora em sua carteira.
Mas o que aconteceu com a Oi (OIBR3)?
A história da Oi (OIBR3) pode ser difícil de explicar para quem não conhece a empresa: como a companhia foi de "supertele" brasileira para protagonista da maior recuperação judicial da história do país?
Criada em 1998, a Oi surgiu após a privatização do Sistema Telebrás, que mais tarde passou a ser a Telemar. Na prática, ela era uma holding com pelo menos 16 empresas, que exigiam investimentos altos, sendo boa parte deles do Banco Nacional de Desenvolvimento Econômico (BNDES) e de fundos de pensão.
A ideia era crescer cada vez mais, desejo que ficou ainda mais forte conforme a telefonia móvel se tornou popular no Brasil a partir de 2002 — quando surgiu a marca Oi.
Com a extinção da Telemar em 2007, tudo passou a funcionar dentro da estrutura da Oi. Uma aquisição aqui, outra ali e muito dinheiro do BNDES, do Banco do Brasil e da Caixa Econômica Federal depois, a empresa tornou-se a gigante que conhecemos. Afinal, era nossa "supertele", o orgulho nacional que figuraria entre as maiores do setor.
Uma das compras que mais chamaram a atenção foi feita em 2009, quando a Oi adquiriu a Brasil Telecom por R$ 5,8 bilhões. O valor foi considerado acima do que o ativo realmente valia, mas a ambição de ter cobertura nacional falou mais alto e o negócio vingou.
Quatro anos depois, foi a vez da fusão com a Portugal Telecom, que poderia dar origem à uma multinacional de telecomunicações, mostrando que, nos planos da Oi, o céu parecia o limite. Mas foi a partir daqui que a derrocada começou.
O calote da Portugal Telecom
Na época, a Oi já não estava em seu melhor momento financeiro, uma vez que uma série de suas aquisições já foram feitas com dívidas consideráveis. Algumas dessas empresas também não davam bons resultados, agravando pouco a pouco a saúde financeira de uma empresa que também não colocava o pé no freio para arrumar a casa, em busca de crescer sempre mais.
Mas o problema ficou ainda maior quando a Portugal Telecom simplesmente não pagou os R$ 3,2 bilhões previstos para a Oi. Na época, o dinheiro do pagamento estava investido em títulos podres do banco português Espírito Santo, que quebrou pouco tempo após a união das duas empresas.
Resultado: ninguém viu a grana e a Oi acabara de adquirir uma empresa tão endividada quanto ela, herdando uma série de resultados fracos e dores de cabeça.
Ao mesmo tempo, um dos negócios responsáveis por trazer boa parte das receitas da Oi foi perdendo fôlego nos anos seguintes — a telefonia fixa, em que a companhia tinha grande cobertura.
"Hoje a Oi paga o preço de ter dado o famoso passo maior que a perna. Ela tentou crescer a todo custo, fez uma série de negócios ruins, alguns até mesmo fora do negócio principal dela. As dívidas viraram uma bola de neve e isso custou a saúde financeira da empresa", diz um gestor de fundos que prefere não ser identificado.
A conta chegou para a Oi (OIBR3)
Diante de tantos problemas para resolver, era natural que a Oi (OIBR3) tivesse cada dia mais dificuldades para tocar seus negócios. E claro que, quando falamos de uma empresa que presta serviços, atender bem o cliente é parte fundamental do dia a dia.
Mas isso também não aconteceu e o número de reclamações da Oi na Anatel aumentou, criando mais uma fonte de despesas para a empresa, que era obrigada a pagar indenizações aos usuários insatisfeitos com a qualidade do serviço prestado.
A conta chegou em 2016, quando a companhia se viu obrigada a entrar com um pedido de recuperação judicial diante de uma dívida de R$ 65 bilhões e mais de 55 mil credores.
A previsão era de que o processo chegaria ao fim nos últimos meses de 2021, mas demorou mais do que o previsto — eu te explico as razões logo abaixo. De lá para cá, a Oi fez o dever de casa exigido pela medida.
Teve aumento de capital social de R$ 4 bilhões, venda da operação de telefonia móvel e também de parte da infraestrutura fixa, todas condições previstas pelo plano de recuperação judicial.
Por que a recuperação judicial demorou seis anos?
O processo de recuperação judicial da Oi não ocorreu da forma mais linear e previsível, sendo alvo de contestações constantes que sempre conseguiam arrastar um pouco mais o desfecho.
Em outubro deste ano, por exemplo, os entraves envolvendo a venda da operação de telefonia móvel da empresa viraram notícia.
Telefônica Brasil, dona da marca Vivo (VIVT3), TIM (TIMS3) e Claro cobravam uma indenização de R$ 3,2 bilhões correspondentes ao valor final (ajuste pós-fechamento) da operação de venda da unidade de telefonia e internet móvel da Oi. Caso a arbitragem não fosse aceita por ela, o caso seria resolvido judicialmente.
O leilão deste negócio aconteceu em dezembro de 2020, mas só teve o fechamento 16 meses depois, em abril de 2022, após receber aval da Agência Nacional de Telecomunicações (Anatel) e do Conselho Administrativo de Defesa Econômica (Cade) — este último, numa votação apertada.
A venda foi acertada por R$ 16,5 bilhões, montante sujeito a ajustes para refletir a situação operacional e financeira da Oi ao longo desse período.
Neste caso, entretanto, o valor ficou muito acima do esperado por acionistas da Oi. Assim, o trio de compradoras alegou que tinha direito a um desconto de R$ 3,186 bilhões. Deste total, R$ 1,447 bilhão já estava retido pelas companhias — o que gerou outra briga entre as envolvidas.
Haveria, portanto, a necessidade de a Oi devolver R$ 1,739 bilhão, já que, na avaliação das outras três empresas, as métricas de receita combinadas anteriormente não foram atingidas.
A reviravolta
Enquanto TIM (TIMS3), Vivo (VIVT3) e Claro tentavam pagar menos pelos ativos de telefonia da Oi, esta última conseguiu na Justiça uma liminar que obrigava as outras três a depositarem esse total de R$ 1,5 bilhão para a Oi em até 48 horas. O valor corresponde ao dinheiro que foi retido como garantia do negócio.
O dinheiro assegurava o cumprimento de certas condições, como aumento no número de novos clientes e crescimento na receita, que não teriam sido atingidas.
Por fim, o Supremo Tribunal de Justiça (STJ) decidiu que o pagamento de R$ 1,5 bilhão deveria ser feito.
A briga com os bancos
Como se não bastasse toda a briga com as demais operadoras do mercado, a Oi também se viu num embate com Caixa Econômica Federal, Banco do Brasil e Itaú, o que também atrasou o fim da recuperação judicial.
Juntos, os bancos pediram a prorrogação desse processo e o bloqueio do dinheiro levantado a partir da venda de ativos da empresa, num total de R$ 6,9 bilhões. O grupo queria a quantia como garantia do pagamento das dívidas da Oi.
Segundo o plano de recuperação, caso o caixa da Oi contasse com mais de R$ 6,5 bilhões vindos das vendas de suas operações, a empresa seria obrigada a pagar suas dívidas com esses bancos antes do prazo e até o fim deste ano.
A Oi, por sua vez, disse que o valor em caixa estava abaixo deste valor e, portanto, não haveria como pagar o montante devido. Obviamente os bancos não gostaram da resposta, desconfiaram da empresa e foram cobrar na Justiça.
Apesar disso, o juiz responsável pelo processo negou o pedido dos bancos que desejavam postergar o fim da recuperação judicial no início deste mês.
O balanço da operadora
Se você acompanhou essa história até aqui, deve ter percebido que o buraco da Oi é bem mais fundo do que muita gente imagina. E entendeu também os motivos pelos quais o mercado ainda penaliza as ações da empresa na bolsa, já que seu futuro é muito incerto e o caminho até algum sucesso pode ser longo.
Neste ano, OIBR3 já caiu 75%, enquanto no mês o recuo é de 5%.
De acordo com dados compilados pela plataforma TradeMap, das quatro recomendações para o ativo, todas são de manutenção.
O balanço da empresa, por sua vez, continua preocupante. No terceiro trimestre deste mês, a Oi reportou um prejuízo líquido de R$ 3,064 bilhões.
O número representa uma redução de 36,3% em relação ao resultado negativo de R$ 4,813 bilhões visto no mesmo período do ano passado, mas aprofundou as perdas de R$ 321 milhões do trimestre imediatamente anterior.
Já a dívida líquida, métrica importante para entender como anda a saúde financeira da companhia em recuperação judicial, ficou em R$ 18,334 bilhões. Trata-se de uma redução de 38,7% em relação ao mesmo período do ano passado.
 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19 12 de novembro de 2026 - 13:57
BALANÇO 3T26
Hapvida (HAPV3) dispara 15% após balanço: o que agradou o mercado, apesar da queda de 68% no lucro?
12 de novembro de 2026 - 13:57 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37 12 de novembro de 2026 - 8:16
OFERTA MAIS GENEROSA
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
12 de novembro de 2026 - 8:16 12 de novembro de 2026 - 7:04
O QUE ESPERAR DO ROXINHO
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
12 de novembro de 2026 - 7:04 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA
Após lucro recorde no 3T26, BTG Pactual (BPAC11) prepara uma nova tacada na bolsa: recompra de units pode chegar a R$ 2 bilhões
12 de novembro de 2026 - 6:50 12 de novembro de 2026 - 6:05
BALANÇO
BTG Pactual (BPAC11) lucra R$ 5,3 bilhões e rentabilidade vai a 26,4% no 3T26: o que está por trás da máquina de resultados do banco
12 de novembro de 2026 - 6:05 11 de novembro de 2026 - 21:10
BB VAI FECHAR A TORNEIRA?
Agronegócio cobra o preço no Banco do Brasil: inadimplência dispara, lucro desaba e dividendos entram na linha de corte
11 de novembro de 2026 - 21:10 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR
Por que a Petrobras (PETR4) decidiu acelerar os investimentos para este ano? CEO responde
11 de novembro de 2026 - 18:25 11 de novembro de 2026 - 17:01
FIM DA POISON PILL?
Cosan (CSAN3) dispara mais de 12% após rumor sobre a Rumo (RAIL3); mercado volta a apostar em venda de participação
11 de novembro de 2026 - 17:01
11 de novembro de 2026 - 6:14
BB EM APUROS
Banco do Brasil (BBAS3): analistas veem o ‘pior’ para resultados e fazem alertas para projeções; o que está em jogo para bancão?
11 de novembro de 2026 - 6:14 10 de novembro de 2026 - 20:29
BALANÇO

