


Iguatemi (IGTI11) faz bom negócio com shopping JK Iguatemi, mas ação pesa com oferta para financiar aquisição
Como os papéis ainda estão em patamares descontados, o follow-on pode levar a uma diluição da participação dos acionistas

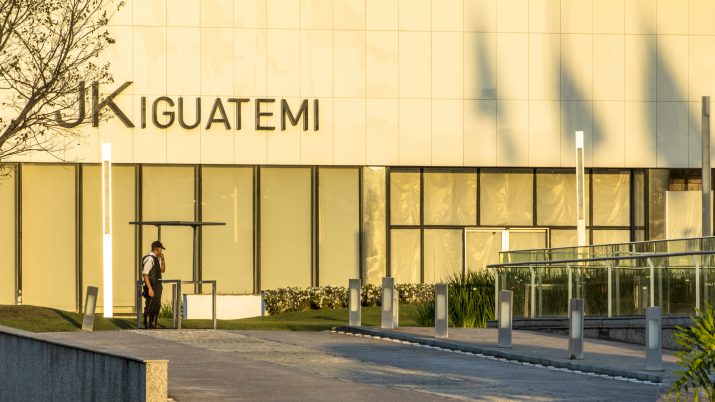
“Um mal necessário”: é assim que os analistas avaliam a notícia que a Iguatemi (IGTI11) fará um follow-on de até R$ 825 milhões para que a companhia seja a única dona do shopping JK Iguatemi.
Sobre o negócio em si, há poucos questionamentos. A empresa concordou em pagar R$ 667 milhões por uma fatia adicional de 36% do shopping. Após a conclusão da transação, a Iguatemi passará a deter 100% do ativo.
A oferta subsequente de ações, anunciada no mesmo dia, financiará parte da compra com a emissão de, no mínimo, 24,7 milhões de units. Outra parte da soma será paga com recursos advindos de um aumento de capital de R$ 98,2 milhões e uma troca de ações com a JK Iguatemi Empreendimentos Imobiliários.
De volta ao follow-on, a operação pode movimentar cerca de R$ 400 milhões, segundo o preço de fechamento do pregão anterior ao anúncio.
Mas o montante pode chegar a R$ 825 milhões caso o lote adicional de 16 milhões de units entre em cena. O preço por ação da operação será definido na próxima semana, em 20 de setembro.
- EXCLUSIVO "BOLSONARO X LULA": com 7 de setembro e ânimos à flor da pele para eleições, saiba como as eleições podem mexer com o Ibovespa daqui para frente e o que aconteceu com a Bolsa nas últimas 6 eleições, de 1998 a 2018. Basta liberar o material gratuito neste link
Por que o follow-on da Iguatemi é um mal?
Por falar na precificação da oferta da Iguatemi (IGTI11), este é o ponto que preocupa os analistas no follow-on da empresa. Como as ações ainda estão em patamares descontados, a XP explica que a oferta pode levar a uma diluição de cerca de 13,5% dos acionistas.
Leia Também
E o desconto cresceu nesta segunda-feira (12), com os papéis reagindo negativamente à operação. As units IGTI11 recuaram 1,80% hoje, cotadas em R$ 19,64.
O efeito do valuation na precificação não será sentido somente sobre os sócios minoritários. O grupo Jereissati, que reúne a família fundadora da empresa, também será marginalmente diluído.
Os controladores se comprometeram a injetar R$ 70 milhões na capitalização, valor que representa cerca de 14% da oferta base contra uma participação de 29% na Iguatemi.
Considerando esse cenário, a Genial Investimentos declara que a adesão à oferta “é quase uma necessidade para os atuais acionistas”. “Do ponto de vista do novo capital, está se pagando muito barato por um ativo muito bom e, também, por ação”, afirmam os analistas.
Os acionistas terão até 16 de setembro para participar da oferta. Veja abaixo quantas ações cada investidor terá direito de subscrever para cada papel ordinário e preferencial em sua carteira.
| Titulares de ações ON* | Titulares de ações PN* | |
| Ação ON (IGTI3) - lote base | 0,032478 | - |
| Ação PN (IGTI4) - lote base | 0,033530 | 0,066008 |
| Ação ON (IGTI3) - lote adicional | 0,053588 | - |
| Ação PN (IGTI4) - lote adicional | 0,055324 | 0,108912 |
Por que Iguatemi vai emitir novas ações?
Se a ação ainda está barata demais para que a precificação seja favorável à Iguatemi, por que esse foi o caminho escolhido para financiar a aquisição da participação remanescente no shopping JK Iguatemi?
A resposta está nos níveis atuais de endividamento da empresa. A relação entre a dívida líquida e o Ebitda (Lucro antes de juros, impostos, depreciação e amortização) da companhia está em 2,71x. A Genial estima que, caso a aquisição fosse realizada 100% via endividamento, o indicador subiria para 3,4x.
Vale destacar que boa parte mercado não vê com bons olhos alavancagens superiores a três vezes para um modelo de negócio como o da Iguatemi. Além disso, o avanço da taxa Selic encarece a emissão de novas dívidas.
Ainda assim, a Genial considera que uma dívida menor complementada pela venda da participação da empresa na Infracommerce “teria sido um caminho mais suave” do que a oferta.
Já XP enxerga pontos positivos no follow-on e destacou o fortalecimento da estrutura de capital da companhia e abertura de espaço para futuras aquisições, além do auxílio à liquidez das ações.
O JK Iguatemi vale a pena?
Apesar da visão negativa do follow-on, os analistas da Genial consideram que a Iguatemi fez um bom negócio na compra do JK Iguatemi. “Estimamos o cap rate de aquisição em 8,0%, muito acima do que esperaríamos para um shopping como o JK.”
O indicador calcula a média de retorno de capital investido em um imóvel. Para efeitos de comparação, a Genial cita que a Brookfield pedia uma taxa de retorno de 5,8% para o Shopping Higienópolis, outro ativo que estava na mira da Iguatemi.
Além do retorno atrativo, o ativo também fortalece a característica premium do portfólio da companhia. Inaugurado em 2012 e voltado para o segmento de luxo, o JK Iguatemi é um dos principais shoppings centers do Brasil.
O empreendimento é dono do quarto maior aluguel mensal por metro quadrado do Brasil e o segundo dentro do portfólio da empresa, conforme destaca o Citi. Os valores cobrados dos lojistas cresceram 65% no segundo trimestre, na comparação com o mesmo período de 2019.
Esse é, segundo a Iguatemi, o maior avanço entre os cinco shoppings com maiores aluguéis por m² do país. Por isso, o Citi avalia bem a aquisição: “Apesar do cap de 8% estar abaixo do que a IGTI negocia atualmente, em 9,5%, vemos a compra como positiva”.
 13 de novembro de 2026 - 19:15
MINORITÁROS QUESTIONAM
Médicos acionistas da Oncoclínicas (ONCO3) pedem auditoria sobre gestão da empresa, incluindo relação com o Banco Master
13 de novembro de 2026 - 19:15 13 de novembro de 2026 - 16:03
BALANÇO DO 3T26
Natura (NATU3) ainda tem gargalos a resolver e novo CEO destaca as prioridades; ações caem após 3T26
13 de novembro de 2026 - 16:03 13 de novembro de 2026 - 14:47
ROXO DE FELICIDADE
Nubank (NU) vence mais uma batalha, mas não a guerra: por que o mercado ignorou a piora do crédito e fez a ação disparar 10%
13 de novembro de 2026 - 14:47 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19 12 de novembro de 2026 - 13:57
BALANÇO 3T26
Hapvida (HAPV3) dispara 15% após balanço: o que agradou o mercado, apesar da queda de 68% no lucro?
12 de novembro de 2026 - 13:57 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37 12 de novembro de 2026 - 8:16
OFERTA MAIS GENEROSA
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
12 de novembro de 2026 - 8:16 12 de novembro de 2026 - 7:04
O QUE ESPERAR DO ROXINHO
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
12 de novembro de 2026 - 7:04 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA
Após lucro recorde no 3T26, BTG Pactual (BPAC11) prepara uma nova tacada na bolsa: recompra de units pode chegar a R$ 2 bilhões
12 de novembro de 2026 - 6:50 12 de novembro de 2026 - 6:05
BALANÇO
BTG Pactual (BPAC11) lucra R$ 5,3 bilhões e rentabilidade vai a 26,4% no 3T26: o que está por trás da máquina de resultados do banco
12 de novembro de 2026 - 6:05 11 de novembro de 2026 - 21:10
BB VAI FECHAR A TORNEIRA?
Agronegócio cobra o preço no Banco do Brasil: inadimplência dispara, lucro desaba e dividendos entram na linha de corte
11 de novembro de 2026 - 21:10 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR

