


Tesouro Previdência vem aí? Tesouro Direto lançará, em 2022, título específico para a aposentadoria
Em entrevista ao Estadão, secretário do Tesouro Nacional, Paulo Valle, disse que nova modalidade de título público permitirá ao poupador saber quanto investir a partir da renda mensal que ele pretende receber no futuro


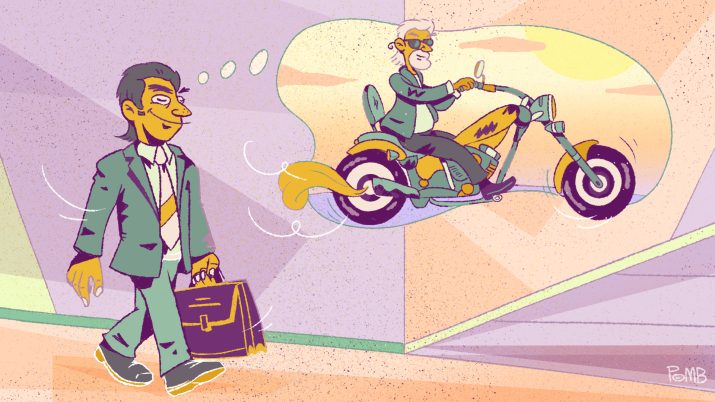
O Tesouro Direto prepara, para 2022, um produto financeiro promissor para os poupadores brasileiros, sobretudo aqueles que têm menos educação financeira, não querem nem saber de correr riscos ou simplesmente não têm paciência para aprender sobre investimentos.
Em entrevista ao jornal O Estado de S. Paulo, o secretário do Tesouro Nacional, Paulo Valle, disse que estão em andamento estudos para o lançamento, no ano que vem, de um título público especificamente voltado para a pessoa física poupar para a aposentadoria.
Segundo o Estadão, a nova modalidade contará com um período de acumulação de 30 a 40 anos, durante o qual o poupador apenas fará aportes e não receberá qualquer tipo de remuneração a título de juros.
Em seguida, haverá uma fase de usufruto do valor poupado e dos rendimentos, em que o investidor passará a receber um pagamento mensal, como se fosse uma aposentadoria, durante um prazo de 20 a 30 anos.
Tudo isso com o menor risco de calote do mercado brasileiro, pois os títulos públicos contam com garantia do governo federal.
"Tendo em vista que os estudos ainda se encontram em fase preliminar, no momento não temos detalhes a divulgar", disse o Tesouro Nacional, em nota.
Leia Também
Pacote completo
Pelo que se sabe até agora, o “Tesouro Previdência” terá dois grandes diferenciais em relação aos títulos públicos atualmente disponíveis no Tesouro Direto, que prometem facilitar muito a vida do investidor.
O primeiro, como já foi dito, é reunir, num só título, as características de acumulação e desacumulação: acúmulo de patrimônio por alguns anos e pagamento de uma renda mensal após determinado prazo.
O outro trunfo é que, na hora de planejar a aposentadoria com a nova modalidade, o investidor partirá da informação sobre a renda que deseja receber no futuro para saber quantos títulos comprar e, consequentemente, quanto investir.
Por exemplo, se o investidor quiser receber uma renda mensal de R$ 5 mil por 20 anos depois de se aposentar, e tiver um prazo de 30 anos para poupar, o sistema do Tesouro Direto informará quantos títulos ele precisará comprar para atingir seu objetivo.
“Hoje, o mercado de previdência fala muito da rentabilidade. Não fica claro qual é a renda que o poupador vai ter. Temos que mirar a renda”, disse o secretário Paulo Valle, ao Estadão.
Hoje, já é possível investir para a aposentadoria por meio de títulos públicos negociados no Tesouro Direto. Mas todo o planejamento precisa ficar por conta do investidor.
Os dois títulos indicados para essa finalidade atualmente são o Tesouro IPCA+ (NTN-B Principal) e Tesouro IPCA+ com Juros Semestrais (NTN-B), por terem prazos longos - que podem chegar a 20 ou 30 anos - e rentabilidade indexada à inflação, o que protege o poder de compra do investidor durante todo esse tempo.
Porém, cada um deles se destina a um objetivo diferente. A modalidade “Principal” é ideal para acumular patrimônio, mas nunca chega a pagar uma renda periódica; já a modalidade “com Juros Semestrais” paga rendimentos a cada seis meses desde o primeiro ano.
Ou seja, não há um título que reúna, ao mesmo tempo, as características de poupança para a aposentadoria e pagamento de uma renda no futuro. Fora que, para o brasileiro, o recebimento de um rendimento mensal é de mais fácil compreensão.
Além disso, para poupar investindo nos títulos disponíveis atualmente, é o investidor quem precisa calcular - ainda que com ajuda da calculadora do Tesouro Direto - quanto investir para obter a renda desejada no futuro.
O “Tesouro Previdência”, portanto, promete facilitar muito a vida do investidor pessoa física.
Inspiração em estudos de Nobel de Economia
Ainda segundo a reportagem, o desenho da nova modalidade de título é inspirado nos estudos do Nobel de Economia, Robert Merton, e do seu colega Arun Muralidhar.
Eles desenvolveram o conceito de um novo tipo de título público que pode ser emitido pelos governos federais de diferentes países de modo a oferecer uma solução “fácil, rápida e eficiente” para o atual problema da sustentabilidade das previdências públicas ao redor do globo.
Ambos inclusive já assinaram artigo especificamente sobre a aplicação do seu conceito à realidade brasileira, em coautoria com Alexandre Vitorino.
A nova modalidade tem o sugestivo nome de SeLFIES, sigla para Standard-of-Living indexed, Forward-starting, Income-only Securities - o que significa, numa tradução livre, que são títulos indexados à inflação, capazes de manter o padrão de vida do poupador, e geradores de uma renda que só começa a ser paga no futuro.
Segundo definição dos próprios autores, o título SeLFIES é um instrumento líquido, de baixo custo, baixo risco (emitido pelo governo) e fácil de entender mesmo pelo indivíduo menos sofisticado financeiramente, porque reúne as características de acumulação, desacumulação, composição de juros (juros sobre juros) e ajustes pela inflação.
Ou seja, é de se esperar que o título previdenciário a ser lançado pelo Tesouro Direto em 2022 seja indexado à inflação, possa ser negociado antes do vencimento, e tenha baixo custo de aplicação, como já ocorre com os títulos atrelados ao IPCA ou ao IGP-M.
Outra fonte de inspiração para o desenho do novo produto foram os estudos dos brasileiros Fabio Giambiagi, Mauricio Dias Leister, Arlete Nese e André Dovalski, que publicaram artigo sobre o tema pelo Instituto Brasileiro de Economia (IBRE) da Fundação Getúlio Vargas (FGV).
*Matéria atualizada em 28/12/2021 com o posicionamento do Tesouro Nacional.
 10 de setembro de 2026 - 10:32
CARTEIRA RECOMENDADA
CDI, prefixado ou IPCA+? Veja onde investir na renda fixa diante da expectativa de juros menores daqui para frente
10 de setembro de 2026 - 10:32 8 de setembro de 2026 - 19:05
SD EXPLICA
Tesouro IPCA+ 8%: o título com a maior taxa é realmente a melhor escolha no Tesouro Direto?
8 de setembro de 2026 - 19:05 8 de setembro de 2026 - 17:33
RENDA FIXA
Prefixado ou IPCA+: qual investimento de renda fixa tem mais a ganhar se as eleições derrubarem os juros?
8 de setembro de 2026 - 17:33 7 de setembro de 2026 - 7:05
DEVO, NÃO NEGO
O Brasil vai dar calote na dívida pública? Entenda se o governo pode deixar de pagar os títulos do Tesouro Direto
7 de setembro de 2026 - 7:05 2 de setembro de 2026 - 19:40
IPCA vs. CDI
Títulos IPCA+ batem o CDI em agosto e rendem mais de 1% no mês; veja os destaques
2 de setembro de 2026 - 19:40 1 de setembro de 2026 - 16:15
DIVERSIFICAÇÃO DE MOEDA
Vale a pena investir em dólar quando a Selic está pagando 14% ao ano? Veja por que aplicar agora e quanto a moeda estrangeira pode render
1 de setembro de 2026 - 16:15 31 de agosto de 2026 - 7:03
TESOURO DIRETO
Dinheiro do Tesouro IPCA+ 2026 ficou parado na conta? Veja quanto você está perdendo e onde reinvestir a grana
31 de agosto de 2026 - 7:03 28 de agosto de 2026 - 6:05
PREFIXADO E IPCA+
Tesouro Direto: vale a pena trocar um título comprado a uma taxa menor por um de mesmo prazo com uma taxa maior?
28 de agosto de 2026 - 6:05 25 de agosto de 2026 - 17:03
ESTRATÉGIA DE INVESTIMENTO
O desconto na bolsa que ninguém vê: fundos de infraestrutura isentos de IR estão “em promoção”, na visão da Empiricus
25 de agosto de 2026 - 17:03 25 de agosto de 2026 - 14:31
PLANEJANDO O FUTURO
Tesouro Direto: como o Tesouro RendA+ com retorno de IPCA+ 7% transforma R$ 1.000 em uma aposentadoria igual ao teto do INSS
25 de agosto de 2026 - 14:31 25 de agosto de 2026 - 11:28
RENEGOCIAÇÃO
Recuperação extrajudicial da Braskem deixa quase 10 mil investidores de renda fixa em compasso de espera: vou receber meu dinheiro?
25 de agosto de 2026 - 11:28 20 de agosto de 2026 - 16:48
CRÉDITO PRIVADO
Os gestores estão ganhando dinheiro com crédito privado, mas não querem aumentar as apostas. Por quê?
20 de agosto de 2026 - 16:48 19 de agosto de 2026 - 18:42
OPORTUNIDADE À VISTA
Estes fundos estão pagando IPCA+ 14% ao ano com isenção total de imposto de renda; vale a pena investir?
19 de agosto de 2026 - 18:42 17 de agosto de 2026 - 17:03
A VOLTA DOS QUE NÃO FORAM
Fim da isenção de LCI e LCA pode estar próximo, e quem vai pagar a conta é o investidor, dizem bancos
17 de agosto de 2026 - 17:03 17 de agosto de 2026 - 7:05
ONDE INVESTIR
O dinheiro do Tesouro IPCA+ 2026 caiu na conta? Estrategista do BTG indica onde reinvestir essa bolada
17 de agosto de 2026 - 7:05 15 de agosto de 2026 - 10:04
ESTRATÉGIA DE INVESTIMENTO
Do Tesouro Direto para outros investimentos? Veja onde reinvestir o Tesouro IPCA+ 2026 para ter renda passiva
15 de agosto de 2026 - 10:04 13 de agosto de 2026 - 18:52
RENDA FIXA
Você está investindo no banco ou na garantia? Como o caso Master mexeu com o FGC e o seu bolso
13 de agosto de 2026 - 18:52 13 de agosto de 2026 - 6:05
SD ENTREVISTA
Quem saiu das debêntures isentas para se refugiar no CDI cometeu um erro, diz gestor da Absolute; entenda
13 de agosto de 2026 - 6:05 12 de agosto de 2026 - 6:04
PARA ONDE IR
Tesouro IPCA+ 2026 paga quase R$ 13 bilhões aos investidores na próxima semana; o que fazer com a bolada?
12 de agosto de 2026 - 6:04 11 de agosto de 2026 - 6:20
CONTORNANDO PROBLEMAS











