


Fuja do Paulo Guedes! Como pagar menos imposto para o governo e ainda aumentar a sua renda para a aposentadoria
Não fique à mercê das reformas do Ministério da Economia. Utilizada da maneira correta, previdência privada pode te ajudar a pagar menos imposto de renda e a não depender totalmente da Previdência Social

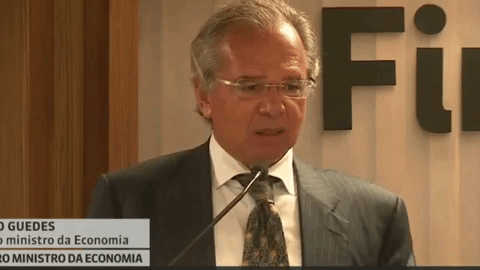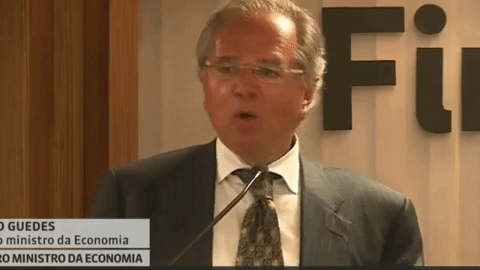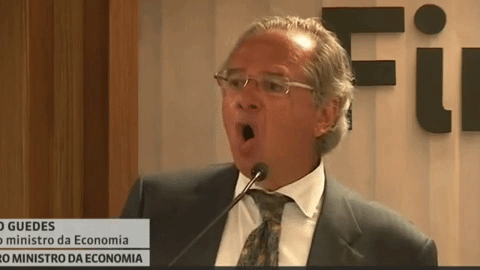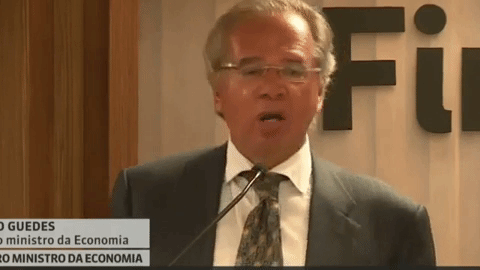
Pagar menos imposto, quem não quer? Ainda mais no Brasil, onde a carga tributária é bastante elevada. Ainda assim, o Ministério da Economia bem que gostaria de tributar um pouco mais as pessoas físicas.
A reforma do imposto de renda está parada no Congresso, e só deve voltar a caminhar no ano que vem.
Mas, embora atualize a defasada tabela progressiva do IR e reduza a frequência do come-cotas dos fundos de investimento de duas para apenas uma vez ao ano - o que é positivo -, o texto também tributa dividendos e reduz o valor limite do desconto único da modalidade simplificada da declaração de IR.
Ou seja, se aprovada e sancionada, a reforma provavelmente tornará a declaração completa do IR interessante para mais brasileiros, além de aumentar a demanda por investimentos isentos de imposto de renda ou que permitam um planejamento tributário eficiente.
Outra questão que paira no ar é a sustentabilidade da Previdência Social. O governo atual já aprovou uma reforma da Previdência, mas é bem provável que, dentro de alguns anos, o Brasil precise de outra.
Leia Também
Isso não quer dizer que você “nunca vá se aposentar”, mas é bom ter em mente que, se a sua renda atual está nos patamares mais altos da sociedade brasileira, depender exclusivamente da Previdência Social não é muito sábio.
Mas você não precisa ficar totalmente à mercê das reformas do Paulo Guedes ou qualquer outro ministro da Economia que venha a passar pelo governo brasileiro.
Com planejamento financeiro, é possível pagar menos imposto de renda ou programar o pagamento do seu IR de maneira mais inteligente e eficiente. E alguns produtos financeiros facilitam essa empreitada.
Vamos falar de PGBL?
Estamos naquela época do ano em que as instituições financeiras começam a oferecer PGBL - Plano Gerador de Benefício Livre para os seus clientes. E isso tem uma boa razão: no fim do ano, as pessoas já conseguem ter uma boa noção de quanto e quais tipos de rendimentos receberam ao longo do ano, além de quais foram os seus gastos dedutíveis.
Assim, com a ajuda da última versão do Programa Gerador da Declaração da Receita Federal, já é possível simular a declaração de imposto de renda do ano seguinte e descobrir qual a modalidade mais vantajosa, se a completa ou a simplificada.
Se você não sabe direito do que eu estou falando, nesta matéria eu explico a diferença desses dois tipos de declaração de IR.
Pois bem, aqueles que verificarem uma maior vantagem em entregar a declaração completa poderão se beneficiar de investir em PGBL até o fim deste ano.
O PGBL é um tipo de plano de previdência privada que permite ao investidor deduzir as contribuições feitas ao plano na sua declaração de imposto de renda em um limite de até 12% da sua renda bruta tributável anual.
Isso significa que você estará investindo esse dinheiro - que será rentabilizado em um fundo de previdência - e ainda poderá abater o valor aplicado. Aplicações feitas até 31 de dezembro de 2021 poderão ser deduzidas já na declaração de IR de 2022.
Ao fazer isso, você adia o pagamento de uma parte do imposto de renda devido sobre os seus rendimentos para o momento em que resgatar o seu plano de previdência no futuro. Tanto é que a tributação do PGBL incide não apenas sobre a rentabilidade do plano, mas sobre todo o valor resgatado ou recebido na forma de renda.
E por que esse adiamento é interessante? Porque os recursos que seriam utilizados para alimentar o Leão hoje permanecerão no fundo de previdência, onde continuarão rendendo. Em investimentos, quanto mais tempo você conseguir deixar o dinheiro aplicado, adiando o pagamento do imposto devido, melhor.
Dá para efetivamente pagar menos IR
Mas existe uma outra vantagem no PGBL quando se trata de driblar o Fisco. Você não só adia o pagamento do IR como pode efetivamente pagar menos IR.
É que os planos de previdência privada possibilitam ao investidor optar por uma tabela de tributação regressiva especial, cujas alíquotas de IR vão reduzindo conforme o prazo de investimento.
| Prazo da aplicação | Alíquota de IR |
| Até 2 anos | 35% |
| Acima de 2 anos e até 4 anos | 30% |
| Acima de 4 anos e até 6 anos | 25% |
| Acima de 6 anos e até 8 anos | 20% |
| Acima de 8 anos e até 10 anos | 15% |
| Acima de 10 anos | 10% |
É bem verdade que, se você resgatar o plano em um prazo curto, você pagará uma alíquota salgada, potencialmente até maior que os 27,5% da tabela progressiva incidente sobre rendimentos como salários, aluguéis e aposentadorias.
É por isso que planos de previdência privada só devem ser utilizados para investimentos de longuíssimo prazo, de preferência mais de dez anos, como é o caso da aposentadoria.
Esses produtos financeiros foram desenvolvidos justamente para gerar uma renda complementar à aposentadoria da Previdência Social, o que é uma verdadeira necessidade de quem ganha acima do teto do INSS durante a sua vida ativa.
É para incentivar essa visão de longo prazo que, após uma década de investimento, a tributação passa a ser de apenas 10%.
Trata-se de uma alíquota inferior à menor alíquota incidente sobre os rendimentos das aplicações financeiras não previdenciárias, que hoje é de 15%. Aliás, também é menos do que os 15% que serão cobrados sobre os dividendos quando a reforma do IR for aprovada.
E o que isso significa? Bem, digamos que você pague hoje 27,5% de IR sobre os rendimentos provenientes do seu trabalho, a alíquota mais alta da tabela progressiva.
Caso a declaração completa seja a mais vantajosa para você, mas você não investir em PGBL, os recursos que poderiam servir de contribuição para o plano (aqueles 12% da sua renda bruta tributável anual) serão tributados normalmente, no presente, em 27,5%.
Agora, se você investir a parcela máxima permitida em PGBL, esses recursos destinados à previdência privada serão tributados somente no futuro e não mais em 27,5%; caso você opte pela tabela regressiva e mantenha os recursos no fundo por mais de dez anos, essa parcela da sua renda será tributada em apenas 10%, uma redução efetiva de IR.
Em suma, ao menos para uma parte da sua renda - aquela destinada à PGBL - você consegue trocar uma alíquota de 27,5% por uma de 10%.
Em resumo, o PGBL te permite
1) Poupar para a aposentadoria de forma a atingir a independência financeira mais cedo e complementar a renda da aposentadoria pública, de modo a não depender exclusivamente dos recursos e prazos da Previdência Social;
2) Adiar uma parte do pagamento do seu imposto de renda de modo a deixar seus recursos aplicados rendendo para o longo prazo;
3) Pagar uma alíquota menor de IR sobre a parcela da sua renda destinada ao investimento em PGBL.
Mas para isso, você precisa
1) Entregar a declaração completa de imposto de renda (esta modalidade precisa ser a mais vantajosa para você);
2) Escolher a tabela regressiva do imposto de renda quando começar a investir em PGBL ou, caso já tenha começado, trocar da tabela progressiva (escolhida por padrão) para a regressiva;
3) Investir em previdência privada de olho no longo prazo, preferencialmente por um prazo maior do que dez anos.
A declaração completa não é vantajosa para mim, e agora?
Calma, talvez o drible que você vai dar no Paulo Guedes não seja assim tão espetacular quanto o de quem investe em PGBL, mas ainda dá para dar uma fugidinha.
Caso a declaração simplificada do IR seja a mais vantajosa para você, o tipo de plano de previdência mais indicado é o VGBL - Vida Gerador de Benefício Livre. Ele não permite abater o valor das contribuições na declaração, mas também permite a escolha da tabela regressiva.
Assim, o VGBL acaba funcionando como um investimento de longo prazo tributariamente mais vantajoso do que outros investimentos financeiros que não sejam isentos de IR. Depois de mais de dez anos de aplicação, você paga um imposto de apenas 10% e que incide somente sobre a rentabilidade.
Ah, e tanto o VGBL quanto o PGBL são isentos de come-cotas, apesar de os recursos ficarem aplicados em fundos de investimento, e não entram em inventário caso o titular do plano venha a falecer durante o período de acumulação de recursos no plano - o que não acontece com outras aplicações financeiras.
Não troque as bolas
Mas para aproveitar todos os benefícios da previdência privada e conseguir, de fato, pagar menos imposto e obter o máximo de rentabilidade no investimento, é preciso usar o produto da maneira correta.
Por exemplo, não investir em PGBL quando se entrega a declaração simplificada, para não acabar pagando IR duas vezes, e não investir em VGBL quando se entrega a declaração completa, para não deixar de aproveitar a dedução.
Nesta outra matéria, eu falo sobre os principais erros dos desavisados na hora de investir em planos de previdência privada, para que você não caia nas mesmas armadilhas.
 5 de outubro de 2026 - 14:21
CORRIDA CONTRA O RELÓGIO
Tem dinheiro esquecido nas bets? Faltam poucas horas para sacar antes do fechamento das plataformas
5 de outubro de 2026 - 14:21 5 de outubro de 2026 - 7:48
NO RETROVISOR
Mega-Sena acumulada se aproxima dos R$ 100 milhões e cola de vez na +Milionária
5 de outubro de 2026 - 7:48 4 de outubro de 2026 - 11:39
ELEIÇÕES 2026
Eleições 2026: como fazer sua ‘colinha’ para votar? Veja a ordem dos candidatos na urna
4 de outubro de 2026 - 11:39 4 de outubro de 2026 - 10:21
LOTERIAS
Lotofácil premia aposta solitária de São Paulo em R$ 1,83 milhão; veja o que aconteceu com a Mega-Sena e outras loterias
4 de outubro de 2026 - 10:21 4 de outubro de 2026 - 5:13
GÁS RENOVADO
Gás do Povo outubro 2026: veja critérios e como receber gás grátis do governo
4 de outubro de 2026 - 5:13 3 de outubro de 2026 - 17:24
O QUE BOMBOU
Chinelo-mule polêmico da Havaianas, o que falta para a Hapvida se recuperar e o fim da greve da Caixa: veja as mais lidas da semana
3 de outubro de 2026 - 17:24 3 de outubro de 2026 - 10:00
VEJA COMO VOTAR
Seu Dinheiro é finalista do Prêmio +Admirados da Imprensa de Economia, Negócios e Finanças 2026; veja como votar
3 de outubro de 2026 - 10:00 3 de outubro de 2026 - 5:08
PARA OS ESTUDANTES
Pé-de-Meia outubro 2026: veja quem recebe a sétima parcela e as datas de depósito
3 de outubro de 2026 - 5:08 2 de outubro de 2026 - 19:00
MOMENTO PROMISSOR
Recuperação do setor de shoppings anima BB Investimentos; veja por que Allos (ALOS3) e Multiplan (MULT3) tiveram preços-alvo elevados
2 de outubro de 2026 - 19:00 2 de outubro de 2026 - 16:30
INDECISÃO?
Já não basta bater recorde para a Embraer (EMBJ3)? Entregas do terceiro trimestre dividem JP Morgan e Santander
2 de outubro de 2026 - 16:30 2 de outubro de 2026 - 14:07
DEPOIS DA QUEDA
A mulher por trás da farsa da Theranos quebra o silêncio: o que esperar do documentário que revela sua versão da história?
2 de outubro de 2026 - 14:07 2 de outubro de 2026 - 6:28
BOLA DIVIDIDA
Lotofácil 3794 posiciona 3 ganhadores a meio caminho do primeiro milhão de reais; Mega-Sena 3065 acumula e prêmio aumenta para R$ 82 milhões
2 de outubro de 2026 - 6:28 2 de outubro de 2026 - 5:07
OLHO NO CALENDÁRIO
INSS e BPC/LOAS outubro 2026: veja quando os benefícios serão depositados
2 de outubro de 2026 - 5:07 1 de outubro de 2026 - 19:50
O FUTURO DA BOLSA
Eleições 2026: o que pode levar o Ibovespa aos 248 mil pontos — ou derrubá-lo a 165 mil, segundo a XP
1 de outubro de 2026 - 19:50 1 de outubro de 2026 - 16:40
AÇÃO NO EXTERIOR
Esta fabricante de chips já subiu 476% no ano, e ainda está barata em meio à corrida da IA; veja o que dizem Empiricus e XP sobre a empresa
1 de outubro de 2026 - 16:40 1 de outubro de 2026 - 15:01
O DESAFIO DO PRESIDENTE
Lula ou Flávio? Para Kinea, ambos terão o mesmo desafio e precisarão correr contra o tempo para evitar uma crise
1 de outubro de 2026 - 15:01 1 de outubro de 2026 - 11:01
SEM TETO
Pix por aproximação muda hoje: a nova regra que todo usuário precisa conhecer
1 de outubro de 2026 - 11:01 1 de outubro de 2026 - 7:05
SÓ MUDA O MÉTODO
Entre a simplicidade e a teimosia, Lotofácil 3793 fecha setembro com 2 meio-milionários; +Milionária acumula e prêmio chega a R$ 100 milhões
1 de outubro de 2026 - 7:05 1 de outubro de 2026 - 6:34
A VISÃO DO DONO
Inquilino não paga o aluguel? Veja o que você pode ou não fazer e como evitar que a dívida se torne problema seu
1 de outubro de 2026 - 6:34 1 de outubro de 2026 - 6:02
OS ENDIVIDADOS











