


As ações dos bancos merecem uma segunda chance?
Olhando à frente, acredito que o cenário está prestes a se inverter novamente para os bancos, agora de forma favorável, com Selic em alta e mudanças na regulação das fintechs

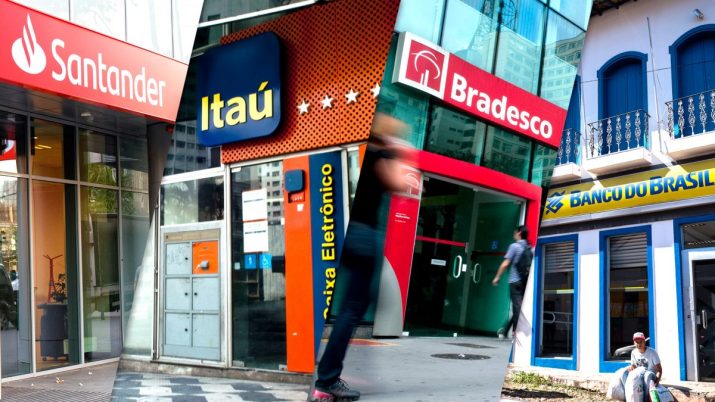
Ultimamente, os bancos têm sido os patinhos feios da história.
Nos idos de 2016 a 2018, os bancos eram a bola da vez. Juros ainda estruturalmente altos; poucos sinais de competição vinda das fintechs e um ciclo de redução dos bancos estatais abriram caminho para a expansão dos grandes bancos brasileiros.
Nesse período, as ações do Bradesco (BBDC4), do Itaú (ITUB4) e do Santander Brasil (SANB11) se valorizaram 201%, 161% e 215%, respectivamente.
Então, a partir de 2019, os juros começaram a cair demais.
Além disso, o Banco Central passou a relaxar o ambiente regulatório para as fintechs, que não precisariam seguir regras tão rígidas quanto os grandes bancos. Com isso, o ambiente competitivo piorou muito para os bancos incumbentes.
Esses dois fatores viraram de cabeça para baixo o cenário para os bancos e, de repente, o mercado passou a precificar retorno sobre o patrimônio (ROEs, na sigla em inglês) na casa dos 15%, sendo que historicamente estavam nos vinte e altos.
Leia Também
O joio, o trigo e os inadimplentes: eleições, temporada de balanços, revolta na França e petróleo em alta movimentam os mercados hoje
Protestos na França: quando a dívida cobra a conta das economias desenvolvidas
Então, de 2019 até o fechamento da última quinta-feira (7/10/2021), Bradesco e Itaú tiveram quedas acumuladas de 13% e 4%, respectivamente, enquanto Santander Brasil ficou praticamente parado – com uma valorização de 0,1% no período. (E isso porque este último passou por um expressivo turnaround no período, com troca de gestão e melhorias significativas no modelo de negócio.)
Até aqui, descrevi o passado.
Olhando à frente, acredito que o cenário está prestes a se inverter novamente para os bancos, agora de forma favorável.
Com a inflação acelerando mês após mês, a Selic sobe para controlar os preços. De uma mínima de 2% ao ano, a partir de março de 2021 o Banco Central deu início ao aperto monetário, de forma que a taxa básica de juros está, hoje, em 6,25% ao ano — e tudo indica que continuará subindo.
O efeito imediato, para os bancos, é um aumento do custo de captação. Passados alguns trimestres, vem o efeito de segunda ordem: os bancos começam a repassar as taxas mais altas ao tomador na concessão de crédito, de forma que o spread bancário tende a aumentar, se olharmos alguns trimestres à frente.
Além disso, a “assimetria regulatória” gerada entre bancos e fintechs já começa a causar polêmica na sociedade civil, com entidades se manifestando publicamente contra as facilidades para instituições financeiras menores.
Depois de anos de discrição, a Febraban veio a público dizer que “as fintechs gostam de pagar meia entrada”.
Leia também:
- Por um lado, reabertura. Por outro, juros mais altos. Como ficam as ações das varejistas?
- Onde investir: Natura (NTCO3) e outras 2 ações ESG para os próximos 3 anos
- É hora de comprar bolsa? Como identificar as melhores barganhas em meio à queda das ações
Novas regras para bancos e fintechs
O Banco Central reagiu, abriu uma consulta pública e disse que até o final do ano deve definir uma nova regulação prudencial (que trata de requisitos de capital e gerenciamento de risco sistêmico por parte das instituições financeiras).
O objetivo das novas regras é harmonizar as exigências das Instituições de Pagamento (IPs) e das Sociedades de Crédito Direto (SCDs) com aquelas das grandes instituições.
Afora as regras prudenciais, as exigências operacionais já são parecidas. Não me surpreenderia se mais “harmonizações” regulatórias viessem.
Esses dois pontos, o dos juros mais altos e o da harmonização de regulação, mudaram o cenário para os grandes bancos brasileiros — especialmente os privados, pelos quais tenho preferência, dado o histórico intervencionista dos variados governos brasileiros.
Além de tudo, ações dos três grandes privados estão em patamares bem descontados. Tanto Bradesco quanto Itaú (excluindo XP) e Santander Brasil estão com seus múltiplos preço/lucro dos próximos doze meses em patamares historicamente baixos.
O P/L (relação entre o preço e o lucro por ação) de todos os três estão abaixo de um desvio-padrão a menos que a média dos últimos cinco anos.
Será que não está na hora de darmos uma nova chance aos bancos?
Parece-me que vale, ao menos, considerar.
Um abraço,
Larissa Quaresma
Leia também:
- Por um lado, reabertura. Por outro, juros mais altos. Como ficam as ações das varejistas?
- Onde investir: Natura (NTCO3) e outras 2 ações ESG para os próximos 3 anos
- Com a Selic em alta, veja os melhores fundos imobiliários para investir em outubro
 16 de outubro de 2026 - 8:16
O MELHOR DO SEU DINHEIRO
Em busca do eletroposto mais próximo e das ações que vão se dar bem na temporada de balanços; veja o que mexe com seu bolso hoje
16 de outubro de 2026 - 8:16 16 de outubro de 2026 - 7:05
SEXTOU COM O RUY
A bolsa subiu na expectativa, mas a realidade segue difícil. O que esperar da temporada de resultados?
16 de outubro de 2026 - 7:05 15 de outubro de 2026 - 8:35
O MELHOR DO SEU DINHEIRO
A volta do fantasma dos distratos, o peso dos juros para o desempenho da bolsa e tudo o que mexe com o seu bolso hoje
15 de outubro de 2026 - 8:35 14 de outubro de 2026 - 19:45
EXILE ON WALL STREET
Rodolfo Amstalden: O empurrão que faltava para o Novo Keynesianismo
14 de outubro de 2026 - 19:45 14 de outubro de 2026 - 8:28
O MELHOR DO SEU DINHEIRO
Brasileiros à prova da teoria financeira, ‘Pix MEI’, o renascimento do Magalu e o que mais mexe com o seu bolso hoje
14 de outubro de 2026 - 8:28 13 de outubro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
As propostas de Lula e Flávio Bolsonaro para as PMES, o sumiço das LCIs e LCAs que pagavam 95% e o que agita os mercados hoje
13 de outubro de 2026 - 8:19 12 de outubro de 2026 - 8:01
O MELHOR DO SEU DINHEIRO
É o fim dos aplicativos de banco? Os gerentes de IA e as notícias mais importantes para o seu bolso neste feriado
12 de outubro de 2026 - 8:01 11 de outubro de 2026 - 8:00
TRILHAS DE CARREIRA
Ter lado sem perder o eixo: o que está em jogo no trabalho quando você se posiciona politicamente em tempo de eleição
11 de outubro de 2026 - 8:00 9 de outubro de 2026 - 8:47
O MELHOR DO SEU DINHEIRO
A conta que você não pode atrasar, os encantos da China e o que mais mexe com seu bolso hoje
9 de outubro de 2026 - 8:47 8 de outubro de 2026 - 8:54
O MELHOR DO SEU DINHEIRO
A guerra do delivery pelo seu restaurante, o fim do ‘aceita VR?’ e o que esperar dos mercados hoje
8 de outubro de 2026 - 8:54 7 de outubro de 2026 - 19:51
EXILE ON WALL STREET
Rodolfo Amstalden: Upside de 50% à frente, mas nunca vem de graça
7 de outubro de 2026 - 19:51 7 de outubro de 2026 - 8:38
O MELHOR DO SEU DINHEIRO
A bolsa desanimou, mas os juros não: ativos para um mundo com a Selic menor e o que mais mexe com seu bolso hoje
7 de outubro de 2026 - 8:38 6 de outubro de 2026 - 8:42
O MELHOR DO SEU DINHEIRO
A dívida pública, a dívida do condomínio e a euforia dos mercados: entenda o que você precisa saber antes de investir hoje
6 de outubro de 2026 - 8:42 6 de outubro de 2026 - 7:22
INSIGTHS ASSIMÉTRICOS
Eleições: o pêndulo virou e o fiscal entrou no preço
6 de outubro de 2026 - 7:22 5 de outubro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
A ação que aguenta o tranco do segundo turno e o que esperar dos mercados hoje
5 de outubro de 2026 - 8:19 2 de outubro de 2026 - 8:24
O MELHOR DO SEU DINHEIRO
O ESG na análise de risco, o impacto das eleições na Petrobras (PETR4) e o que mais move o mercado hoje
2 de outubro de 2026 - 8:24 2 de outubro de 2026 - 7:20
SEXTOU COM O RUY
Por que você deveria ter Petrobras (PETR4) na carteira — independentemente de quem ganhar as eleições?
2 de outubro de 2026 - 7:20 1 de outubro de 2026 - 8:31
O MELHOR DO SEU DINHEIRO
O risco do aluguel atrasado, o candidato favorito do mercado e os preços do petróleo: o que mexe com a bolsa hoje
1 de outubro de 2026 - 8:31 30 de setembro de 2026 - 20:01
EXILE ON WALL STREET
Rodolfo Amstalden: Não acorde pelado depois do 1º turno
30 de setembro de 2026 - 20:01 30 de setembro de 2026 - 8:34
O MELHOR DO SEU DINHEIRO

