



Big little lies na ciência da escassez
Não há discussão ou saída fácil. A Economia é a ciência da escassez. Isso que parece escapar às pessoas. Estamos lidando, necessariamente, com recursos escassos, todos os dias.
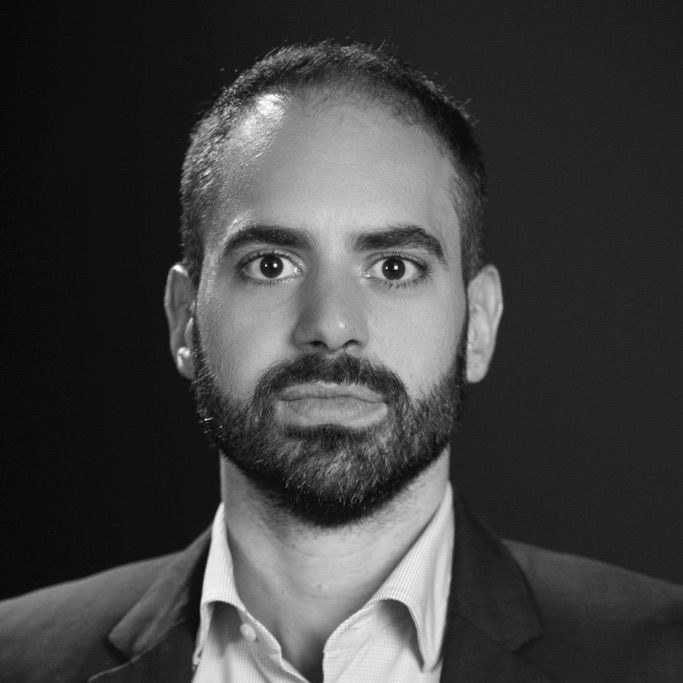

Ontem, publiquei em meu Instagram uma resposta a Gregorio Duvivier. Ele havia me criticado, junto a outros empresários e financistas, por eu estar apontando a necessidade de proteção patrimonial neste momento de tanta incerteza e identificando algumas boas oportunidades de investimento.
Sinceramente, não acho que eu merecesse tanto destaque. Como tentei explicar ao Gregorio, na verdade, só estou fazendo o meu trabalho. Seria pior, para toda a sociedade, se, diante de um grave problema como a pandemia, parássemos de nos preocupar com nosso patrimônio. Fique claro: não se equipara aqui, em importância, saúde e finanças.
Ao mesmo tempo, o debate precisa ter um pouco mais de profundidade. Discussões sobre saúde pública precisam, também, levar em conta aspectos econômicos. E não por uma questão de uma ganância estúpida, do tipo Gordon Gekko, mas porque há correlação positiva entre nível de riqueza (ou renda) e saúde (ou bem-estar).
[captacao]
Em nenhum momento, a defesa da generosidade, do compromisso com as pessoas, da preocupação com a melhor distribuição de renda concorre com o bom zelo sobre a situação patrimonial. Ao contrário, se você aumenta seu patrimônio tem mais para distribuir. É uma questão aritmética.
Não início o texto dessa forma para alimentar uma potencial discórdia entre mim e o Gregorio. Como disse no texto, iniciei esse processo como fã do trabalho dele e assim sairei. Além disso, já conversamos por WhatsApp e estamos “resolvidos”. Da mesma forma que fiz privadamente, registro aqui a generosidade e a cordialidade com que ele recebeu minha resposta pública.
Leia Também
O ponto do texto de hoje é que, em várias situações (e essa é apenas uma manifestação emblemática delas), as pessoas se esquecem que as decisões relevantes na vida, aquelas que realmente importam, envolvem trade-offs — ao escolher A, com seus vícios e virtudes, estamos preterindo as vantagens e mazelas de B.
O profeta Chorão, nosso marginal alado, entendeu aquilo que muitos heróis pseudointelectuais “do bem" se recusam a encarar: cada escolha, uma renúncia.
Se queremos proteger vidas a qualquer custo e nada mais importa (incluindo a irrelevância de nosso patrimônio), então o valor dado a um ser humano é infinito. Isso esgota qualquer discussão. Podemos gastar irrestritamente dinheiro do Tesouro Nacional para salvar uma única pessoa. E qual a consequência? Jogamos todo o resto da população no buraco do desenfreado crescimento da dívida pública, da perda de valor da nossa moeda e da inflação.
O lockdown irrestrito e muito longevo implica perdas de milhões de empregos — não é um exagero. Há estimativas de que o Initial Claims da próxima quinta-feira vai trazer o dobro de pedidos de auxílio-desemprego nos EUA do que o número, já recorde, da semana passada. Ou seja, teríamos 6,6 milhões a somarem aos 3,3 milhões anteriores. Estamos falando de 10 milhões de pessoas sem emprego em apenas duas semanas!
No Brasil, quantas famílias terão suas rendas destroçadas? E quantas já morrem de desnutrição, fome, anemia? Quantas empresas e quantos pais e mães de família não vão conseguir pagar suas dívidas neste momento? Quantos ficarão pelo caminho? Como estará a saúde, física e mental, dessas pessoas sob tanto desalento?
Ao mesmo tempo, se liberarmos o lockdown antes da hora, poderemos ter uma explosão do número de infectados, com uma quantidade impensável de mortes (não se iluda: nas casas de classe média-baixa e de pobres, o neto dorme no mesmo quarto da avó, de modo que o tal distanciamento vertical pode ser uma bela ideia platônica, e o problema das ideias é que elas estão no mundo das ideias), o que seria um desastre humanitário, um potencial colapso do nosso sistema de saúde e, mais, uma eventual desintegração ainda pior da economia. Se voltarmos às ruas antes da hora e o contágio explodir, teremos de ser novamente confinados, por mais tempo e ainda mais desesperançosos. Nada pior.
Não há discussão ou saída fácil. A Economia é a ciência da escassez. Isso que parece escapar às pessoas. Estamos lidando, necessariamente, com recursos escassos, todos os dias.
Na série “Succession” (CUIDADO: spoiler a seguir; pule este parágrafo caso não deseje saber, sem nenhum prejuízo à ideia central do texto), Logan Roy procura (ou finge procurar, talvez) um sucessor para sua função. Em determinado momento, ele impõe à sua filha Shiv a necessidade de escolher entre sacrificar seu irmão ou seu marido. Ela responde: “Pai, eu não consigo”. Nesse exato momento, Logan percebe que ela não está pronta para sucedê-lo. Não será ela.
Ao líder, ao chefe, ao governante, cabe escolher justamente em situações difíceis. São essas situações que separam os meninos dos homens, as meninas das mulheres. Todos querem um cargo de liderança, mas se esquecem da responsabilidade a isso associada e com a dificuldade de se escolher entre o péssimo e o horrível. Na maior parte das vezes, a escolha ótima não está na mesa — ela só existe em exercícios esterilizados de maximização de primeira ordem.
Trazendo para o nosso mundo, talvez essa crise consiga transmitir, na prática, que é o que importa, essa mensagem também ao investidor. O ato de investir também envolve trade-offs, necessariamente. Não há ganhos rápidos e fáceis. É uma impossibilidade lógica. Se houvesse, todos correriam para aquele ativo. Esse aumento da demanda elevaria seu preço e seu potencial de valorização estaria imediatamente esgotado.
Se você quer mais retorno potencial, vai precisar incorrer em mais risco. Ou seja, vai precisar topar incorrer na possibilidade de perder dinheiro. Se não topa a possibilidade de perder dinheiro, vai precisar optar por ter menos retorno. Não há certo ou errado. São apenas escolhas, dentro de um triângulo cujas pontas são risco, retorno e liquidez. É um dos vários trilemas impossíveis da Economia. Você não vai conseguir ter os três.
Muitos filhos do bull market foram atraídos por retornos rápidos e fáceis derivados da trajetória dos mercados brasileiros iniciada em 2016. Agora, estão encarando a realidade. A renda variável varia. Crises acontecem (mas a coisa boa é que, do mesmo jeito que elas vêm, elas vão embora).
Se há bull markets, é porque também temos seu antagonista bear market. Não é que o financial deepening acabou. É simplesmente que as pessoas serão apresentadas ao “financial world” (ao mundo financeiro) como ele realmente é, com suas vantagens e desvantagens. Não é Walt Disney World, é o mundo real mesmo — tal como o mundo real, precisamos fazer escolhas, sobretudo entre risco e retorno potencial.
Para mim, o momento é de um risco grande. Por isso, temos optado por uma postura mais focada em proteção e preservação de capital — claro, ao mesmo tempo em que aproveitamos oportunidades pontuais (com efeito, nossas duas últimas movimentações na Carteira Empiricus foram no sentido de adicionar risco, não de tirar; aumentamos a posição líquida comprada em Bolsa nos 62 mil pontos e adicionamos Helbor e Locamerica no book estrutural de ações).
Em grande medida, tenho mais dúvidas do que certezas. Esse foi o texto de ontem, que talvez valha a pena reler. Mas há uma ideia nova me perturbando intensamente nos últimos dias: será que podemos confiar minimamente nas coisas que temos lido?
Vejo que o PMI chinês voltou a 52 pontos. Parece curioso ser justo acima de 50, o patamar da expansão. E depois do colapso do mês anterior, quando marcamos 35,7 pontos, não seria um tanto óbvio que recuperaríamos algum terreno? Diante disso, 52 é muito ou pouco?
Boris Johnson acusa a China de mentir descaradamente sobre os números de contágio e mortes por lá. Com efeito, transparência em países ditatoriais nunca foi o forte. Onde não há a luz da imprensa livre e do judiciário livre prevalece a escuridão. É um dos preceitos de Deirdre McCloskey.
“Ah, mas não dá para confiar mesmo na China.” Ok, vamos pensar nos EUA. Querem me convencer de que a Bolsa americana está barata. Mas barata para quem? Falamos de algo perto de 20 vezes lucros para o S&P neste ano. “Ah, mas esqueça este ano. Temos de pensar em 2021?” Bicho, até 2021 vai uns 50 anos no ritmo que a gente está. Não sei nem quem vai estar vivo em 2021 (desculpe se isso soa muito literal para o momento).
E, para finalizar, o Brasil. Onde vai parar essa descoordenação toda? As lideranças, de diversas matizes, mentem dia após dia para a gente sobre suas intenções. Escondem interesses políticos e pessoais em seus discursos politicamente corretos, sejam eles os chucros ou os engomadinhos eruditos. Isso sem falar nos dados de contágio e morte sobre o coronavírus, pois não se testa ninguém e a meia dúzia testada espera 20 dias pelo resultado.
Não preciso ler jornais, mentir sozinho eu sou capaz. O acesso à informação nunca foi tão complicado. Quem poderá nos defender?
 5 de novembro de 2026 - 19:37
MAIS INCERTEZA COM 'ONDA AZUL'
A guerra no Irã vai acabar? O que as eleições nos EUA podem mudar no preço do petróleo
5 de novembro de 2026 - 19:37 5 de novembro de 2026 - 19:09
DA FESTA AO ENTERRO
‘Onda azul’ na urna, ‘onda vermelha’ na bolsa: o fantasma que derrubou Wall Street após a vitória democrata
5 de novembro de 2026 - 19:09 5 de novembro de 2026 - 18:01
PROMOÇÃO?
Fundos imobiliários vivem maior desconto da história. Pechincha ou armadilha?
5 de novembro de 2026 - 18:01 5 de novembro de 2026 - 11:57
AÇÃO DO MÊS
É hora de ser defensivo: veja a ação mais recomendada para proteger a sua carteira no pós-eleição
5 de novembro de 2026 - 11:57 5 de novembro de 2026 - 9:15
REFORÇO NO CAIXA
Fundo imobiliário pode embolsar R$ 160 milhões com venda de fatias de shoppings; veja ganho por cota
5 de novembro de 2026 - 9:15 4 de novembro de 2026 - 16:23
REAÇÃO AO RESULTADO
Nem todo mundo quer comprar Itaú: por que ITUB4 ainda não convenceu todos os analistas após o 3T26
4 de novembro de 2026 - 16:23 4 de novembro de 2026 - 14:01
VIRADA HISTÓRICA
‘Onda azul’ faz Wall Street disparar, mas vitória democrata pode trazer nova dor de cabeça para Trump
4 de novembro de 2026 - 14:01 4 de novembro de 2026 - 13:15
VISÃO DO GESTOR
O mercado desistiu do Brasil? Gestores reduzem apostas em bolsa e reforçam dólar antes do Copom
4 de novembro de 2026 - 13:15 4 de novembro de 2026 - 9:56
CHAVES NA MÃO
Fundo imobiliário BTLG11 embolsa R$ 56 milhões com venda de fatia de galpão; veja lucro por cota e detalhes da operação
4 de novembro de 2026 - 9:56 3 de novembro de 2026 - 14:02
BOLSA SOB PRESSÃO
Depois de tombo de 10%, XP fica mais cautelosa com a bolsa brasileira, mas aponta 10 ações para investir
3 de novembro de 2026 - 14:02 3 de novembro de 2026 - 13:29
SD ENTREVISTA
Dólar dispara, bolsa cai e Itaú muda a estratégia: chefe de recomendações do banco diz onde investir após as eleições
3 de novembro de 2026 - 13:29 3 de novembro de 2026 - 12:49
REDUÇÃO DA ALAVANCAGEM
Alívio na dívida? CSN (CSNA3) sobe 4% com avanço na venda da divisão de cimentos — mas ainda há desafios no radar
3 de novembro de 2026 - 12:49 3 de novembro de 2026 - 9:39
EX-PACMAN DOS FIIS?
Após onda de compras, ‘Pacman dos FIIs’ coloca imóveis à venda por R$ 530 milhões; veja lucro por cota
3 de novembro de 2026 - 9:39 2 de novembro de 2026 - 16:19
FIM DA GUERRA?
Petróleo fecha em queda de mais de 7% com expectativa de acordo para encerrar guerra no Oriente Médio
2 de novembro de 2026 - 16:19 2 de novembro de 2026 - 13:05
TOUROS E URSOS
Como será o amanhã? As perspectivas para seus investimentos após a eleição e a sangria dos mercados
2 de novembro de 2026 - 13:05 31 de outubro de 2026 - 18:07
CONFIRA
Atenção, investidor: B3 amplia horário de negociação a partir de terça-feira (3)
31 de outubro de 2026 - 18:07 31 de outubro de 2026 - 13:15
ENTENDA O CENÁRIO
JP Morgan faz alerta sobre o Banco do Brasil (BBAS3) e aponta desafio para o próximo trimestre
31 de outubro de 2026 - 13:15 31 de outubro de 2026 - 9:15
ENTRE MORTOS E FERIDOS
Sangria na bolsa deixa varejo e construção civil entre os setores mais castigados, mostra EQI
31 de outubro de 2026 - 9:15 30 de outubro de 2026 - 18:23
SANGRIA NOS MERCADOS
Ibovespa tem pior semana desde março de 2020 e arrasta desempenho mensal para vermelho, com um feito inesperado
30 de outubro de 2026 - 18:23 30 de outubro de 2026 - 13:11
ZERO A ZERO?

