


Susep cria ferramenta para investidor comparar fundos de Previdência
Sistema criado pela Susep traz 21 classes de fundos previdenciários - entre multimercados, de ações e renda fixa - seguindo a tipificação da Anbima

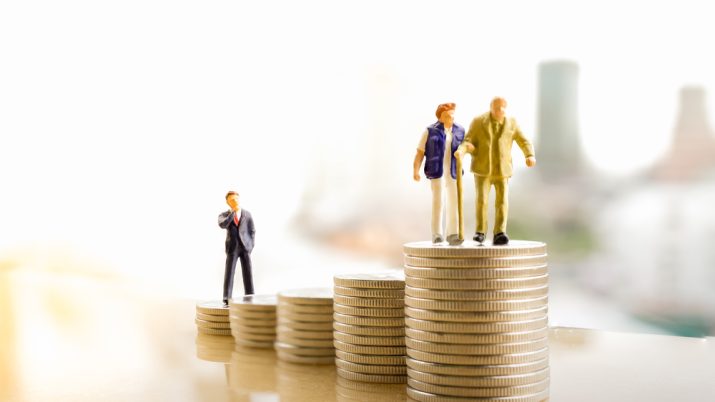
A Superintendência de Seguros Privados (Susep) criou uma ferramenta de comparação dos desempenhos dos fundos de investimento previdenciários. As informações de 1.365 fundos foram organizadas de forma mais amigável para o investidor e já estão disponíveis no portal.
Na ferramenta é possível comparar a rentabilidade de fundos da mesma classificação e verificar como esse investimento se comportou em relação ao Ibovespa, ao CDI e ao IMA-B, índice de títulos atrelados à inflação.
O sistema criado pela Susep traz 21 classes de fundos previdenciários - entre multimercados, de ações e renda fixa - seguindo a tipificação da Associação Brasileira das Entidades dos Mercados Financeiros e de Capitais (Anbima).
"Essa iniciativa é positiva, pois traz mais informações ao investidor. Ainda assim, é um assunto técnico, que envolve decisões de longo prazo. Logo, o acesso mais claro ajuda quem já estuda o mercado", diz o coordenador do MBA de Previdência Complementar da FGV, Gilvan Cândido.
Na nova plataforma, os resultados estão organizados em períodos de observação de 12, 18 ou 24 meses e serão atualizados mensalmente - e não mais a cada quatro meses. O sistema vai permitir a comparação de até cinco fundos por vez, com visualização da rentabilidade em gráficos.
Leia Também
Eduardo Bolsonaro tem prisão decretada e passaportes cancelados por Moraes após condenação no STF
"A ferramenta era rudimentar. Agora está mais amigável e interativa. A motivação é dar mais transparência e apostar na meritocracia, com o consumidor premiando os melhores fundos", diz Eduardo Fraga, diretor técnico da Susep. "A prioridade da Susep é aumentar a concorrência", completa
Para Carlos Castro, planejador financeiro pela Planejar, de fato a nova ferramenta facilita a visualização por parte dos investidores e promove concorrência. "Vai facilitar a comparação entre produtos: quando você faz isso, você cria uma competitividade (entre empresas). A pessoa encontra mais transparência: pode pegar a previdência dela de um grande banco e comparar com o fundo de uma seguradora no mercado", afirma Castro.
O banco de dados inclui ainda o índice de performance de cada fundo, calculado a partir de dados como taxa de juros e tábua biométrica (instrumento que mede a mortalidade ou probabilidade de entrada em invalidez).
Isso porque o desempenho final de um produto de previdência não se limita à rentabilidade do fundo de investimento onde o participante aplica seus recursos. Também devem ser levadas em conta as bases técnicas para conversão em renda vitalícia - ou seja, as condições para o investidor que pretende transformar o patrimônio acumulado em aposentadoria.
Em 2019, o retorno médio dos fundos de previdência privada foi de 11,1%, ante 7,5% em 2018. O porcentual foi equivalente a 186,1% do CDI, segundo análise do mercado de PGBL/VGBL feita pela consultoria Prevue. No ano, cerca de 82% desses fundos conseguiram retornos acima do indicador de referência.
O melhor desempenho foi puxado por fundos de investimento de renda fixa com papéis de longo prazo indexados à inflação na carteira e por aqueles com renda variável na carteira em proporções superiores a 30%.
Segundo a Prevue, esses fundos de investimentos terminaram 2019 com um patrimônio total de R$ 901,6 bilhões, distribuídos em diversas modalidades, inseridas basicamente em fundos de renda fixa, multimercados, balanceados e data-alvo.
Na hora da escolha do melhor plano, porém, não basta olhar a classe que mais rendeu. "O produto é muito mais sofisticado e diversas variáveis devem ser levadas em conta", afirma Carlos Castro, da Planejar. No mesmo sentido, Gilvan Cândido, da FGV, lembra que as maiores rentabilidades, em geral, estão acompanhadas por maior risco.
No caso de uma pessoa mais jovem, por exemplo, há mais possibilidade de assumir riscos para melhorar o desempenho, uma vez que ela não tem urgência para resgatar esse dinheiro.
"Nesse caso, fundos compostos por títulos de longo prazo podem ser uma boa opção. Eles são mais voláteis, mas têm resultados melhores no longo prazo", diz Cândido.
Já para um investidor mais velho, a possibilidade de encarar o risco diminui, pois ele tem menos tempo para resgatar o montante. "Assim, fundos que priorizam o Tesouro Selic, por exemplo, podem ser mais interessantes", conclui o coordenador da FGV. A Susep alerta que a listagem de fundos divulgada em seu site não representa sugestão de investimento. Destaca ainda que a rentabilidade passada de um fundo não é garantia de rentabilidade futura.
NA HORA DE INVESTIR…
Rentabilidade
Existem diferentes tipos de investimentos previdenciários que podem ser escolhidos de acordo com o perfil do cliente. Esse índice de rentabilidade pode ser acessado no site da Susep. Embora seja uma variável importante na definição, o investidor deve olhar para outras características.
PGBL ou VGBL
No PGBL, é possível deduzir até 12% da renda bruta ao ano na declaração de Imposto de Renda. Por outro lado, o cliente paga um imposto sobre o valor total resgatado, e não sobre a rentabilidade. O VGBL não é dedutível do IR, mas o cliente só paga o imposto de acordo com a rentabilidade.
Tabela de imposto
Quando a tabela é progressiva, os impostos de retirada dependem do valor acumulado e seguem a tabela do IR comum. A regressiva depende do tempo em que o dinheiro permanece no fundo: quanto mais tempo o dinheiro permanecer, menor a alíquota. O imposto mínimo é de 10%.
As informações são do jornal O Estado de S. Paulo.
 7 de outubro de 2026 - 14:05
ELEIÇÕES 2026
Flávio Bolsonaro ou Lula no segundo turno? Moody’s compara cenários e aponta os riscos para investidores
7 de outubro de 2026 - 14:05 7 de outubro de 2026 - 12:03
FINANCIAMENTO SUSTENTÁVEL
ETF com selo do BID e que investe na Amazônia Legal? AMAB11 atrai R$ 66 milhões em apenas dois meses
7 de outubro de 2026 - 12:03 7 de outubro de 2026 - 11:47
RECEIO COM A IA
Ray Dalio volta a bater na inteligência artificial e defende que bolha está prestes a estourar. Quais são os sinais?
7 de outubro de 2026 - 11:47 7 de outubro de 2026 - 7:16
TEM PRA TODO MUNDO
Lotofácil 3798 tem 58 ganhadores, mas só um vai embolsar valor milionário; Mega-Sena 3067 acumula e prêmio atinge a marca de R$ 100 milhões
7 de outubro de 2026 - 7:16 6 de outubro de 2026 - 19:28
ESTÁ VALENDO
Primeiro dia sem bets e R$ 1,3 bilhão em saldo: o prazo para a restituição das apostas on-line começará a correr
6 de outubro de 2026 - 19:28 6 de outubro de 2026 - 11:41
SD EXPLICA
O Brasil vai dar calote na dívida pública? Entenda os riscos para os títulos públicos do Tesouro Direto
6 de outubro de 2026 - 11:41 6 de outubro de 2026 - 8:00
PISOU NO FREIO
Quer vender seu carro? Mercado de usados já não paga como antes — e exige atenção aos elétricos
6 de outubro de 2026 - 8:00 6 de outubro de 2026 - 6:46
 6 de outubro de 2026 - 6:01
DE OLHO NOS BOLETOS
Inquilino não pagou o condomínio? Saiba quem responde pela dívida e o que pode acontecer com o morador inadimplente
6 de outubro de 2026 - 6:01 5 de outubro de 2026 - 14:21
CORRIDA CONTRA O RELÓGIO
Tem dinheiro esquecido nas bets? Faltam poucas horas para sacar antes do fechamento das plataformas
5 de outubro de 2026 - 14:21 5 de outubro de 2026 - 7:48
NO RETROVISOR
Mega-Sena acumulada se aproxima dos R$ 100 milhões e cola de vez na +Milionária
5 de outubro de 2026 - 7:48 4 de outubro de 2026 - 11:39
ELEIÇÕES 2026
Eleições 2026: como fazer sua ‘colinha’ para votar? Veja a ordem dos candidatos na urna
4 de outubro de 2026 - 11:39 4 de outubro de 2026 - 10:21
LOTERIAS
Lotofácil premia aposta solitária de São Paulo em R$ 1,83 milhão; veja o que aconteceu com a Mega-Sena e outras loterias
4 de outubro de 2026 - 10:21 4 de outubro de 2026 - 5:13
GÁS RENOVADO
Gás do Povo outubro 2026: veja critérios e como receber gás grátis do governo
4 de outubro de 2026 - 5:13 3 de outubro de 2026 - 17:24
O QUE BOMBOU
Chinelo-mule polêmico da Havaianas, o que falta para a Hapvida se recuperar e o fim da greve da Caixa: veja as mais lidas da semana
3 de outubro de 2026 - 17:24 3 de outubro de 2026 - 10:00
VEJA COMO VOTAR
Seu Dinheiro é finalista do Prêmio +Admirados da Imprensa de Economia, Negócios e Finanças 2026; veja como votar
3 de outubro de 2026 - 10:00 3 de outubro de 2026 - 5:08
PARA OS ESTUDANTES
Pé-de-Meia outubro 2026: veja quem recebe a sétima parcela e as datas de depósito
3 de outubro de 2026 - 5:08 2 de outubro de 2026 - 19:00
MOMENTO PROMISSOR
Recuperação do setor de shoppings anima BB Investimentos; veja por que Allos (ALOS3) e Multiplan (MULT3) tiveram preços-alvo elevados
2 de outubro de 2026 - 19:00 2 de outubro de 2026 - 16:30
INDECISÃO?
Já não basta bater recorde para a Embraer (EMBJ3)? Entregas do terceiro trimestre dividem JP Morgan e Santander
2 de outubro de 2026 - 16:30 2 de outubro de 2026 - 14:07
DEPOIS DA QUEDA











