


Ruídos de 2000: uma nova bolha de tecnologia?
A crise do coronavírus aprofundou um movimento de sobrealocação em ações de empresas de tecnologia, que pode ser uma das razões da resistência da bolsa americana ao coronavírus.

Quando paramos para analisar os motivos da recente e atual alta dos índices de ações americanas no pós sell off generalizado provocado pela crise do coronavírus, em comunhão com o choque nos preços do petróleo, podemos destacar duas explicações mais evidentes:
- o caminhão de dinheiro que tem sido injetado no sistema monetário pelo Banco Central americano, o Fed;
- a composição tech dos índices gringos, fato que polui a transferência de valor do impacto da atual crise na economia real sobre os ativos financeiros.
Sobre o segundo ponto, especificamente, tem chamado a atenção a performance da Bolsa americana, notadamente de acordo com o índice S&P 500, em diferenciação de sua composição. Grosso modo, assim como tem sido majoritariamente desde o pós-2008, o desempenho dos ativos de risco é muito pautado em empresas de tecnologia, estrutura que está fadada a viver sob a sombra da crise de 2000-01.
Abaixo, uma amostragem do nível dos índices desde janeiro de 2018. Em azul, as chamadas FAANGs, grupo de ações composto por Facebook (FB), Amazon (AMZN), Apple (AAPL), Netflix (NFLX), e Alphabet (GOOG; anteriormente conhecida apenas como Google). Aqui, contudo, trocou-se Netflix pela Microsoft. Em preto, o S&P 500 normal e, em laranja, o S&P 500 sem a presença pujante das ações contidas na linha azul.

Note como há um claro descolamento mais contundente desde sempre, mas aprofundado com a crise do coronavírus, em que empresas de tecnologia acabaram se destacando por terem sua receita não apenas não impactada tão diretamente como em outros businesses, mas também por tê-la possivelmente potencializada. Veja como empresas de tecnologia tiveram um deslocamento considerável de seus lucros desde 2008.

Se, conforme já conversamos neste espaço, os mercados são bastante eficientes, é natural e salutar acreditar que os agentes tenham precificado corretamente o movimento e caminhado para uma sobrealocação em tais ativos. Contudo, como já lembramos uma vez, distorções ocorrem, mesmo em mercados com um elevado grau de eficiência informacional.
Acredito que talvez possa ser o caso do atual momento, em que tenha havido um movimento daquilo que chamamos de “crowded trade”, em que um grupo grande de agentes, dotado de um montante considerável de dinheiro, se aglomera em um só call, tornando os ativos em questão caros relativamente aos demais. Abaixo, a razão das ações de crescimento (grupo ao qual pertencem as companhias de tecnologia como citadas acima) e de valor; isto é, crescimento versus fundamento puro stricto sensu.
Leia Também

Ruídos de 2000?
Independentemente de qualquer coisa, o aquecimento do mercado de tecnologia, somado à injeção de liquidez do Fed, pode ter gerado uma ruptura entre o fundamento real da economia e os ativos de risco, os quais já vinham perdendo sensibilidade um para com o outro desde os Quantitative easing (QE) pós-2008. Caminhamos para patamares de emprego sem precedentes e o impacto que isso trará na renda não é tão simples de mensurar. Me espanta, portanto, que os agentes tenham permanecido tão otimistas com os horizontes econômicos.

Por mais que a recuperação possa se dar de uma maneira mais acelerada do que podemos pressupor agora (seria impossível e até irresponsável dar qualquer certeza sobre alguma coisa), 2020 será um ano para ser esquecido. Evidentemente, não falo aqui da questão humanitária e sanitária, a qual espero que nos acompanhe como experiência e como forma de honrar as vidas perdidas em meio à pandemia.
Nesse sentido, resta-nos a pergunta: os indicativos são para baixo, mas se o mercado os ignora consistentemente, em que ponta ficar?
Como sempre, recorro a Nassim Taleb. Para ele, X deve ser diferente de f(X); ou seja, o que você acha que vai acontecer deve ser diferente como você se expõe. Não é porque estou pouco construtivo para ativos de risco que não deva carregar um pouco de Bolsa, sempre responsavelmente.
[captacao]
O investidor de sucesso sabe que o ganho consistente de longo prazo, a única forma de se ficar rico com responsabilidade no mercado financeiro, se dá por apropriação cabida e equilibrada de prêmio de risco entre classes de ativos.
O segredo reside nas proporcionalidades. Deve-se ter um pouco de Bolsa, não mais de 25% do total, flutuando de 10% até este teto. Paralelamente, devemos carregar um grande caixa, com proteções clássicas (ouro e dólar) chegando até 30% do total (15% para cada). Caixa, proteções e um pouquinho de risco.
Tudo isso, claro, feito sob o devido dimensionamento das posições, conforme seu perfil de risco, e a devida diversificação de carteira, com as respectivas proteções associadas.
Para se ter acesso às aplicações práticas de Taleb para o situacional atual, nada como ter acesso ao maior especialista do Brasil no tema, Felipe Miranda, sócio fundador e estrategista-chefe da Empiricus. Em nosso best-seller Palavra do Estrategista, tratamos de todas as melhores ideias de investimento para as diferentes possíveis conjunturas. Convido-os a experimentar um pouco dos novos horizontes a serem expandidos pelo Felipe.
 22 de outubro de 2026 - 19:45
AS 3 ESTAÇÕES
Ganho de até 50% em dólares: as ações que florescem na primavera da bolsa brasileira
22 de outubro de 2026 - 19:45 22 de outubro de 2026 - 14:32
MUDOU A META?
Meta (META) cai mais de 7% após balanço; veja 3 pontos para prestar atenção, segundo o Safra
22 de outubro de 2026 - 14:32 22 de outubro de 2026 - 11:00
PODCAST TOUROS E URSOS
Crescimento à vista? As oportunidades que podem surgir na bolsa e na renda fixa após as eleições
22 de outubro de 2026 - 11:00ENTRE CHIPS E TIJOLOS
A corrida da IA precisa de imóveis para data centers. E isso pode abrir espaço — e riscos — para os FIIs
21 de outubro de 2026 - 15:30ORGANIZANDO A CASA
Gigante à vista: Patria fica a um passo de unir quatro fundos imobiliários (FIIs) em um só
21 de outubro de 2026 - 11:20 21 de outubro de 2026 - 11:17
DECOLOU
SpaceX salta 10% após balanço, mas duas linhas do resultado servem para manter investidores ‘com os pés no chão’, diz BTG
21 de outubro de 2026 - 11:17 20 de outubro de 2026 - 15:07
É COMPRA
XP dá sinal verde para fundo imobiliário e recomenda compra — mas com uma ressalva
20 de outubro de 2026 - 15:07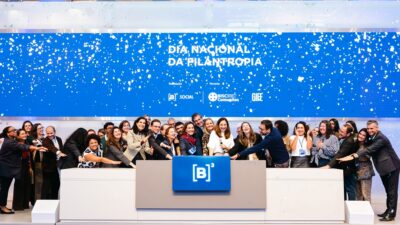 20 de outubro de 2026 - 13:32
ESG
B3 realiza 2ª edição de toque de campainha dedicado à filantropia para levar a causa para dentro das empresas
20 de outubro de 2026 - 13:32 20 de outubro de 2026 - 12:32
DEPOIS DO TOMBO
Com queda de 30% em 2026, TRXF11 quer recomprar cotas, mas um ‘detalhe’ pode limitar a operação
20 de outubro de 2026 - 12:32 20 de outubro de 2026 - 12:04
MERCADOS HOJE
3 mil pontos em 13 minutos: o gatilho que disparou o Ibovespa antes da eleição
20 de outubro de 2026 - 12:04 20 de outubro de 2026 - 10:29
BILHÕES NO RALO
“O investidor trocou Vale por Petrobras”: a combinação que faz a mineradora perder R$ 24 bilhões enquanto o Ibovespa festeja
20 de outubro de 2026 - 10:29 19 de outubro de 2026 - 10:07
FOME RENOVADA
TRXF11 coloca maior centro de distribuição do Mercado Livre (MELI34) na carteira por R$ 250 milhões — mas volta atrás em outro negócio
19 de outubro de 2026 - 10:07
18 de outubro de 2026 - 15:30
'NÃO É HORA DE VENDER'
Ibovespa a 240 mil pontos? Inter explica por que ainda vê espaço para a bolsa subir
18 de outubro de 2026 - 15:30 17 de outubro de 2026 - 12:11
MOVIMENTOS TÁTICOS
Estrangeiros despejam R$ 19 bilhões na bolsa em outubro; desafio agora é transformar aposta eleitoral em fluxo permanente
17 de outubro de 2026 - 12:11 17 de outubro de 2026 - 9:58
RESUMO SEMANAL
Petrobras (PETR4) sobe mais de 6% e escapa do tombo do Ibovespa; veja o que movimentou a bolsa na semana
17 de outubro de 2026 - 9:58 16 de outubro de 2026 - 19:27
MUDANÇA DE ARES
Brasil é a melhor escolha na América Latina: BTG zera posição em Argentina e aposta em oito ações brasileiras
16 de outubro de 2026 - 19:27
16 de outubro de 2026 - 18:28
UM TEMPERO EXTRA
Não é só o rali eleitoral: BTG tem mais motivos para recomendar C&A (CEAB3), XP (XPBR31), Cyrela (CYRE3) e estas outras ações
16 de outubro de 2026 - 18:28 16 de outubro de 2026 - 14:00
DEPOIS DA FESTA
Ibovespa a 240 mil pontos? Mesmo após o rali eleitoral com Flávio Bolsonaro, Inter e Citi ainda veem espaço para a bolsa subir
16 de outubro de 2026 - 14:00 16 de outubro de 2026 - 12:17
TOUROS E URSOS #292
Juros altos vieram para ficar? Gestor da XP diz que investidor terá de reaprender a investir em um novo mundo
16 de outubro de 2026 - 12:17 16 de outubro de 2026 - 10:38
TARDE DEMAIS?

