



Ações menos arriscadas do que renda fixa
Em certo sentido, diante de um eventual choque inflacionário súbito e inesperado, o melhor seria ter ativos reais. Contraintuitivamente, ações podem estar menos arriscadas do que a renda fixa agora

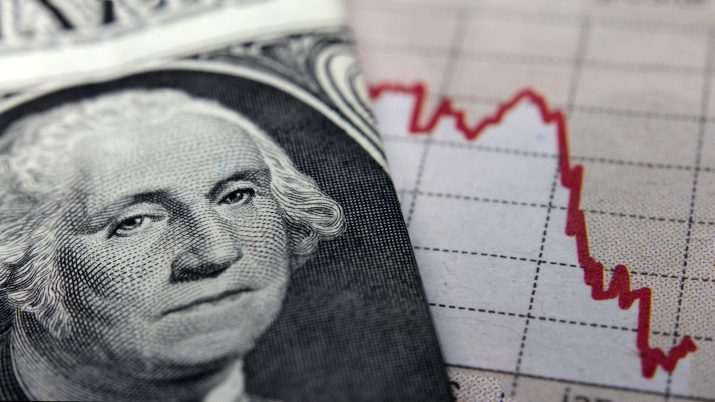
Quando questionado sobre o que teria feito diferente na gestão da crise de 2008, Ben Bernanke respondeu: “Eu teria feito mais e mais rápido”.
Talvez haja aí um certo autoelogio tácito, travestido de falsa modéstia. Algo como: “Tudo que eu fiz foi ótimo; uma pena que não pude ser ainda mais eu mesmo”. De fato, banqueiros centrais não costumam ser propriamente um exemplo de autocrítica. Alan Greenspan demorou anos para reconhecer ter mantido uma visão errada sobre o funcionamento dos mercados. Somente na famosa “Greenspan confession” ele veio a público para dizer: “Eu cometi um erro em assumir que organizações atuando em prol do interesse próprio, especialmente bancos e correlatos, seriam capazes de proteger seus acionistas e seu capital social na companhia”. O Primeiro Teorema do Bem-estar vale somente sob determinadas circunstâncias. Ter mantido os juros nos EUA tão baixos por tanto tempo e, simultaneamente, adotado uma regulação muito frouxa sobre o setor bancário norte-americano trouxe consequências graves.
Questões egoicas e falta de autocrítica à parte, essa parece mesmo ter sido a lição deixada pelo gerenciamento da crise de 2008: diante de uma hecatombe de intensidade similar àquela, os bancos centrais e os Tesouros nacionais devem fazer mais e mais rápido.
[captacao]
Infiro daí que, se, de fato, Bernanke está certo e os formuladores de política monetária fizeram menos do que deveriam em 2008, agora o risco é terem entendido isso e exagerarem na dose, fazendo mais do que o necessário.
Primeiro corolário: o mundo deve continuar recebendo seus esteroides. Hoje mesmo, tivemos dois exemplos disso. A China voltou a injetar liquidez no sistema e a Alemanha estendeu seu pacote fiscal adotado para a emergência da pandemia. Se até a Alemanha está frouxa com o caixa, meu caro, imagina o que vamos ver por aí…
Leia Também
Estamos experimentando na prática o que era apenas uma hipótese teórica sem qualquer validação empírica: a Moderna Teoria Monetária. Supostamente, poderíamos imprimir moeda de forma indiscriminada nos países desenvolvidos, sem graves consequências. Enquanto isso for válido, rodamos a impressão de dinheiro. Como qualquer outro bem da economia, o aumento da oferta de dinheiro tende a reduzir seu valor frente aos demais ativos — e o dinheiro caindo é a outra maneira de se interpretar as Bolsas, o ouro e o bitcoin subindo.
Há limite para essa dinâmica? Quais os riscos?
Existem duas ameaças claras: inflação e bolha de ativos. E cada um deles tem suas idiossincrasias.
A inflação me parece um risco particularmente importante porque ninguém está preparado para ela. Como, de maneira objetiva, hoje ainda não estão colocados sobre a mesa elementos de pressão inflacionária, supomos que eles também não aparecerão à frente. “What you see is all there is” (o que você vê é tudo que existe), como lembraria Daniel Kahneman, Ou, o que os olhos não veem as projeções para os índices de preço não capturam. Estimativas econométricas são tipicamente baseadas em séries temporais. Então, se você não observa algo na trajetória passada ou presente, com mais dificuldade vai adicionar ao seu modelo para uma expectativa sobre o futuro. Se o fizer, o risco de incorrer numa subjetividade grande do pesquisador é maior e, assim, deixa de ser ciência para virar opinião pessoal.
Não me iludo. A confusão entre ciência e cientificismo é um tanto típica do pós-iluminismo, sobretudo na Economia — “data is the new god”.
De maneira objetiva, porém, diante da ausência temporária da inflação, logo pulamos para a conclusão de que não haverá também inflação no futuro. O que, de fato, pode mesmo acontecer. Mas é um risco. Esse me parece um elemento novo dos formuladores de política econômica: eles têm sido tomadores de risco, quebrando uma tradição longeva de conservadorismo, sobretudo por parte dos bancos centrais.
Talvez a ociosidade da economia, a demografia e a tecnologia sejam forças estruturais muito poderosas, capazes de manter a inflação baixa ad infinitum , a despeito da enorme explosão da oferta de moeda. Contudo, isso é apenas uma suposição. A História não nos conta o que pode ser; apenas o que foi ou é. Há um problema importante aqui, muitas vezes negligenciados: as decisões de política econômica (e de investimentos também) são tomadas prospectivamente, mas só podem ter todas as suas consequências entendidas retrospectivamente. Em outras palavras, também pode acontecer o contrário: de a explosão sem precedentes da oferta de moeda sobrepujar as forças deflacionárias, sobretudo quando os impactos mais pronunciados da pandemia forem superados. Então, de forma súbita, observaríamos um repique inflacionário súbito.
Em ocorrendo, o fenômeno seria particularmente grave. A inflação é um risco grande justamente porque ninguém está preparado para ela. Ainda que tenha baixa probabilidade de ocorrência, sua materialização seria devastadora. Ela forçaria uma reversão grande das políticas de expansão fiscal e monetária, sem que o mundo esteja preparado para isso — todas as vezes em que os bancos centrais sinalizaram (nem precisaram ir às vias de fato) retirada dos estímulos, os efeitos foram trágicos.
Já bolhas de ativos são perniciosas porque costumam ser identificadas com precisão somente a posteriori, quando já estouraram. Ativos financeiros são precificados a partir de projeções de seus fluxos de caixa futuros. Desse modo, a depender da narrativa que você constrói sobre o futuro, podemos justificar quase qualquer coisa. O Ibovespa pode ser uma pechincha se você assumir retomada da austeridade fiscal, recuperação vigorosa da economia em 2021 e ausência de uma segunda onda do coronavírus. E pode ser absurdamente caro se partirmos de premissas contrárias.
O risco de bolha, contudo, sobretudo no mercado acionário brasileiro, embora possa vir a se constituir mais concretamente no futuro, hoje me parece controlado. Estamos muito defasados frente a qualquer outra Bolsa global no ano, em especial em dólares. Apesar de observarmos um aumento expressivo de investidores pessoas físicas em Bolsa, esse ainda é um mercado subpenetrado no Brasil — ações ainda representam pouco, em termos agregados, dos portfólios de grandes investidores institucionais e pessoas físicas por aqui. E bolhas tipicamente são associadas a momentos de forte expansão do crédito e grande alavancagem do sistema — não temos nenhum dos elementos à mesa neste momento, o que não significa, claro, que não possamos estar plantando agora as sementes de alguma exuberância irracional futura.
Ficamos mais concretamente, portanto, com a ameaça da inflação. Se ela vier mesmo a se materializar, teremos uma rápida reversão da política monetária brasileira. Os juros não vão sair de 2% para 2,5%, mas, sim, para 6%. O choque nos investimentos de renda fixa naquela parte intermediária da curva de juros, para prazos de 2022 a 2024, por exemplo, pode ser absolutamente brutal. A assimetria aqui está bastante não convidativa. Se algo der errado, a sangria pode ser brutal, para ganhos modestos no juro nominal a partir de agora.
Muita gente consegue perceber o risco do juro longo no Brasil. E a resposta pragmática a isso é a grande inclinação da curva para prazos mais distantes. Entretanto, poucos percebem que o problema da inflação pode se dar em espaço de tempo relativamente curto e forçar um novo (ou velho, sei lá) paradigma para a política monetária. Todos veem risco no prefixado 2029, mas negligenciam a ameaça que ronda o 2023.
Em certo sentido, diante de um eventual choque inflacionário súbito e inesperado, o melhor seria ter ativos reais. Contraintuitivamente, ações podem estar menos arriscadas do que a renda fixa agora.
 30 de outubro de 2026 - 12:40
FUTURO NEBULOSO
Usiminas (USIM5) tem a maior baixa do Ibovespa com balanço aquém do esperado; o que pesou nos números do 3T26?
30 de outubro de 2026 - 12:40 30 de outubro de 2026 - 11:52
FÓRMULA MILIONÁRIA
De inquilina a dona: Coca-Cola compra imóvel do ALZR11 por R$ 140 milhões; veja ganho por cota
30 de outubro de 2026 - 11:52 30 de outubro de 2026 - 10:19
A CONTA CHEGOU
Casas Bahia (BHIA3) coloca aluguéis em dia, mas FII reduz projeção de dividendos; entenda o porquê
30 de outubro de 2026 - 10:19 29 de outubro de 2026 - 18:17
PESSIMISMO CONTINUA
Ibovespa tem 4º pregão seguido de baixa, com queda de 17% desde a eleição; em NY, dia também foi tingido de vermelho
29 de outubro de 2026 - 18:17 29 de outubro de 2026 - 14:00
Conteúdo Empiricus
Enquanto muitos investidores focam nos dividendos, este mercado bilionário bate recordes de crescimento na B3 em 2026
29 de outubro de 2026 - 14:00 29 de outubro de 2026 - 7:30
DE OLHO NO GRINGO
Um fundo imobiliário, duas versões: o que falta para os FIIs ‘falarem a língua’ do investidor estrangeiro?
29 de outubro de 2026 - 7:30 27 de outubro de 2026 - 18:40
SANGRIA ESTANCOU?
Vale investir na Bolsa depois da ‘segunda-feira sangrenta’? Estrategista da Monte Bravo diz quais setores olhar, mas tem um ativo preferido
27 de outubro de 2026 - 18:40 27 de outubro de 2026 - 16:08
PECHINCHAS NA BOLSA
Tombo da Bolsa após as eleições abre oportunidades, e Itaú BBA lista 7 ações para incluir na carteira agora
27 de outubro de 2026 - 16:08 26 de outubro de 2026 - 18:15
A RAZÃO DA QUEDA
A derrocada da bolsa: estudo mostra que crises globais estão por trás dos maiores tombos do Ibovespa
26 de outubro de 2026 - 18:15 26 de outubro de 2026 - 16:04
RESSACA ELEITORAL
Fundos imobiliários sentem mudança de humor dos mercados com vitória de Lula e devolvem todo ganho desde o 1º turno
26 de outubro de 2026 - 16:04 26 de outubro de 2026 - 15:31
O QUE VEM POR AÍ
Tombo de 20% do Ibovespa e dólar acima de R$ 5,50 são os novos normais? JP Morgan diz o que o investidor deve esperar
26 de outubro de 2026 - 15:31 26 de outubro de 2026 - 13:51
DA PRIMAVERA AO OUTONO?
Dólar a R$ 6, bolsa em queda de até 30% e juros mais altos: o que Wall Street espera do Brasil após a reeleição de Lula
26 de outubro de 2026 - 13:51 26 de outubro de 2026 - 12:29
SANGRIA NA BOLSA
Ibovespa cai 14%, dólar sobe a R$ 5,40, mas nem todo mundo perdeu — entenda o caos nos mercados
26 de outubro de 2026 - 12:29 26 de outubro de 2026 - 12:10
DEPOIS DA BONANÇA, A TEMPESTADE
Ibovespa em choque: várias ações derretem mais de 40% após virada de Lula no segundo turno, apenas 6 sobem
26 de outubro de 2026 - 12:10 26 de outubro de 2026 - 10:48
BOTÃO DE PÂNICO
‘Circuit breaker’: o que é botão do pânico da bolsa, acionado após a reeleição de Lula
26 de outubro de 2026 - 10:48 26 de outubro de 2026 - 10:17
MODO DEFESA
Salve-se quem puder: Ibovespa pode tombar 17% após reeleição de Lula, avalia BTG; quais ações podem escapar?
26 de outubro de 2026 - 10:17 26 de outubro de 2026 - 10:01
NA CONTRAMÃO
Gavekal, importante casa de análise gringa, recomenda compra de ativos no Brasil após vitória de Lula; ações caem 30% lá fora
26 de outubro de 2026 - 10:01 25 de outubro de 2026 - 22:48
REPORTAGEM ESPECIAL
Lula venceu, e a festa da bolsa pode acabar: o que esperar dos investimentos agora?
25 de outubro de 2026 - 22:48 25 de outubro de 2026 - 22:28
MERCADOS
Petrobras despenca 12%, Vale cai 4% e EWZ tomba 19%: a reação imediata à vitória de Lula — e o que vem por aí
25 de outubro de 2026 - 22:28 25 de outubro de 2026 - 11:00
Conteúdo Empiricus

