


Empresas de saúde atingem a maior participação no Ibovespa em dez anos; quais as melhores apostas do setor?
Nos últimos anos, operadoras de planos de saúde, redes de farmácias e farmacêuticas foram à bolsa e suas ações tiveram ótimo desempenho; conversei com analistas e gestores para saber quais desses papéis ainda têm potencial de valorização.

A entrada de grandes companhias do setor de saúde na última carteira do Ibovespa deu uma "cara" completamente nova ao principal índice da bolsa brasileira. Estou falando de nomes como NotreDame Intermédica, Hapvida e SulAmérica.
Ao longo dos últimos dez anos, o peso das empresas de saúde na bolsa passou de menos de 1% em 2011 para 5,28% no começo de 2020. E durante o mesmo período, o valor total de mercado das companhias listadas em bolsa passou de R$ 25,7 bilhões para R$ 147 bilhões, segundo dados levantados pela consultoria Comdinheiro.
As transformações não são à toa. Diante do envelhecimento da população e da retomada gradual da economia e do emprego formal - que leva ao aumento do número de beneficiários de planos de saúde privados -, há um grande espaço para crescimento do setor.
Outro fator que também pode dar um impulso extra às empresas de saúde é a baixa penetração dos planos de saúde hoje no país. De acordo com dados da Agência Nacional de Saúde (ANS), o percentual da população coberta por planos de saúde privados no Brasil fechou o mês de dezembro de 2019 em apenas 24,2%.
Isso sem contar a fragmentação desse mercado, ainda bastante marcante, por mais que tenha diminuído nos últimos anos. Ainda segundo a ANS, o Brasil tinha 727 operadoras de planos de saúde até dezembro de 2019, contra 1.015 vistas dez anos antes.
As queridinhas dos analistas
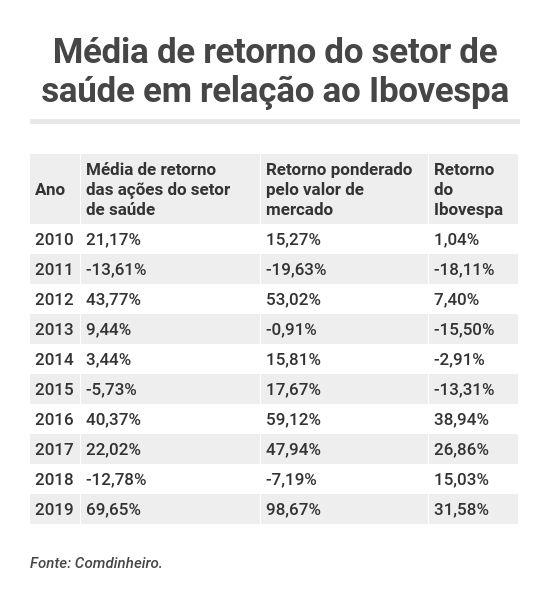
Na última década, a média de retorno das ações das empresas do setor de saúde superou o Ibovespa em todos os anos, com exceção de 2017 e 2018. Esses papéis estão entre os queridinhos dos gestores de fundos e analistas neste começo de ano.
Leia Também
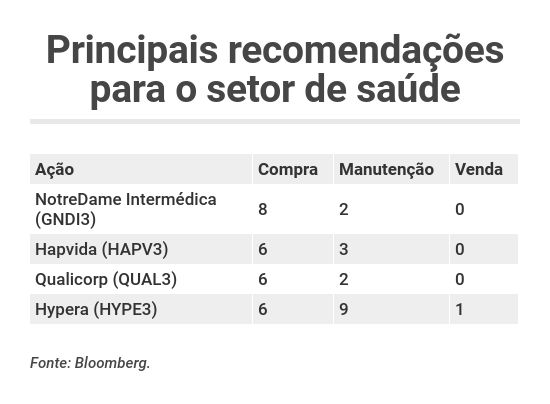
Dentro do setor, a preferência é por nomes como NotreDame Intermédica, Hapvida, Qualicorp e Hypera, que apresentam o maior número de recomendações de compra, segundo o compilado feito pela Bloomberg.
NotreDame Intermédica: ainda há espaço para crescer mais
De olho na companhia desde a sua abertura de capital em 2018, o sócio e gestor do fundo Mauá Capital Ações FIC FIA, Renato Ometto, diz que a NotreDame (GNDI3) permanece entre as maiores posições do fundo. Para ele, as ações podem continuar se valorizando, mesmo após alta de mais de 120% em 12 meses.
Segundo Ometto, a aposta na companhia está ligada a três fatores: verticalização da empresa e aumento do tamanho do mercado que a empresa pode capturar; gestão de qualidade; e a presença de um acionista de peso, o fundo de private equity Alkes II, da Bain Capital.
Em relação à verticalização do negócio, o gestor destaca como diferencial da empresa o fato de que uma parcela grande dos seus procedimentos é realizada dentro da própria rede, o que diminui a taxa de sinistralidade, ou medical loss ratio (MLR), e ajuda a evitar fraudes e desperdícios.
Na prática, a sinistralidade é um índice que mostra a relação entre as despesas assistenciais e o total das receitas com operação de planos de saúde (contraprestações efetivas).
"Outro ponto interessante é que essa verticalização permite que a companhia ofereça planos mais acessíveis. Com isso, ela consegue repassar preços menores e operar com margens maiores, o que poderia ajudá-la a ganhar maior participação de mercado [market share]", destacou Ometto.
Além disso, o gestor destaca que a empresa apresentou crescimento orgânico mesmo em um cenário de crise. Ao longo de 2018, por exemplo, o lucro líquido ajustado da empresa cresceu 43,2% em relação ao ano anterior e fechou o período em R$ 567,5 milhões.
Mas Ometto faz algumas ressalvas. Segundo ele, um dos riscos do negócio é que, na corrida pela consolidação do segmento de operadoras de planos de saúde, a companhia acabe pagando caro em eventuais processos de fusões e aquisições.
Outro fator de atenção está ligado a possíveis mudanças no sistema regulatório ou alterações no foco da companhia de planos coletivos para individuais.
Ainda assim, as sinergias geradas pelas aquisições recentes e a verticalização da companhia podem desencadear novas altas nos preços das ações, na opinião do gestor.
Hapvida: ações estão descontadas em relação aos pares
A expectativa também é positiva para os papéis da concorrente Hapvida (HAPV3). Para a equipe de análise da corretora Socopa, as ações da companhia estão descontadas em relação aos pares.
Na avaliação da equipe de análise liderada por Nicolas de Paula, o preço estimado para os papéis em 12 meses é de R$ 69, o que representaria uma valorização potencial de quase 20% em relação ao fechamento do dia 14 de fevereiro.
Para os analistas da Socopa, a razão para a alta no preço das ações está relacionada às aquisições feitas pela companhia, especialmente de ativos na região Sudeste do país, cujas sinergias devem fazê-la crescer de forma orgânica.
Outro ponto que chama a atenção é que a Hapvida apresentou expansão no lucro líquido ao longo do período mais intenso da crise entre os anos 2016 a 2018.
O balanço mostra que a sinistralidade também se manteve mais ou menos constante durante esse período, tendo visto apenas um leve avanço no terceiro trimestre de 2019.
Segundo dados da própria companhia, o MLR total ficou em 63,3% no entre julho e setembro do ano passado, o que representa um incremento de 0,7 ponto percentual contra o mesmo período de 2018.
Qualicorp: dois antigos problemas estão com soluções encaminhadas
Outra que está no radar dos gestores é a Qualicorp (QUAL3). A ação teve alta de mais de 220% nos últimos 12 meses, o que levou o gestor de renda variável fundamentalista da Persevera Asset Management, Fernando Fontoura, a diminuir um pouco a posição do fundo na empresa de modo a realizar os lucros. No entanto, Fontoura destaca que ainda mantém alguma participação.
Ele conta que a companhia tinha dois grandes problemas no passado: o baixo crescimento no número de beneficiários e uma percepção negativa com relação à governança, por conta de problemas com o fundador e ex-CEO da empresa, José Seripieri Filho, conhecido como Júnior.
Mas, para Fontoura, a aquisição de 10% da Qualicorp pela maior operadora de hospitais do país, a Rede D'Or, aprovada em outubro do ano passado, talvez ajude a solucionar os dois problemas.
"A ideia da Rede D'Or é utilizar a Qualicorp como um canal de distribuição para planos de saúde de rede própria. Isso poderia ajudar na retomada do crescimento da empresa por se tratar de um produto novo, de preço inicial baixo, atrativo e sem grande esforço de venda", pontua o gestor.
Isso sem contar os possíveis impactos positivos que a venda do plano QSaúde para Júnior poderiam gerar para a Qualicorp. A transação foi aprovada em assembleia de acionistas no dia 30 de janeiro e levou à diminuição da participação acionária do fundador na companhia para 2,75%.
Para o gestor da Persevera, a venda é interessante porque a Qualicorp terá preferência na comercialização do novo plano de saúde, além de ter ajudado a resolver a situação de conflito de interesses em que a operadora se encontrava.
Ainda assim, Fontoura faz algumas ressalvas. Para ele, o papel não está barato e já não há mais tanta margem de segurança para o investidor que entrar agora.
"Esses dois projetos podem ajudar no crescimento da companhia, mas a gente precisa entender os resultados dos novos produtos antes de aumentar a posição na companhia", destacou.
Hypera: se transformando internamente para dar a volta por cima
Depois de sofrer bastante no primeiro semestre do ano passado com os estoques elevados nos pontos de vendas, a farmacêutica Hypera (HYPE3) parece ter voltado ao caminho certo para alcançar um crescimento mais sustentável no médio e longo prazos.
Segundo um analista que preferiu não se identificar, porque detém posição na empresa por meio de fundo, inicialmente o mais importante para os executivos da companhia era o crescimento da receita, por conta da remuneração.
Agora, a orientação não é mais "empurrar o produto no ponto de distribuição a qualquer preço", mas sim entender como cada canal contribui para as vendas.
Para o analista, as mudanças feitas na companhia são positivas, mas há fatores que podem impactar negativamente os resultados, especialmente no curto prazo. Entre os problemas estão a questão do abastecimento de água na fábrica de Anápolis e o crescimento na área de medicamentos genéricos (o que diminui a margem estrutural da companhia).
O câmbio também merece atenção. Como os reagentes e princípios ativos dos medicamentos são dolarizados, a alta da moeda americana acaba espremendo as margens.
Apesar dessas questões, há quem esteja otimista com a companhia. É o caso dos analistas do BB Investimentos, que têm recomendação de compra para os papéis e preço-alvo de R$ 46,20 em 12 meses, um potencial de alta de quase 24% em relação ao fechamento da última sexta.
Em relatório enviado a clientes, os analistas do banco destacaram que a Hypera vem concentrando esforços no segmento de remédios de prescrição, que hoje representa 40% do seu portfólio de produtos e 65% do mercado.
Segundo eles, esses investimentos já estão gerando "bons frutos". Isso porque, em 2019, entre 80% e 90% do crescimento na parte de sell-out (venda para o consumidor final) veio dos mais de 120 lançamentos feitos desde 2018.
Mas os analistas do BB fazem uma ponderação: tal crescimento pode pressionar as margens, por conta da intensificação das ações promocionais e investimentos em marketing.
Mesmo assim, a estratégia vem dando bons resultados. No terceiro trimestre de 2019, a companhia conseguiu aumentar sua receita bruta e a parte de sell-out em 7,9% e 11,0%, respectivamente, além de elevar a participação de mercado em vários segmentos.
Olho nas ações
Diante da análise de gestores e analistas sobre os papéis, as ações que apresentam maior potencial de alta e perspectivas um pouco mais certas com relação ao futuro são as mais novatas na bolsa, a NotreDame Intermédica e a Hapvida.
Na avaliação dos especialistas, a verticalização dos negócios e o potencial de sinergia das aquisições recentes feitas por ambas as companhias podem fazer com que as duas criem eixos no setor de saúde com players integrados.
Agora, o grande diferencial da NotreDame sobre a Hapvida está na gestão impecável das aquisições e na disciplina de endividamento para fazer futuras fusões e aquisições.
 3 de outubro de 2026 - 15:15
NOVO RECORDE
Petrobras (PETR4) supera R$ 700 bilhões em valor de mercado, o maior da história. O que impulsionou a ação?
3 de outubro de 2026 - 15:15 3 de outubro de 2026 - 11:45
BOM HUMOR NA BOLSA
Às vésperas das eleições, só 8 ações do Ibovespa caíram na semana. Hapvida (HAPV3) e outras 6 têm alta de dois dígitos
3 de outubro de 2026 - 11:45 2 de outubro de 2026 - 19:32
MAIS OTIMISMO COM O PAPEL
Bank of America vê potencial de alta de 64% para a JBS (JBSS32) e calcula a renda extra para o investidor
2 de outubro de 2026 - 19:32 2 de outubro de 2026 - 18:30
TOUROS E URSOS #290
Ibovespa a 200 mil pontos? Gestor diz o que pode acontecer com seus investimentos se Lula ou Flávio vencerem
2 de outubro de 2026 - 18:30 2 de outubro de 2026 - 17:36
FECHAMENTO DOS MERCADOS
No último pregão antes das eleições, Ibovespa dispara, chega nos 192 mil pontos e sobe 2,63%
2 de outubro de 2026 - 17:36 2 de outubro de 2026 - 10:50
POR QUE É TÃO IMPORTANTE?
Mais petróleo na Margem Equatorial: Petrobras (PETR4) anuncia nova descoberta e confirma boa qualidade do óleo encontrado em agosto
2 de outubro de 2026 - 10:50 1 de outubro de 2026 - 14:00
Conteúdo BTG Pactual
Fundo multimercado que já rendeu CDI + 4,36% desde sua criação segue na ‘contramão’ das tendências; conheça
1 de outubro de 2026 - 14:00 1 de outubro de 2026 - 11:32
PODCAST TOUROS E URSOS
Eleições podem levar o Ibovespa acima de 200 mil pontos? A visão de Rodrigo Glatt, sócio da gestora GTI
1 de outubro de 2026 - 11:32 30 de setembro de 2026 - 19:16
BALANÇO DO MÊS
Tesouro Direto dispara em setembro com retorno de mais de 5% — mas outro investimento toma a dianteira e fica no topo do ranking
30 de setembro de 2026 - 19:16 30 de setembro de 2026 - 17:49
FECHAMENTO DOS MERCADOS
O vento a favor que fez o Ibovespa decolar 4 mil pontos, inverter o sinal e fechar setembro no azul
30 de setembro de 2026 - 17:49
30 de setembro de 2026 - 13:05
MESMO QUE 'DÊ RUIM'
Faça chuva ou faça sol nas urnas: JP Morgan seleciona ações que podem ganhar com o melhor ou o pior resultado eleitoral
30 de setembro de 2026 - 13:05 29 de setembro de 2026 - 17:53
TAG SUMMIT
Não tem tempo ruim para a infraestrutura: as empresas preferidas da Perfin para atravessar crises e juros altos
29 de setembro de 2026 - 17:53 28 de setembro de 2026 - 18:45
PRÊMIO DE RISCO
Dólar a R$ 4,80? As pistas que as últimas eleições na América Latina dão para o desempenho do real
28 de setembro de 2026 - 18:45 27 de setembro de 2026 - 12:01
VISÃO DO GESTOR
“Não se ganha dinheiro comprando o que é popular”: onde a Inter Asset está vendo pechinchas na bolsa brasileira
27 de setembro de 2026 - 12:01 26 de setembro de 2026 - 18:08
INTER INVEST SUMMIT
Ações “órfãs” na bolsa, juros altos e uma armadilha no crédito: onde investir em 2027, segundo especialistas
26 de setembro de 2026 - 18:08 25 de setembro de 2026 - 16:40
RALI NA B3
Ibovespa a 207 mil pontos? Especialista do Inter diz o que pode destravar a bolsa brasileira após as eleições
25 de setembro de 2026 - 16:40 25 de setembro de 2026 - 15:54
ALÉM DA BOLSA
Os fundos imobiliários cetipados vieram para ficar? Entenda por que eles estão em alta e o que você precisa saber antes de investir
25 de setembro de 2026 - 15:54 25 de setembro de 2026 - 13:18
SETOR DE AUTOPEÇAS
JP Morgan pisa no freio e rebaixa Frasle (FRAS3) para venda. Analistas preferem outras 3 ações que podem saltar até 69%
25 de setembro de 2026 - 13:18 24 de setembro de 2026 - 13:02
MAIS AQUISIÇÕES
TRXF11 enche o carrinho de novo e paga R$ 2,83 bilhões, mas FII cai na bolsa; veja o que entra no portfólio
24 de setembro de 2026 - 13:02 23 de setembro de 2026 - 18:33
O OUTRO LADO DA MOEDA











