


Nubank entra no setor corporativo com conta para pequenas empresas
Empresas selecionadas terão de, obrigatoriamente, ter um único dono, que seja cliente do Nubank na pessoa física. A empresa já conta com meio milhão de clientes na base da própria fintech com essas características

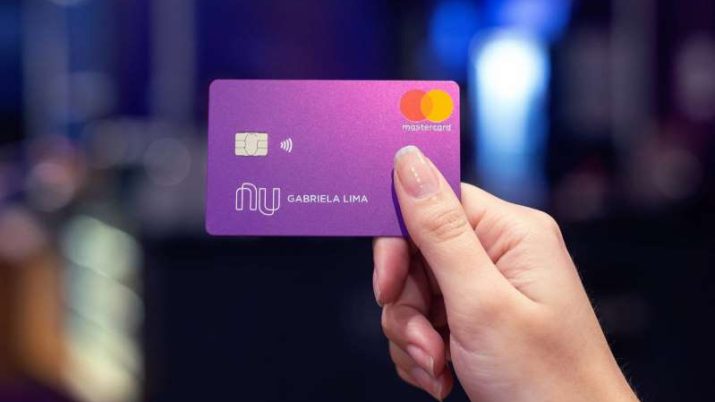
A fintech brasileira Nubank está entrando no mundo corporativo. A partir desta terça, 16, a startup começa um projeto piloto para oferecer conta corrente para pequenas empresas, com foco em profissionais autônomos e microempreendedores individuais (MEIs), público que por muitos anos foi desprezado pelos grandes bancos no País.
O teste começará com um universo de até 10 mil clientes. As empresas selecionadas terão de, obrigatoriamente, ter um único dono, que seja cliente do Nubank na pessoa física. Com esse perfil, há meio milhão de clientes na base da própria fintech. Mas a ideia é ir além. O Brasil tem hoje cerca de 20 milhões de pessoas jurídicas, segundo a Receita Federal.
“Não temos pretensão de atender grandes empresas, com necessidades mais sofisticadas”, diz Cristina Junqueira, cofundadora e vice-presidente do Nubank, ao Estadão/Broadcast. “Nosso objetivo é atender bem o segmento de micro e pequenas, a grande maioria do universo corporativo e um público muito negligenciado.”
[captacao]
A conta corrente para pessoa jurídica do Nubank começa com uma versão básica, com transferências financeiras entre usuários da fintech e de outros bancos, pagamento de contas e impostos, além de pagamento de boletos. O cartão de débito virá na sequência, possivelmente antes do fim do ano.
O custo da conta pessoa jurídica ainda não está fechado. A ideia, segundo Cristina, é replicar a NuConta, de pessoa física e usada por mais de 7 milhões de brasileiros, com cobrança apenas para saques.
Leia Também
Estratégia
Com a conta de pessoa jurídica, o Nubank quer entrar nas áreas de pagamentos e de crédito. Carlos Daltozo, diretor de renda variável da casa de análise financeira Eleven Financial, diz que, com a iniciativa, o Nubank passará a precisar de uma capacitação de análise de crédito mais profunda do que em relação às pessoas físicas. “Além disso, é um mercado com competição intensa e que exige um conhecimento diferente do que o Nubank tem hoje”, afirma.
Segundo Cristina, os testes ajudarão o Nubank a ter massa crítica para entender e conhecer melhor as demandas das pequenas empresas. Nesta primeira fase, a fintech não traçou restrição para clientes. Eles podem ser médicos, manicures ou outros profissionais. Independente do faturamento, todos são alvos do Nubank, desde que preencham os requisitos de pequenos empreendedores e profissionais liberais.
As pequenas empresas são hoje, nas palavras de Cristina, as “últimas na fila do pão” em uma crítica clara ao desprestígio desse público junto às grandes instituições financeiras no País. O próprio Nubank, segundo ela, sentiu na pele a dificuldade de abrir uma conta pessoa jurídica para sua operação. À época, tentou os bancos HSBC, adquirido pelo Bradesco, e Itaú Unibanco. “Estou até hoje esperando: o HSBC já foi vendido e a conta não foi aberta”. diz “No fim, conseguimos abrir uma conta do Nubank no Itaú, mas foi suado”. Detalhe: Cristina tinha acabado de deixar o Itaú e ainda contava com relacionamentos no banco que a ajudaram.
De acordo com ela, o Nubank quer “sanar” a dor que sentiu e também afeta seus clientes. Uma busca de e-mails na base da startup identificou 800 mil e-mails com pedidos para o lançamento de uma conta de pessoa jurídica.
Prestes a completar cinco anos de seu cartão, popularmente conhecido como roxinho, o Nubank segue em crescimento acelerado, mas descarta se tornar um banco completo. A licença para atuar como financeira já basta, segundo Cristina.
Maior fintech da América Latina, avaliada em US$ 4 bilhões, o Nubank, por enquanto, se diz fechado a eventuais compradores. A startup passou a marca de 10 milhões de clientes mês passado com seu cartão de crédito e espera 14 milhões de pessoas em sua base até o fim do ano.
O ritmo de crescimento, diz ela, justifica os resultados ainda no vermelho, quadro que não deve mudar até o próximo ano. “Se pararmos de crescer, os clientes antigos já dão dinheiro. É realmente uma discussão de atender os milhões de pessoas batendo na nossa porta ou parar de crescer para dar resultado. Não faz sentido”, diz.
O Nubank, segundo ela, não sente pressão para atingir o ponto de equilíbrio nem dos sócios nem do Banco central (BC). “O regulador entende suficientemente do nosso negócio para não achar que estamos rasgando dinheiro e abrindo um poço sem fundo”, afirma Cristina.
Para continuar crescendo no Brasil, contudo, o Nubank diz não precisar de mais recursos. Listar ações na bolsa também não está nos planos, ao menos por ora. Desde que foi fundada, em 2013 pelo colombiano David Vélez, já captou US$ 420 milhões junto a nomes como a da gigante chinesa Tencent, dona do WeChat, e fundos como Sequoia Capital e Ribbit Capital.
Lá fora
Já para dar sequência à expansão internacional, com foco na América Latina, o Nubank considera levantar recursos. Atualmente, está no México e na Argentina. O próximo destino é guardado sob sigilo.
Em paralelo à trajetória de crescimento, a startup está preocupada com a reputação e a sustentabilidade de seu negócio. Nesse contexto, remodelou a estrutura de governança corporativa. Como membro independente do comitê de riscos que criou, trouxe o ex-presidente da Petrobrás, Ivan Monteiro, que construiu sua carreira no Banco do Brasil. Ele atuará como consultor, assim como o ex-BC Gustavo Franco. Trazer “cabelos brancos” para o Nubank, na visão de Cristina, ajudará a identificar oportunidades, mas também riscos.
As informações são do jornal O Estado de S. Paulo.
Últimas notícias
 17 de novembro de 2026 - 13:20
AÇÃO NAS MÍNIMAS
PicPay (PICS) chega a despencar 30%, mesmo depois de mais que dobrar lucro; o que aconteceu?
17 de novembro de 2026 - 13:20 17 de novembro de 2026 - 12:32
TECNOLOGIA SENSÍVEL
Nvidia (NVDC34) cria comitê para supervisionar segurança nacional e controles de exportação dos EUA
17 de novembro de 2026 - 12:32 17 de novembro de 2026 - 11:11
DE OLHO NA DÍVIDA
Redução de dívida no radar? Cosan (CSAN3) negocia venda de participações na Rumo, Compass e Moove, diz jornal
17 de novembro de 2026 - 11:11 16 de novembro de 2026 - 10:45
HORA DE COMPRAR?
Cosan (CSAN3) subestimada: BTG vê retorno total de até 250% e diz que ação negocia com desconto de 34%
16 de novembro de 2026 - 10:45 16 de novembro de 2026 - 6:01
ENTREVISTA
Além da comida, iFood quer que você compre ração para pets, canetas e batom pelo app; CEO detalha os planos para 2027
16 de novembro de 2026 - 6:01 15 de novembro de 2026 - 10:12
DIVERSIFICAÇÃO DE NEGÓCIOS
Banco ABC Brasil (ABCB3) compra participação em gestora com R$ 24 bilhões sob gestão por R$ 690 milhões
15 de novembro de 2026 - 10:12 13 de novembro de 2026 - 20:15
AGORA SIM
Nubank (NU) finalmente vira banco no Brasil e dá mais um passo para se consolidar como gigante financeira
13 de novembro de 2026 - 20:15 13 de novembro de 2026 - 19:23
ACORDO DE CAVALHEIROS
Casas Bahia (BHIA3) e GPA (PCAR3) fazem as pazes e encerram batalha envolvendo R$ 1,1 bilhão
13 de novembro de 2026 - 19:23 13 de novembro de 2026 - 19:15
MINORITÁROS QUESTIONAM
Médicos acionistas da Oncoclínicas (ONCO3) pedem auditoria sobre gestão da empresa, incluindo relação com o Banco Master
13 de novembro de 2026 - 19:15 13 de novembro de 2026 - 16:03
BALANÇO DO 3T26
Natura (NATU3) ainda tem gargalos a resolver e novo CEO destaca as prioridades; ações caem após 3T26
13 de novembro de 2026 - 16:03 13 de novembro de 2026 - 14:47
ROXO DE FELICIDADE
Nubank (NU) vence mais uma batalha, mas não a guerra: por que o mercado ignorou a piora do crédito e fez a ação disparar 10%
13 de novembro de 2026 - 14:47 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19 12 de novembro de 2026 - 13:57
BALANÇO 3T26
Hapvida (HAPV3) dispara 15% após balanço: o que agradou o mercado, apesar da queda de 68% no lucro?
12 de novembro de 2026 - 13:57 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37 12 de novembro de 2026 - 8:16
OFERTA MAIS GENEROSA
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
12 de novembro de 2026 - 8:16
