


Caixa reduz juros dos financiamentos, iguala taxas do SFH e SFI e anuncia crédito imobiliário indexado ao IPCA
Com as mudanças, a maior taxa praticada pelo banco caiu de 11,00% + Taxa Referencial para 9,75% + TR

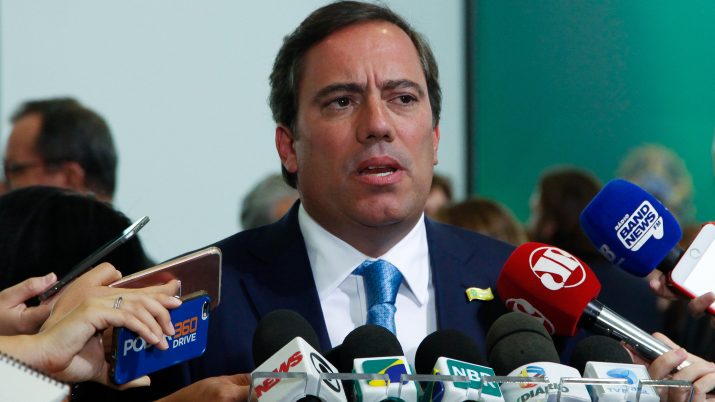
A Caixa Econômica Federal anunciou nesta quarta-feira, 5, a redução nos juros nos financiamentos imobiliários, com entrada em vigor a partir do dia 10 de junho - próxima segunda-feira.
A maior taxa praticada pelo banco caiu de 11,00% + Taxa Referencial (TR, atualmente em zero) para 9,75% + TR. Já a menor taxa - paga pelos clientes que já têm relacionamento com a instituição - foi reduzida de 8,75% + TR para 8,5% + TR.
O banco também unificou as taxas praticadas nos empréstimos do Sistema Financeiro de Habitação (SFH) e do Sistema Financeiro Imobiliário (SFI), voltado para imóveis com valor acima de R$ 1,5 milhão que não podem ser financiados com recursos do Fundo de Garantia do Tempo de Serviço (FGTS).
[captacao]
As taxas anunciadas nesta quarta valem nas diversas modalidades de financiamento imobiliário: imóvel novo, imóvel usado, aquisição de terreno e construção, construção em terreno próprio, e reforma e ampliação.
"Estamos igualando as taxas para as diferentes faixas de renda. A taxa é igual para todo mundo. Estamos eliminando essa distorção, que era o tratamento diferenciado entre as faixas de renda", comentou o presidente do banco, Pedro Guimarães.
Leia Também
Ele garantiu que a Caixa não deixará seu foco na baixa renda, mas afirmou que o banco também buscará crescer no crédito para a classe média.
Segundo Guimarães, a Caixa voltará a emprestar pela modalidade "Price", que tem parcelas iniciais mais baratas. "Isso era uma demanda das construtoras e dos tomadores de empréstimos. Vamos deixar o mercado fluir e deixar o cliente escolher entre SAC e Price", concluiu.
Novidades no crédito imobiliário
Em coletiva de imprensa, Pedro Guimarães também disse que a redução das taxas de juros dos financiamentos imobiliários ainda não será o movimento definitivo do banco para diminuir o custo dessas operações.
"A mudança de paradigma será mudar a indexação dos empréstimos para o IPCA em novos contratos. Mas o sistema da Caixa ainda não está preparado para isso. Por isso, estamos fazendo agora um movimento intermediário e vamos lançar o novo modelo em duas ou três semanas", afirmou.
A Caixa anunciou nesta quarta que a maior taxa praticada pelo banco caiu de 11,00% + Taxa Referencial (TR, atualmente em zero) para 9,75% + TR. Já a menor taxa - paga pelos clientes que já têm relacionamento com a instituição - foi reduzida de 8,75% + TR para 8,5% + TR.
"Esse componente da TR vai ser trocado pelo IPCA, o que facilita a proteção da instituição por meio da compra de títulos federais remunerados pelo mesmo indexador. O modelo já está aprovado, mas o sistema do banco ainda precisa ser adaptado. Haverá uma redução ainda mais impactante", explicou o presidente.
Segundo Guimarães, o risco da inflação se elevar durante o prazo das operações seria o mesmo tanto nas linhas de TR quanto nas linhas de IPCA. Além disso, ele voltou a dizer que a indexação pelo IPCA facilitará a securitização da carteira imobiliária.
"Se eu conseguir securitizar 10% da carteira por ano, eu dobro a minha oferta de crédito. Isso será uma revolução. Acredito que outros bancos também devem abrir linhas com juros referenciados pelo IPCA", completou.
Vamos falar de dívidas
Pedro Guimarães também informou que os atrasos de pagamentos na carteira de crédito habitacional do banco chegam a R$ 10,1 bilhões.
A Caixa divulgou nesta quarta as condições para a renegociação de dívidas imobiliárias de pessoas físicas. Segundo o banco, as medidas atingem 589 mil contratos (11% da carteira) e devem beneficiar 2,3 milhões de pessoas.
Entre as opções está o pagamento à vista de uma entrada e a incorporação das parcelas atrasadas nas próximas prestações do empréstimo. Essa opção estará disponível para 111 mil famílias, com dívidas de R$ 1,8 bilhão.
"Algumas pessoas correm o risco real de perder suas casas próprias. Preferimos que esses clientes paguem uma prestação e diluam o resto da dívida no prazo dos contratos. Acreditamos que essa alternativa seja a mais atrativa", avaliou Guimarães. Outras 237 mil famílias, com R$ 4 bilhões em dívidas, poderão pagar a prestação mais antiga atualizada e incorporar o saldo devedor ao resto do financiamento.
As 51 mil famílias com atrasos superiores a 180 dias, e dívidas de R$ 900 milhões, poderão ter o perdão de multa e juros moratórios ao pagarem a primeira prestação da entrada.
Há ainda 15 mil famílias, com débitos de R$ 300 milhões, que estão na iminência de terem seus imóveis retomados, que poderão ficar adimplentes com o pagamento de uma prestação. "Quando se atrasam dez ou 15 prestações, é porque não irá pagar mais. Então estaremos na prática fazendo um novo crédito para essas pessoas", completou o presidente do banco.
Há ainda a possibilidade de usar o saldo do FGTS para reduzir o valor das prestações, além da mudança da data de vencimento das parcelas. Os clientes poderão ainda buscar as agências do banco para tentar um acordo.
*Com Estadão Conteúdo.
 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19 12 de novembro de 2026 - 13:57
BALANÇO 3T26
Hapvida (HAPV3) dispara 15% após balanço: o que agradou o mercado, apesar da queda de 68% no lucro?
12 de novembro de 2026 - 13:57 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37 12 de novembro de 2026 - 8:16
OFERTA MAIS GENEROSA
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
12 de novembro de 2026 - 8:16 12 de novembro de 2026 - 7:04
O QUE ESPERAR DO ROXINHO
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
12 de novembro de 2026 - 7:04 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA
Após lucro recorde no 3T26, BTG Pactual (BPAC11) prepara uma nova tacada na bolsa: recompra de units pode chegar a R$ 2 bilhões
12 de novembro de 2026 - 6:50 12 de novembro de 2026 - 6:05
BALANÇO
BTG Pactual (BPAC11) lucra R$ 5,3 bilhões e rentabilidade vai a 26,4% no 3T26: o que está por trás da máquina de resultados do banco
12 de novembro de 2026 - 6:05 11 de novembro de 2026 - 21:10
BB VAI FECHAR A TORNEIRA?
Agronegócio cobra o preço no Banco do Brasil: inadimplência dispara, lucro desaba e dividendos entram na linha de corte
11 de novembro de 2026 - 21:10 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR
Por que a Petrobras (PETR4) decidiu acelerar os investimentos para este ano? CEO responde
11 de novembro de 2026 - 18:25 11 de novembro de 2026 - 17:01
FIM DA POISON PILL?
Cosan (CSAN3) dispara mais de 12% após rumor sobre a Rumo (RAIL3); mercado volta a apostar em venda de participação
11 de novembro de 2026 - 17:01
11 de novembro de 2026 - 6:14
BB EM APUROS
Banco do Brasil (BBAS3): analistas veem o ‘pior’ para resultados e fazem alertas para projeções; o que está em jogo para bancão?
11 de novembro de 2026 - 6:14 10 de novembro de 2026 - 20:29
BALANÇO

