


Caixa apresenta nova modalidade de financiamento com juros atrelados ao IPCA
Taxas de juros da nova modalidade vão oscilar entre 2,95% a 4,95% ao ano mais a variação do IPCA. A demanda estimada pelo produto está na casa de R$ 50 bilhões

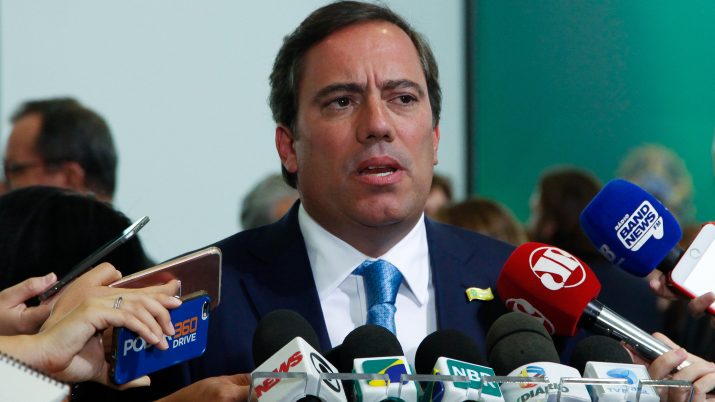
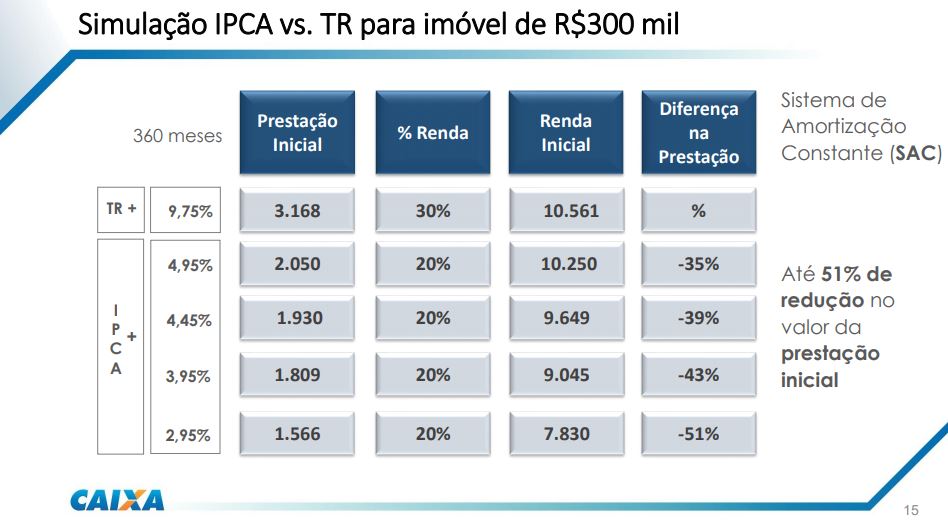
O presidente da Caixa Econômica Federal, Pedro Guimarães, apresentou formalmente a nova modalidade de financiamento imobiliário atrelada ao Índice Nacional de Preços ao Consumidor Amplo (IPCA). A expectativa é de redução de 30% a 50% no custo do crédito imobiliário.
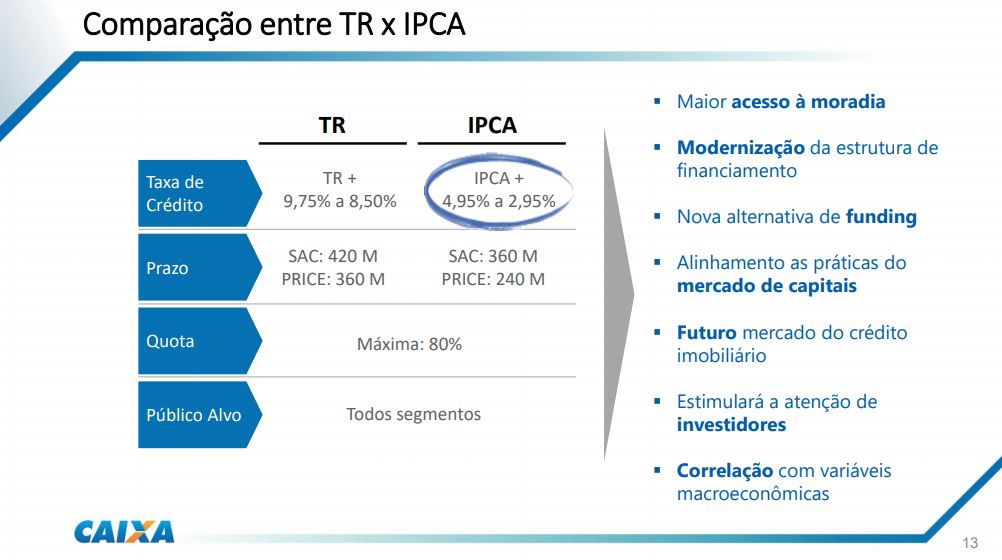
Em evento no Palácio do Planalto, Guimarães anunciou que as taxas de juros da nova modalidade vão oscilar entre 2,95% a 4,95% ao ano mais a variação do IPCA. O prazo máximo de financiamento é de 360 meses e até 80% do valor do imóvel. O recálculo das parcelas será mensal. O comprometimento de renda máximo é de 20%. Atuais financiamentos não poderão ser trocados por essa nova modalidade.
Atualmente, os contratos dentro do Sistema Financeiro da Habitação (SFH) são atrelados à TR (Taxa Referencial), que hoje está zerada. Dentro do SFH, o tomador pode usar recursos de sua conta vinculada do Fundo de Garantia do Tempo de Serviço (FGTS). A taxa média de juros nessa modalidade fechou julho em 7,6% ao ano. Na Caixa, as taxas oscilam entre 8,5% a 9,75% ao ano mais TR. Essas linhas continuarão existindo.
[captacao]
A autorização para a Caixa fazer esse tipo de operação foi concedida na semana passada, pelo Banco Central (BC) e Conselho Monetário Nacional. De fato, os bancos podem utilizar outros índices de correção se desejarem.
Leia Também
Segundo Guimarães, o crédito imobiliário ainda engatinha no país, com as carteiras do segmento não representando 10% do crédito nos grandes bancos. Em mercados desenvolvidos, o percentual passa de 50%.
O motivo disso, segundo ele, é que a utilização da TR não apresentava a demanda potencial de securitização. “Escolhemos o IPCA, pois é o índice mais comumente usado no mercado de capitais”, disse.
Ainda de acordo com Guimarães, a ideia é que os bancos originem crédito imobiliário e vendam essas carteiras para outros investidores, o que permite a concessão de um volume maior de empréstimo.
Guimarães minimizou o risco de uma volta da inflação, já que nesse modelo, o IPCA é sempre uma parcela desconhecida do financiamento. Segundo ele, a TR também tem um esse risco, pois apesar de levar Selic e outras taxas em consideração é arbitrado pelo CMN.
"Há uma imaginação de que TR é zero. Se tiver volatilidade e volta da inflação, a TR volta a subir. Acreditamos que um produto desses, de crédito imobiliário de longo prazo, passa por inflação mais controlada. Tivemos picos inflacionários, um ano com inflação elevada, e não cinco anos com inflação de 10%", explicou Guimarães.
Nas suas simulações, a Caixa trabalha com IPCA de 3,5% (última meta definida) até 2030. A demanda estimada pelo produto está na casa de R$ 50 bilhões.
Guimarães também disse que essa modalidade é um passo intermediário para o desenvolvimento do crédito imobiliário no país, que pode caminhar para uma modalidade sem correção ao longo dos próximos anos, como acontece em outros mercados.
O presidente da Caixa também disse acreditar que a securitização permite redução de juro mais na frente. Ele lembrou, também, que a carteira de crédito tem correlação com depósito de poupança e que a nova modalidade permite uma fonte alternativa de funding. “Esse ponto é fundamental. Poupança não crescia muito, o crédito imobiliário não crescia muito. Agora, posso originar mais crédito independentemente da poupança.”
Em sua fala inicial, Guimarães também lembrou de operações da Caixa no ano, como venda de ativos IRB e da Petrobras, “pois não fazia sentido o banco ter ações de empresa de petróleo”, e a devolução de recursos do Tesouro que estavam alocados em instrumentos de capital e dívida.
Nos próximos meses, disse o presidente da Caixa, sai a venda das ações do Banco do Brasil, no valor de R$ 4 bilhões a R$ 5 bilhões. Ele voltou a lembra que estão previstos, ainda, quatro IPOs (abertura de capital) de unidades da Caixa, seguridade, cartões, gestão de ativos e loterias.
Revolução no crédito
O presidente do Banco Central (BC), Roberto Campos Neto, abriu sua fala lembrando que temos a menor taxa de juros da história com inflação ancorada nas metas, mas que a agenda do BC vai além disso: “o que podemos fazer para o crescimento do país”.
Segundo Campos Neto, o desenvolvimento do mercado financeiro tem potencial de levar ao crescimento da economia e o BC tem várias inciativas nesse sentido, congregadas na Agenda BC#.
No lado do crédito, Campos Neto destacou que as ações do BC querem “transformar a intermediação financeira” no Brasil e apontou para duas modalidades “que precisamos desenvolver”. Financiamento à infraestrutura e setor imobiliário.
No lado do crédito imobiliário, Campos Neto listou, além da securitização das carteiras, o desenvolvimento do home equity (imóvel como garantia) e a hipoteca reserva (o banco de paga e depois fica com o imóvel). Ele voltou a repetir, que esses produtos podem gerar até R$ 500 bilhões em recursos na economia.
“Estamos pensando grande. Criar a maior revolução no mercado de crédito que esse país já viu”, afirmou Campos Neto.
 16 de novembro de 2026 - 11:50
AGROFORUM BTG PACTUAL
André Esteves, do BTG, vê agronegócio como “âncora” do Brasil e exemplo de competitividade
16 de novembro de 2026 - 11:50 15 de novembro de 2026 - 15:07
DESEQUILÍBRIO DAS CONTAS
Selic a 13,75% veio para ficar? JP Morgan vê riscos de o ajuste fiscal não surtir efeito e pressionar os juros
15 de novembro de 2026 - 15:07 15 de novembro de 2026 - 11:42
REDUÇÃO DE RISCOS
Incerteza fiscal leva gestoras a elevar caixa e a rever apostas em ativos brasileiros
15 de novembro de 2026 - 11:42 14 de novembro de 2026 - 15:16
MAIS LIDAS DO SD
Banco Central tira instituições do mercado, Banco do Brasil (BBAS3) decepciona no 3T26 e renda fixa volta a brilhar: veja o que bombou na semana
14 de novembro de 2026 - 15:16 14 de novembro de 2026 - 12:43
SOBE E DESCE DA BOLSA
Magazine Luiza (MGLU3) vira foguete, enquanto CSN (CSNA3) despenca; veja o que rolou no Ibovespa na semana
14 de novembro de 2026 - 12:43 14 de novembro de 2026 - 10:00
Conteúdo Empiricus
Lula é peça-chave para Ibovespa voltar aos 200 mil pontos? Empiricus traça possíveis cenários fiscais para o Brasil e seus efeitos na bolsa
14 de novembro de 2026 - 10:00 14 de novembro de 2026 - 9:31
NA MIRA DO LEÃO
Taxação de dividendos volta à pauta: PT protocola projetos para tributar lucros, proventos e grandes fortunas
14 de novembro de 2026 - 9:31 13 de novembro de 2026 - 18:25
CONTAS PÚBLICAS
Novo pacote de ajuste fiscal: o que muda nas contas do governo e como o mercado reagiu?
13 de novembro de 2026 - 18:25 13 de novembro de 2026 - 5:36
ISSO QUE É SORTE
Lotofácil 3828 paga prêmio milionário no interior de SP; Mega-Sena acumula e dinheiro em jogo vai a R$ 27 milhões
13 de novembro de 2026 - 5:36 12 de novembro de 2026 - 19:32
CASO NVIDIA
Nova CEO da Nvidia, Colette Kress está há 13 anos na companhia e já passou pela Microsoft
12 de novembro de 2026 - 19:32 12 de novembro de 2026 - 16:47
VAI OU NÃO VAI?
Dino mantém prazo inicial da 5×2, mas flexibiliza regra de transição
12 de novembro de 2026 - 16:47 12 de novembro de 2026 - 13:56
CARTEIRA TOP FUNDOS
Com juros altos por mais tempo, BTG torna carteira de geração de renda isenta de IR mais conservadora; veja as apostas
12 de novembro de 2026 - 13:56 12 de novembro de 2026 - 10:47
NÃO SERÁ SUFICIENTE
Governo Lula pode tirar as contas públicas do vermelho em 2027, mas BTG vê um problema no pacote fiscal
12 de novembro de 2026 - 10:47 12 de novembro de 2026 - 9:00
Conteúdo BTG Pactual
Inscrições para o AgroForum, evento online e gratuito do BTG Pactual sobre o agronegócio, estão abertas; veja como participar
12 de novembro de 2026 - 9:00 12 de novembro de 2026 - 8:55
NA MIRA DO REGULADOR
Duas liquidações em um dia: Banco Central tira cooperativa de crédito e administradora de consórcios do mercado
12 de novembro de 2026 - 8:55 12 de novembro de 2026 - 5:44
NA TRAAAAAVE!
375 apostadores ficam no quase na Lotofácil 3827; +Milionária paga mais de R$ 100 mil por bolas na trave
12 de novembro de 2026 - 5:44 11 de novembro de 2026 - 18:48
CONTENÇÃO DE GASTOS
Ajuste fiscal vem aí? Governo enviará projeto com impacto de até R$ 60 bilhões nas contas públicas em 2027; veja as principais medidas
11 de novembro de 2026 - 18:48 11 de novembro de 2026 - 17:48
BANCO CENTRAL
Galípolo quer mudar atuação do Banco Central, mas descarta mexer nas metas de inflação; entenda
11 de novembro de 2026 - 17:48 11 de novembro de 2026 - 16:46
DISPUTAS GLOBAIS
China e EUA estão reorganizando a economia global. Onde o Brasil entra nessa história?
11 de novembro de 2026 - 16:46 11 de novembro de 2026 - 16:02
HORA DE COMPRAR?

