


129 anos em poucos meses: por mares nunca dantes navegados
Se eu dissesse que há um fenômeno do tipo “50 anos em 5” ocorrendo na Bolsa brasileira neste momento, você me tomaria por exagerado? E se fossem 129 anos em 5? Aí já seria demais, certo?

Se eu dissesse que há um fenômeno do tipo “50 anos em 5” ocorrendo na Bolsa brasileira neste momento, você me tomaria por exagerado? E se fossem 129 anos em 5? Aí já seria demais, certo?
Confesso que, a exemplo de Kafka, até me inclino a certos exageros. Não me proponho a comparações, claro. Entre mim e o autor, talvez haja como paralelo apenas a imagem de uma figura paterna “demasiado forte para mim”.
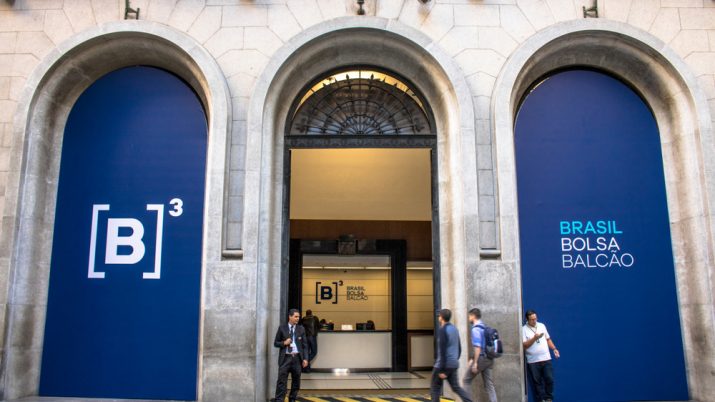
A questão, porém, é que não há exagero algum aqui. Devemos bater a marca de 1 milhão de pessoas físicas na B3 por estes dias, se é que já não o fizemos. O último dado que vi se refere ao fechado de março, com 983 mil CPFs. Isso se compara aos 710 mil do final de 2018.
Deixe-me recuperar um pouco de história aqui. A criação da Bovespa remete a 1890, a partir da chamada Bolsa Livre. Esse me parece o marco original da genealogia da B3 — está lá no próprio Formulário de Referência. A Crise do Encilhamento, que você estudou na escola como a primeira bolha especulativa brasileira (referência imagética à metáfora da ganância e dos movimentos especulativos ligados às supostas oportunidades que poderiam ser descritas pela frase “cavalo encilhado não passa duas vezes”), tem seu estouro em 1891, com repercussões decisivas sobre o funcionamento da Bolsa Livre. Após quatro anos, o mercado de capitais voltaria a ter seu desenvolvimento concentrado na Bolsa de Fundos Públicos de São Paulo.
Pessoa Física
Cara, então pensa o seguinte: essa brincadeira começou 129 anos atrás. Passamos de 1890 a 2018 para levar 710 mil pessoas à Bolsa. E, em apenas quatro meses, foram adicionados 300 mil CPFs à B3.
Leia Também
Agora, os doutores da Faria Lima (ou seriam da XV de Novembro?) vão calçar suas meias-calças brancas e seus sapatos de salto alto pretos, vestir suas longas perucas e caprichar no blush no rosto para uma oportuna reunião em palacetes acarpetados para discutir as razões por trás do “crescimento exponencial da participação da pessoa física no mercado brasileiro”. Servidos por um mordomo de smoking num banquete nababesco, lá vão apontar o juro baixo, a potencial esperança com um novo governo, o desenvolvimento das plataformas de investimento e, claro, a boa colheita dos esforços feitos pela própria B3 para fomentar a atração da pessoa física para dentro de seu ambiente — sem culpa alguma aqui: o narcisismo sempre nos atribui um poder maior do que realmente temos; ninguém escapa, das pessoas às Bolsas.
Talvez alguns mais moderninhos, que se recusam a vestir a alta-costura de Luís XIV, possam apontar alguma atuação de influenciadores digitais e redatores de newsletters. Nonada. Entre o Rei Sol e Groucho Marx, fico com o segundo, disparado: me recuso a fazer parte de um clube que me aceita como sócio.
É evidente meu entusiasmo com a crescente participação da pessoa física na B3. Primeiro, porque se alinha a um objetivo empresarial. A Empiricus foi criada para levar ao investidor individual indicações para aplicar seu dinheiro tão boas ou melhores do que aquelas anteriormente restritas aos profissionais e multimilionários, sem os conflitos de interesse da indústria financeira tradicional. Há uma certa endogeneidade e alguma dialética entre nossos desenvolvimentos — guardadas as devidas e enormes proporções, claro; sei da minha insignificância cósmica.
Mas não é só isso. Ver a pessoa física participando ativamente do mercado de capitais era (e ainda é) um motivo de alegria pessoal. Certo ou errado, sempre acreditei que ela podia fazer até mais do que o investidor profissional, que, por vezes, vira um transatlântico e não pode mais competir com lanchas que se movem mais rápido — experimente apresentar uma belíssima tese de uma microcap para um gestor de um gigante fundo multimercado; não vale a pena nem o tempo de ele estudar aquilo. Fora isso, o investidor pessoa física não tem cota para publicar e ser pressionado pelo alocador a cada flutuação que o afasta da marca d’água (e representa menores chances de rebate de performance para o alocador, claro), tampouco precisa se preocupar mais com sua reputação do que com seu portfólio — o fim de um investidor é quando seu ego e sua reputação retiram-no da rota do que é realmente bom para sua carteira. Tio Ricco oferece sabedoria interessante aqui: “Muito risco, pouco ego”.
Crescimento desordenado
Ao mesmo tempo, porém, confesso certa preocupação. Crescimentos desordenados costumam ser… desordenados. Essas 300 mil pessoas sabem o que estão comprando? Ou será que foram atraídas apenas pela alta do Ibovespa e do Ifix nos últimos dois anos?
Eu, sinceramente, não tenho nada contra a ganância. Não se trata de ser algo bom, como definiu Gordon Gekko. Mas também não é algo ruim. Apenas é a natureza humana. Se nossa visão idealizada do ser humano não corresponde à realidade, a culpa não pode ser da realidade. Essa daí é o que é. E não vai mudar para satisfazer nossas preferências individuais.
Também não tenho pretensões de virar do avesso o viés cognitivo ligado ao “fear of missing out”, a tendência que temos a correr riscos excessivos com medo de não participar da festa.
Expectativas
Minha desconfiança apenas é de que as pessoas tenham sido atraídas por uma expectativa de retorno, derivada do comportamento dos benchmarks desde 2016, que provavelmente não vai se repetir agora. A maior peça de marketing do mercado editorial brasileiro sobre investimentos não foi produzida pela Empiricus. Ela foi feita na voz passiva, em linguagem nada moderada e comedida por meio da alta do Ibovespa dos 40 mil para os 95 mil pontos. Com o vizinho multiplicando o capital por três em três anos, todos também querem participar da brincadeira. Quem insiste mesmo em ser exagerada é a realidade, sempre muito mais estranha do que a ficção.
E quem tem sido a interlocução principal dos entrantes em B3? Os agentes autônomos, que, motivados pelo interesse em embolsar gordos rebates de taxas de performance ou mesmo alguma boa cifra em corretagem, muitas vezes não dão ao investidor a devida informação sobre o que ele realmente está comprando.
Com todos órfãos das LCIs e LCAs, agora adentram um ambiente de volatilidade, para o qual muitas vezes não estão preparados ou então sobre o qual não foram adequadamente informados.
Receios
Alternativamente, outros receosos da imagem absurda e culpógena de um grande cassino fogem do sobe e desce das ações para se esconder em crédito ou em fundos multimercados de baixa volatilidade.
No primeiro caso, confundem volatilidade com risco e apostam dólares para ganhar centavos. Atrás de raspas e restos, migalhas sobre o CDI, incorrem num monte de risco escondido, sem saber que o spread de crédito no Brasil não compensa, e se há uma bolha hoje no país é justamente nesse nicho. Fuja de crédito no Brasil hoje. Quem há pouco tempo captava em torno de 170 por cento do CDI hoje o faz perto de 110. Não precisa ir muito longe: veja o que acaba de acontecer com Localiza. A propósito: os fees de estruturação e distribuição precisam ser revistos num ambiente de juro muito mais baixo.
Já nos multimercados de baixa vol, você paga 2 por cento de administração para o gestor, mais 20 por cento de performance sobre o que exceder o benchmark, para ele entregar 105 por cento do CDI? Faz algum sentido isso? Calcule quanto do resultado você está deixando para o gestor e quanto ele está levando de você. Fuja de multimercados de baixa volatilidade.
Por fim, se você está chegando agora, lembre-se de que 10 por cento ao ano representa 154 por cento do CDI.
Como diria Woody Allen, “a realidade é dura, mas ainda é o único lugar onde se pode comer um bom bife”.
Mercados
Mercados iniciam a terça-feira dando continuidade ao clima negativo da véspera, embora variações sejam mais modestas hoje. Confirmação de aumento de tarifas impostas pelos EUA às importações chinesas voltam a pesar. Por aqui, investidores dividem-se entre chiliques públicos de militares e olavetes, além de monitorar a primeira reunião ordinária da Comissão Especial da PEC da Previdência.
Agenda traz dados da Anfavea, que podem balizar mais uma vez o pulso da atividade econômica, além de balanço da Ambev (já publicado) e da Petrobras (à noite). Nos EUA, atenção para relatório Jolts sobre emprego.
Ibovespa Futuro cai 0,15 por cento, dólar e juros futuros estão perto da estabilidade.
 3 de outubro de 2026 - 15:15
NOVO RECORDE
Petrobras (PETR4) supera R$ 700 bilhões em valor de mercado, o maior da história. O que impulsionou a ação?
3 de outubro de 2026 - 15:15 3 de outubro de 2026 - 11:45
BOM HUMOR NA BOLSA
Às vésperas das eleições, só 8 ações do Ibovespa caíram na semana. Hapvida (HAPV3) e outras 6 têm alta de dois dígitos
3 de outubro de 2026 - 11:45 2 de outubro de 2026 - 19:32
MAIS OTIMISMO COM O PAPEL
Bank of America vê potencial de alta de 64% para a JBS (JBSS32) e calcula a renda extra para o investidor
2 de outubro de 2026 - 19:32 2 de outubro de 2026 - 18:30
TOUROS E URSOS #290
Ibovespa a 200 mil pontos? Gestor diz o que pode acontecer com seus investimentos se Lula ou Flávio vencerem
2 de outubro de 2026 - 18:30 2 de outubro de 2026 - 17:36
FECHAMENTO DOS MERCADOS
No último pregão antes das eleições, Ibovespa dispara, chega nos 192 mil pontos e sobe 2,63%
2 de outubro de 2026 - 17:36 2 de outubro de 2026 - 10:50
POR QUE É TÃO IMPORTANTE?
Mais petróleo na Margem Equatorial: Petrobras (PETR4) anuncia nova descoberta e confirma boa qualidade do óleo encontrado em agosto
2 de outubro de 2026 - 10:50 1 de outubro de 2026 - 14:00
Conteúdo BTG Pactual
Fundo multimercado que já rendeu CDI + 4,36% desde sua criação segue na ‘contramão’ das tendências; conheça
1 de outubro de 2026 - 14:00 1 de outubro de 2026 - 11:32
PODCAST TOUROS E URSOS
Eleições podem levar o Ibovespa acima de 200 mil pontos? A visão de Rodrigo Glatt, sócio da gestora GTI
1 de outubro de 2026 - 11:32 30 de setembro de 2026 - 19:16
BALANÇO DO MÊS
Tesouro Direto dispara em setembro com retorno de mais de 5% — mas outro investimento toma a dianteira e fica no topo do ranking
30 de setembro de 2026 - 19:16 30 de setembro de 2026 - 17:49
FECHAMENTO DOS MERCADOS
O vento a favor que fez o Ibovespa decolar 4 mil pontos, inverter o sinal e fechar setembro no azul
30 de setembro de 2026 - 17:49
30 de setembro de 2026 - 13:05
MESMO QUE 'DÊ RUIM'
Faça chuva ou faça sol nas urnas: JP Morgan seleciona ações que podem ganhar com o melhor ou o pior resultado eleitoral
30 de setembro de 2026 - 13:05 29 de setembro de 2026 - 17:53
TAG SUMMIT
Não tem tempo ruim para a infraestrutura: as empresas preferidas da Perfin para atravessar crises e juros altos
29 de setembro de 2026 - 17:53 28 de setembro de 2026 - 18:45
PRÊMIO DE RISCO
Dólar a R$ 4,80? As pistas que as últimas eleições na América Latina dão para o desempenho do real
28 de setembro de 2026 - 18:45 27 de setembro de 2026 - 12:01
VISÃO DO GESTOR
“Não se ganha dinheiro comprando o que é popular”: onde a Inter Asset está vendo pechinchas na bolsa brasileira
27 de setembro de 2026 - 12:01 26 de setembro de 2026 - 18:08
INTER INVEST SUMMIT
Ações “órfãs” na bolsa, juros altos e uma armadilha no crédito: onde investir em 2027, segundo especialistas
26 de setembro de 2026 - 18:08 25 de setembro de 2026 - 16:40
RALI NA B3
Ibovespa a 207 mil pontos? Especialista do Inter diz o que pode destravar a bolsa brasileira após as eleições
25 de setembro de 2026 - 16:40 25 de setembro de 2026 - 15:54
ALÉM DA BOLSA
Os fundos imobiliários cetipados vieram para ficar? Entenda por que eles estão em alta e o que você precisa saber antes de investir
25 de setembro de 2026 - 15:54 25 de setembro de 2026 - 13:18
SETOR DE AUTOPEÇAS
JP Morgan pisa no freio e rebaixa Frasle (FRAS3) para venda. Analistas preferem outras 3 ações que podem saltar até 69%
25 de setembro de 2026 - 13:18 24 de setembro de 2026 - 13:02
MAIS AQUISIÇÕES
TRXF11 enche o carrinho de novo e paga R$ 2,83 bilhões, mas FII cai na bolsa; veja o que entra no portfólio
24 de setembro de 2026 - 13:02 23 de setembro de 2026 - 18:33
O OUTRO LADO DA MOEDA











