


Será que John Nash venderia ações em uma OPA?
O que fazer quando alguém oferece uma bolada para tomar o controle de uma empresa e comprar todas as ações disponíveis no mercado?

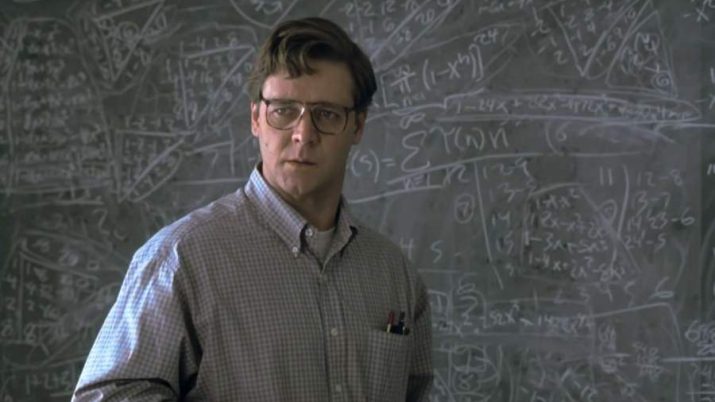
Cinco mulheres entram em um bar, uma delas, uma loira praticamente perfeita, ofusca as demais e chama todos os olhares para si.
Enquanto um grupo de alunos discute como aplicar os ensinamentos de Adam Smith (maximizar o resultado do grupo via maximização dos esforços individuais) e briga para saber quem vai chegar primeiro na loira, John Nash tem a epifania que, anos depois, lhe renderia o Nobel de Economia.
“Adam Smith precisa ser revisitado...”
Depois de muito estudo (e uma boa dose de esquizofrenia), Nash conclui que o melhor resultado coletivo só pode ser alcançado se cada membro fizer o que é melhor para si e para o grupo.
Apesar de datado, “Uma Mente Brilhante” me marcou porque (i) Jennifer Connelly e (ii) poucos meses antes, tinha estudado o “Dilema do Prisioneiro”, que geralmente é utilizado para ilustrar como funciona o tal do equilíbrio de Nash.
Imagine dois comparsas recém enclausurados. Quando confrontados com a possibilidade de delação, se os dois se mantiverem em silêncio, cada um fica só seis meses em cana – esse seria o melhor resultado para o grupo.
Leia Também
Porém, do ponto de vista individual, é sempre melhor entregar o seu “parceiro” – sua pena é reduzida ao delatar, independentemente do que o outro faça. Como Sergio Moro bem sabe, cada um toma a decisão ótima para si, ambos acabam delatando e ficam cinco anos na prisão.
Dadas as regras do jogo, os indivíduos são incapazes de maximizar o resultado para o grupo e para si mesmos – contrariando a teoria de Adam Smith, buscando melhorar sua situação individual, acabam chegando a uma resolução não ótima.
Por mais que a prisão (espero) e a Jennifer Connely estejam longe do seu dia a dia, o dilema do prisioneiro e o equilíbrio de Nash estão mais presentes no seu cotidiano do que você pode imaginar.
O dilema da OPA
Diariamente, você pondera o resultado de conversas com seu chefe, com vendedores e até com seus filhos. Inconscientemente, traça o tempo todo estratégias semelhantes às apresentadas no dilema do prisioneiro.
E, claro, seus investimentos não poderiam ficar de fora da brincadeira.
Dentre as muitas aplicações, gosto de como se desenha a decisão sobre as OPAs – o que fazer quando alguém oferece uma bolada para tomar o controle de uma empresa e comprar todas as ações disponíveis no mercado?
Quando um investidor, ou o próprio controlador, resolve comprar uma fatia relevante da companhia, muitas vezes realizam o que chamamos de Oferta Pública de Aquisição (OPA).
As OPAs seguem uma série de regras estabelecidas pela CVM, que dependem das motivações, tamanho da oferta, nível de governança da companhia, diretrizes do estatuto social e muito mais.
Mas, de uma forma geral, ela precisa tratar todos os acionistas de forma equânime e, se for realizada por controlador, pela própria empresa ou por alguma pessoa vinculada, é preciso que se apresente um laudo de avaliação independente, com racional e premissas para o cálculo do valor de mercado das ações.
Salvo algumas ocasiões especiais, cabe ao acionista minoritário (você) a decisão entre vender ou não as suas ações nas condições de preço, prazo e liquidação da OPA. É justamente na tomada desta decisão que entram os estudos de Nash.
Aderir ou não aderir?
A primeira coisa a notar é que quem realiza a OPA, invariavelmente, acha que pode extrair mais valor dos ativos do que o que está disposto a pagar – o objetivo de todo investidor é comprar ações abaixo do preço justo (na pior das hipóteses, paga o valor justo).
O pulo do gato: ativos iguais podem ter valores diferentes para pessoas diferentes – a beleza (ou o valor) está nos olhos de quem vê.
Muitas vezes, um grande investidor acredita que é capaz de melhorar as operações, reduzir custos, aumentar eficiência, capturar sinergias, renegociar dívidas e até mesmo dividir o todo e vender, em separado, as partes do negócio com uma certa dose de lucro.
Nesse contexto, uma ação tem mais valor para um eventual comprador do que para você, já que a empresa, depois da transação, se tornaria mais rentável.
Oras, será que não faria muito mais sentido não vender as ações e esperar que as transformações ocorram?
O problema é que, se todo mundo pensar assim, ninguém vende as ações e a empresa fica na mesma. Saem perdendo os minoritários e o potencial novo controlador.
É por isso que, geralmente, as OPAs são feitas com um “prêmio” – o comprador oferece um valor acima do preço de tela (preço de negociação atual da companhia), para estimular os minoritários a venderem suas fatias – dessa forma, os ganhos são divididos entre os acionistas atuais e os novos acionistas.
Simplificando: imagine as ações da XPTO3, cotadas a R$ 10 cada. Se um investidor acredita que, sob sua administração, pode levar a companhia para R$ 15, faz uma OPA a R$ 12,50 e divide os ganhos potenciais com os atuais acionistas.
Na prática, a situação é bem mais complexa, mas a ideia por trás de todas as contas complicadas de bankers, financistas e corretores é justamente essa.
Em um mundo ideal, você não vende as ações na OPA e deixa que todo mundo venda. Depois de um tempo, quando as ações baterem os R$ 15, você vende no mercado e coloca um lucro muito maior no bolso.
O problema é que, por mais esperto que você seja, eu te garanto que tem muita gente bem esperta no mercado – não vai rolar. Se ninguém decidir participar da oferta, as ações vão ficar nos R$ 10 (correm o risco até de cair, pela frustração do negócio).
Por outro lado, se todo mundo resolver vender e só você ficar com os papéis, provavelmente vai se ver “casado” por um bom tempo com um papel de baixa liquidez. Não raro, em uma OPA de grande alcance vemos os papéis caírem mais de 20% nos minutos seguintes à realização da oferta.
Nos dois casos, o melhor que você tem a fazer é vender pelos R$ 12,50, independentemente do que os demais investidores façam, assim como no Dilema do Prisioneiro.
Maldição do vencedor
Existe ainda uma terceira opção.
Um grupo grande de minoritários pode se juntar e exigir que o valor da OPA seja maior e/ou que as condições sejam melhores. Veja, muitas vezes as OPAs precisam ser aprovadas em assembleias e, se um grande número de acionistas se organizar, é possível negociar diretamente com o ofertante.
Você pode comparecer à assembleia e exercer seu direito de voto (proporcional à sua posição acionária) ou pode emitir procuração para que o bloco de minoritários te represente nas discussões. O sucesso da empreitada vai depender muito do apetite do comprador e até quanto ele está disposto a pagar para fechar o negócio.
O mais interessante é quando mais de um comprador se mostra interessado pelo ativo e começa um leilão para ver quem leva a brincadeira. Nesses casos, o prêmio da OPA costuma ser tão grande que os minoritários ficam com a maior parte do potencial de ganho e os novos controladores amargam prejuízos significativos com a transação.
Existe até um nome para isso – winner’s curse ou maldição do vencedor.
Quem acompanhou o caso de Eletropaulo (ELPL3), viu na prática: em março, a Energisa ofereceu R$ 19,38 por ação. Não demorou muito e Enel (Itália) e Neoenergia entraram na briga. A italiana acabou levando por R$ 45,22, um preço injustificável até para o mais otimista dos modelos.
Quando surgir uma OPA no seu caminho, é fundamental redobrar a atenção e ler todos os comunicados que receber, para ter sempre conhecimento de quais opções te cabem a cada momento. Também é importante estabelecer o que considera um preço mínimo e não se deixar levar pela emoção – disciplina sempre!
Junto com a divulgação da OPA, o ofertante deve apresentar o racional para o preço oferecido, nem que seja um prêmio sobre a média dos últimos pregões. Leia, estude e converse com os demais acionistas – ao contrário do caso dos prisioneiros delatores, é permitido que se troque impressões e combine o voto para maximizar seus resultados: não é preciso ter um prêmio Nobel para se dar bem no meio de uma OPA.
 2 de outubro de 2026 - 19:32
MAIS OTIMISMO COM O PAPEL
Bank of America vê potencial de alta de 64% para a JBS (JBSS32) e calcula a renda extra para o investidor
2 de outubro de 2026 - 19:32 2 de outubro de 2026 - 18:30
TOUROS E URSOS #290
Ibovespa a 200 mil pontos? Gestor diz o que pode acontecer com seus investimentos se Lula ou Flávio vencerem
2 de outubro de 2026 - 18:30 2 de outubro de 2026 - 17:36
FECHAMENTO DOS MERCADOS
No último pregão antes das eleições, Ibovespa dispara, chega nos 192 mil pontos e sobe 2,63%
2 de outubro de 2026 - 17:36 2 de outubro de 2026 - 10:50
POR QUE É TÃO IMPORTANTE?
Mais petróleo na Margem Equatorial: Petrobras (PETR4) anuncia nova descoberta e confirma boa qualidade do óleo encontrado em agosto
2 de outubro de 2026 - 10:50 1 de outubro de 2026 - 14:00
Conteúdo BTG Pactual
Fundo multimercado que já rendeu CDI + 4,36% desde sua criação segue na ‘contramão’ das tendências; conheça
1 de outubro de 2026 - 14:00 1 de outubro de 2026 - 11:32
PODCAST TOUROS E URSOS
Eleições podem levar o Ibovespa acima de 200 mil pontos? A visão de Rodrigo Glatt, sócio da gestora GTI
1 de outubro de 2026 - 11:32 30 de setembro de 2026 - 19:16
BALANÇO DO MÊS
Tesouro Direto dispara em setembro com retorno de mais de 5% — mas outro investimento toma a dianteira e fica no topo do ranking
30 de setembro de 2026 - 19:16 30 de setembro de 2026 - 17:49
FECHAMENTO DOS MERCADOS
O vento a favor que fez o Ibovespa decolar 4 mil pontos, inverter o sinal e fechar setembro no azul
30 de setembro de 2026 - 17:49
30 de setembro de 2026 - 13:05
MESMO QUE 'DÊ RUIM'
Faça chuva ou faça sol nas urnas: JP Morgan seleciona ações que podem ganhar com o melhor ou o pior resultado eleitoral
30 de setembro de 2026 - 13:05 29 de setembro de 2026 - 17:53
TAG SUMMIT
Não tem tempo ruim para a infraestrutura: as empresas preferidas da Perfin para atravessar crises e juros altos
29 de setembro de 2026 - 17:53 28 de setembro de 2026 - 18:45
PRÊMIO DE RISCO
Dólar a R$ 4,80? As pistas que as últimas eleições na América Latina dão para o desempenho do real
28 de setembro de 2026 - 18:45 27 de setembro de 2026 - 12:01
VISÃO DO GESTOR
“Não se ganha dinheiro comprando o que é popular”: onde a Inter Asset está vendo pechinchas na bolsa brasileira
27 de setembro de 2026 - 12:01 26 de setembro de 2026 - 18:08
INTER INVEST SUMMIT
Ações “órfãs” na bolsa, juros altos e uma armadilha no crédito: onde investir em 2027, segundo especialistas
26 de setembro de 2026 - 18:08 25 de setembro de 2026 - 16:40
RALI NA B3
Ibovespa a 207 mil pontos? Especialista do Inter diz o que pode destravar a bolsa brasileira após as eleições
25 de setembro de 2026 - 16:40 25 de setembro de 2026 - 15:54
ALÉM DA BOLSA
Os fundos imobiliários cetipados vieram para ficar? Entenda por que eles estão em alta e o que você precisa saber antes de investir
25 de setembro de 2026 - 15:54 25 de setembro de 2026 - 13:18
SETOR DE AUTOPEÇAS
JP Morgan pisa no freio e rebaixa Frasle (FRAS3) para venda. Analistas preferem outras 3 ações que podem saltar até 69%
25 de setembro de 2026 - 13:18 24 de setembro de 2026 - 13:02
MAIS AQUISIÇÕES
TRXF11 enche o carrinho de novo e paga R$ 2,83 bilhões, mas FII cai na bolsa; veja o que entra no portfólio
24 de setembro de 2026 - 13:02 23 de setembro de 2026 - 18:33
O OUTRO LADO DA MOEDA
R$ 4,50 ou R$ 5,80? O gatilho que vai definir o preço do dólar depois das eleições
23 de setembro de 2026 - 18:33 23 de setembro de 2026 - 13:01
RADAR DE FIIS
Fundo imobiliário leva calote de inquilino em recuperação judicial; entenda o impacto no bolso dos cotistas
23 de setembro de 2026 - 13:01 23 de setembro de 2026 - 6:01
SD ENTREVISTA










