


13º salário em mãos: onde investir o dinheiro extra?
Eu ouvi especialistas e, ao menos em um ponto, eles são unânimes: a grana é uma chance de olhar com mais atenção para as suas finanças; veja onde investir

É fácil saber que o ano está chegando ao fim sem precisar olhar o calendário: basta olhar a decoração - que alimenta, em especial, as expectativas das crianças. Para os adultos com carteira assinada, o foco é outro: a conta-corrente, já que a época natalina sucede o pagamento do 13º salário.
Eu conversei com especialistas sobre o dinheiro extra de fim de ano e, ao menos em um ponto, eles são praticamente unânimes: o recebimento do 13º salário é uma chance de olhar com mais atenção para as suas finanças, pagar dívidas (se for o caso) ou mesmo decidir como investir a grana. Quem sabe conferir a Black Friday das Corretoras?
Caso você tenha contas a pagar, Allan Furtado, da Ativa Investimentos, afirma que a prioridade deve ser o planejamento. “Você foi disciplinado ao longo do ano? Caso a resposta seja negativa, sugiro usar o recurso para quitar dívidas ou se planejar para os custos do início do próximo ano, como impostos e material escolar".
[captacao]
Tudo passado a limpo, é hora de calibrar as expectativas - definir quais são os objetivos desse dinheiro. Eu dividi o texto por perfil. Se preferir, você pode conferir diretamente a parte que mais lhe interessa clicando em um dos links abaixo.
-
- Não tenho dívidas, mas tenho pouco dinheiro
- Tenho colchão financeiro, mas nunca investi
- Já invisto e quero turbinar minha carteira com o 13º
- Quero correr mais riscos
Sem dívidas, mas conta rala
De imediato, ao investir pela primeira vez você terá de lidar com uma questão: a reserva de emergência - um dos objetivos básicos para o investidor iniciante. “Se você conseguir honrar todos os seus compromissos com apenas os 12 salários anuais, todo o 13º deve compor a sua reserva de emergência”, recomenda o professor de finanças do Insper, Ricardo Rocha.
Leia Também
Até pouco tempo atrás, a renda fixa era unanimidade como melhor opção de investimento. Você aplicava em títulos públicos e poderia ter retornos exorbitantes.
Hoje, com a taxa básica de juros a 5%, e com perspectivas de queda, esse tipo de investimento tem perdido a atratividade - em alguns casos, tendo retornos reais negativos. Mas a renda fixa ainda é necessária - a dúvida é o quanto da sua carteira ela deve compor.
Além de ser atrelado à Selic, o investimento para o colchão financeiro deve ter baixo risco do emissor e ser fácil de resgatar a qualquer momento.
Rocha, do Insper, recomenda fundos de alta liquidez - justamente, aqueles que são fáceis de sacar. Já o analista-chefe da Rico Investimentos, Roberto Indech, reforça que as aplicações no Tesouro Selic são a melhor escolha. “Ainda dá para ter uma rentabilidade razoável”, comenta.
Base pronta, olho no futuro
Se você já tem uma reserva de emergência, o 13º é ideal para começar a planejar o seu futuro, diz o professor Ricardo Rocha. Sendo para a aposentadoria ou qualquer outro plano, aqui o importante é aplicar de olho na rentabilidade de longo prazo.
Segundo Rocha, em especial quando se fala em aposentadoria, os fundos de previdência, fundos imobiliários e títulos longos indexados à inflação são boas opções.
Se você quiser ser mais arrojado, o mercado de ações é uma alternativa. Como um dos filtros é o longo prazo, o ideal é que sejam ativos da bolsa de empresas consolidadas e que paguem dividendos, diz o especialista.
Gestor do Daycoval Investimentos, Marcos Lyra segue uma linha parecida: ele recomenda usar o dinheiro do 13º salário para aplicar em previdência privada.
Para quem entrega a modalidade completa da declaração de imposto de renda, é bastante vantajoso aplicar em PGBL (Plano Gerador de Benefício Livre), pois as contribuições para esse tipo de plano de previdência podem ser deduzidas na declaração.
“Nessa modalidade, o investidor pode aplicar até 12% dos seus rendimentos totais tributáveis”, diz Lyra.
Do básico para o moderado
Com o colchão financeiro pronto e um destino para o dinheiro no longo prazo, pode ser hora de planejar outros objetivos.
O gerente de marketing da Easynvest, Anderson Paiva, indica para investidores conservadores aplicações em CDBs e LCIs, que pagam mais que o Tesouro, e acima até mesmo dos títulos prefixados. “Neste caso, é preciso lembrar do risco envolvendo a taxa de juros”, diz.
Os CDBs e LCIs significam, respectivamente, Certificado de Depósito Bancário e Letras de Crédito Imobiliário. Esses títulos emitidos por instituições financeiras são as aplicações de menor risco na renda fixa privada, pois contam com a cobertura do Fundo Garantidor de Créditos, a mesma garantia da poupança.
Paiva recomenda que, conforme o investidor vá se sentindo confortável, ele vá aumentando a participação da renda variável em sua carteira, mas sem deixar de lado a renda fixa.
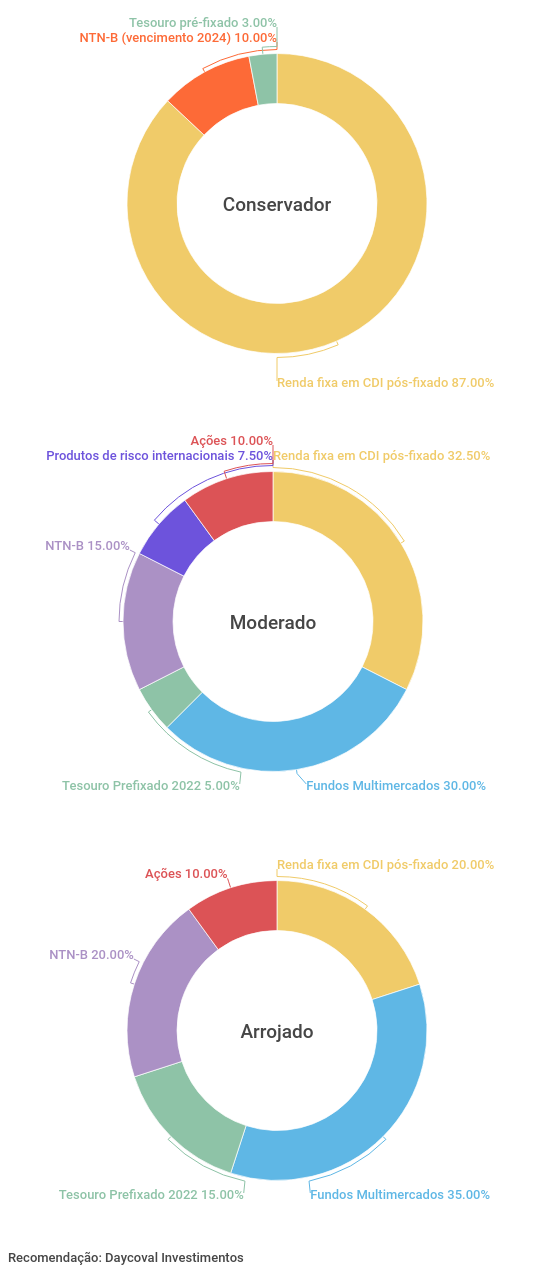
Lyra, do Banco Daycoval, recomenda uma carteira conservadora com 3% dos recursos alocados em títulos prefixados de três anos, 10% em NTN-Bs (Tesouro IPCA+) com vencimento depois de 2024 e 87% ainda em renda fixa atrelada ao CDI.
Segundo ele, ações e aplicações em fundos multimercados devem ficar para um segundo momento. Lyra diz que a introdução das NTN-Bs ajuda o investidor novato a entender melhor as flutuações do mercado.
Furtado, da Ativa, vai além: diz que é natural que parte dos recursos antes alocados na renda fixa sejam direcionados para outros investimentos que buscam rentabilidade maior, mas envolvem um pouco de risco. "Na conjuntura atual, é importante que o investidor entenda que exposição ao risco não torna sua vida um cassino".
Segundo Furtado, mesmo para um investidor mais conservador, um pouco de risco de mercado ou risco de crédito pode ser saudável para sua carteira de investimentos. "O importante é saber ponderar essa exposição e selecionar os melhores ativos", afirma.
Lyra, do Daycoval diz que o banco está tomando cuidado com as orientações para que os investidores iniciantes não tenham uma decepção e voltem para o mercado de renda fixa.
Rumo ao perfil arrojado
Ao falar da migração para a renda variável, Paiva, da Easynvest, fala em 20% dos investimentos alocados nessa categoria. "Até chegar a uns 40%, pensando já num perfil bastante arrojado", diz o especialista.
Ele afirma que o ponto a se lembrar é destinar às ações recursos que não sejam destinados a emergências. "Se você consegue construir bem uma reserva, você consegue deixar uma porcentagem por dois ou três anos em qualquer tipo de produto", diz.
Já o chefe de análise da Toro Investimentos, Rafael Panonko, afirma que, independentemente do perfil, o investidor deve pensar num portfólio diversificado, e não na onda do momento. "Recomendo fundos imobiliários para quem está começando a experimentar ativos de risco".
Panonko diz ver a busca por risco como um caminho natural, por conta da Selic baixa. "Não vai ter muito para onde fugir; vai ter que mudar de perfil", afirma. "O maior risco é não acumular patrimônio".
*Colaborou Jasmine Olga
 20 de outubro de 2026 - 12:04
MERCADOS HOJE
3 mil pontos em 13 minutos: o gatilho que disparou o Ibovespa antes da eleição
20 de outubro de 2026 - 12:04 20 de outubro de 2026 - 10:29
BILHÕES NO RALO
“O investidor trocou Vale por Petrobras”: a combinação que faz a mineradora perder R$ 24 bilhões enquanto o Ibovespa festeja
20 de outubro de 2026 - 10:29 19 de outubro de 2026 - 10:07
FOME RENOVADA
TRXF11 coloca maior centro de distribuição do Mercado Livre (MELI34) na carteira por R$ 250 milhões — mas volta atrás em outro negócio
19 de outubro de 2026 - 10:07
18 de outubro de 2026 - 15:30
'NÃO É HORA DE VENDER'
Ibovespa a 240 mil pontos? Inter explica por que ainda vê espaço para a bolsa subir
18 de outubro de 2026 - 15:30 17 de outubro de 2026 - 12:11
MOVIMENTOS TÁTICOS
Estrangeiros despejam R$ 19 bilhões na bolsa em outubro; desafio agora é transformar aposta eleitoral em fluxo permanente
17 de outubro de 2026 - 12:11 17 de outubro de 2026 - 9:58
RESUMO SEMANAL
Petrobras (PETR4) sobe mais de 6% e escapa do tombo do Ibovespa; veja o que movimentou a bolsa na semana
17 de outubro de 2026 - 9:58 16 de outubro de 2026 - 19:27
MUDANÇA DE ARES
Brasil é a melhor escolha na América Latina: BTG zera posição em Argentina e aposta em oito ações brasileiras
16 de outubro de 2026 - 19:27
16 de outubro de 2026 - 18:28
UM TEMPERO EXTRA
Não é só o rali eleitoral: BTG tem mais motivos para recomendar C&A (CEAB3), XP (XPBR31), Cyrela (CYRE3) e estas outras ações
16 de outubro de 2026 - 18:28 16 de outubro de 2026 - 14:00
DEPOIS DA FESTA
Ibovespa a 240 mil pontos? Mesmo após o rali eleitoral com Flávio Bolsonaro, Inter e Citi ainda veem espaço para a bolsa subir
16 de outubro de 2026 - 14:00 16 de outubro de 2026 - 12:17
TOUROS E URSOS #292
Juros altos vieram para ficar? Gestor da XP diz que investidor terá de reaprender a investir em um novo mundo
16 de outubro de 2026 - 12:17 16 de outubro de 2026 - 10:38
TARDE DEMAIS?
Casas Bahia (BHIA3) paga aluguel ao HSLG11, mas segue devendo ao FII; entenda como fica a ação de despejo
16 de outubro de 2026 - 10:38 15 de outubro de 2026 - 18:07
ALOCAÇÃO TÁTICA
Adeus ao CDI fácil: UBS rebaixa renda fixa pós-fixada e vê espaço para a bolsa brasileira saltar até 25%
15 de outubro de 2026 - 18:07 15 de outubro de 2026 - 17:30
TURNAROUND DA CARTEIRA
BC Fund (BRCR11) ganha força na bolsa com dividendos e mudanças no portfólio no radar; entenda os planos do FII
15 de outubro de 2026 - 17:30 15 de outubro de 2026 - 14:00
Conteúdo Empiricus
Opções: Como driblar o principal desafio deste mercado e buscar oportunidades com potencial de multiplicar o capital investido
15 de outubro de 2026 - 14:00 15 de outubro de 2026 - 12:45
MUDANÇAS EM CURSO
Os ETFs estão fazendo com os fundos o que os fundos fizeram com as ações há mais de 20 anos
15 de outubro de 2026 - 12:45 14 de outubro de 2026 - 16:27
TANQUE CHEIO NA BOLSA
Petrobras (PETR4) bate R$ 800 bilhões em valor de mercado pela primeira vez. O que está por trás do novo recorde?
14 de outubro de 2026 - 16:27 14 de outubro de 2026 - 15:56
O PÓDIO MUDOU
A Vale ficou para trás: BTG Pactual (BPAC11) toma o lugar de VALE3 no pódio das empresas mais valiosas da bolsa
14 de outubro de 2026 - 15:56 14 de outubro de 2026 - 11:58
DE OLHO NO AGRO
FII do agronegócio fecha venda milionária de fazenda e estima impacto positivo de R$ 5,78 por cota
14 de outubro de 2026 - 11:58 13 de outubro de 2026 - 18:00
É HORA DE COMPRAR?
Próxima parada do Ibovespa: 220 mil pontos. A visão dos gestores sobre a bolsa depois do 2º turno das eleições
13 de outubro de 2026 - 18:00 13 de outubro de 2026 - 13:02
O PESO DA INADIMPLÊNCIA
