



Tony Volpon: As três surpresas de Donald Trump
Quem estudou seu primeiro governo ou analisou seu discurso de campanha não foi muito eficiente em prever o que ele faria no cargo, em pelo menos três dimensões relevantes

É uma bem conhecida piada que o consenso do mercado no final de cada ano – representado por relatórios do “sell side” que podem chegar à centena de páginas – quase nunca acertam o que de fato acontece no ano seguinte, e são rapidamente esquecidos (especialmente por seus autores).
Mas há anos em que o erro extrapola em muito o consenso e acontece muito rapidamente, onde parece que tudo está acontecendo ao contrário do esperado. Devemos colocar o ano de 2025 neste seleto grupo de outliers.
Aqui no Brasil sentimos isso de forma bem clara quando consideramos que nossa esquecida e mal-amada Bolsa tem tido uma das melhores performances do mundo: o EWZ está em alta de 11,3% ao ano, contra 5,94% para o EEM – ETF de bolsas emergentes.
Mas a todo lugar que se olha o fenômeno se repete. Vamos, em exercício de humildade, olhar para como essas previsões têm errado para entender onde estamos neste momento do mercado.
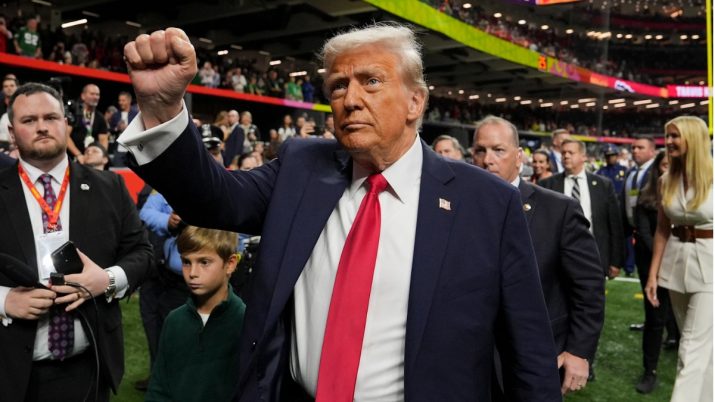
Uma razão óbvia para as surpresas de 2025 é a natureza disruptiva do novo governo Trump. Quem estudou seu primeiro governo ou analisou seu discurso de campanha não acabou se mostrando muito eficiente em prever o que ele faria no cargo, em pelo menos três dimensões relevantes.
O consenso era que teríamos um novo surto de otimismo econômico – um governo “pró-mercado”, cortando impostos e regulação – com uma política tarifária agressiva que colocaria pressão sobre a inflação e taxa de juros.
Leia Também
Algumas vozes minoritárias viam o risco desse conjunto de políticas pegando uma economia e mercado em estágio “late cycle”, representando um choque negativo de oferta, o que poderia levar a uma desaceleração econômica no final deste ano/início de 2026 (eu mesmo defendi essa posição aqui no final de ano passado).
As surpresas de Trump
Primeira surpresa: Trump tem sido – até agora – muito menos agressivo no uso de tarifas do que o mercado temia. Isso se deve a uma combinação de uso da ameaça para negociar concessões dos seus parceiros comerciais e a um temor de piorar o quadro inflacionário – lembrando como inflação alta é politicamente tóxica.
Segunda surpresa: a iniciativa DOGE de Elon Musk está tendo mais sucesso do que se esperava em atacar a questão do gasto público. O consenso (e eu também pensava isso) era que DOGE teria algum efeito positivo sobre a agenda de desregulação, mas pouco efeito sobre o gasto público, mas está acontecendo exatamente o contrário.
Terceira surpresa: Trump parece determinado a acabar a guerra entre a Ucrânia e a Rússia e, como parte de um rearranjo da postura geopolítica americana, cobrar um aumento de despesas militares dos seus aliados com corte de despesas pelo EUA – um tipo de “peace dividend” impactando o enorme orçamento do Pentágono.
- LEIA TAMBÉM: Tony Volpon: O paradoxo DeepSeek
O impacto no mercado
Se olharmos essas três surpresas em conjunto, podemos explicar boa parte dos movimentos surpreendentes dos mercados neste início de ano.
O conjunto acaba sendo bem menos inflacionário do que esperado, apontando para uma queda do ainda enorme déficit primário, menos risco de tarifas e aumento do nível de desemprego com demissões no setor público.
Durante o governo Biden, de 20-30% do crescimento do nível de emprego se deu no setor público, e o UBS estima que Trump pode demitir 200 mil funcionários ainda neste ano.
Para quem – como eu – que tem argumentado que uma parte relevante e insustentável do “excepcionalismo americano” era pelo enorme crescimento das despesas sobre o governo Biden, o inesperado ajuste fiscal de Trump+Musk pode gerar forte – e bem-vindo – impulso desinflacionário.
Com isso podemos explicar a queda das taxas das Treasuries – isso apesar de uma inflação aparentemente atolada acima da meta do Fed. Também explica o temor maior sobre o crescimento econômico para 2025 – isso a despeito da alta nas projeções dos economistas, que, no consenso apurado pela Bloomberg, têm subido de 1,7% em outubro do ano passado para 2,3% hoje.
Os resultados decepcionantes da Walmart e uma queda inesperada no PMI do setor de serviços tem elevado a preocupação com o nível de crescimento e até ressuscitado a discussão se estamos entrando em um cenário de relativa estagflação na economia americana – e como sabemos, estagflação é o pior pesadelo das bolsas.
A possibilidade de paz na Europa tem ajudado na recuperação das bolsas europeias – o ETF IEV sobre 12,7% neste ano, contra 2% para o SPY americano – apesar de todos os problemas econômicos e políticos do continente.
O reequilíbrio de despesas dentro da OTAN também é outro vetor positivo para a questão fiscal americana, e pode finalmente forçar o novo governo alemão a sair da inércia e acabar com o irracional “debt brake” que tem tanto danificado sua economia, que diferentemente de quase todo o resto do mundo, tem bastante espaço fiscal para aumentar o nível de gastos e investimentos.
- VEJA MAIS: Onde investir em março? Analistas recomendam as melhores ações, fundos imobiliários, BDRs e criptomoedas para este mês
O que esperar do futuro?
Outro fator que parece estar motivando o mercado a procurar oportunidades fora dos EUA – e especificamente do MAG 7, que tem andado de lado, com menor correlação entre o grupo – é o fato que a bolsa americana ainda ostenta valuations historicamente muito exigentes com um mercado muito concentrado.
Assim, dúvidas sobre a trajetória de receita e lucro dos líderes do Big Tech, combinadas com incertezas sobre o cenário econômico e político deixam o mercado nervoso e sem rumo.
A boa – ou má – notícia é que esse estado de incerteza não deve durar por muito tempo.
Na questão da atividade, há um debate se os atuais sinais de desaceleração não passam de um efeito sazonal devido ao rigoroso inverno deste ano – nevou até na Flórida!
Se em março a economia continuar a indicar perda de momento, devemos ver então uma maior reprecificação da curva de Treasuries e expectativa do Fed que pode acabar ajudando os ativos de risco – uma desaceleração sem recessão será bem-vinda por recolocar a queda de juros de volta ao cardápio do mercado.
Também devemos em breve saber se de fato DOGE vai ser permitido pelo judiciário para realmente cortar profundamente o déficit fiscal – e se Trump terá “estômago” para realmente continuar a apoiar Musk com algumas pesquisas de opinião indicando que parte do eleitorado não está gostando do corte de gastos e demissões de funcionários públicos.
A mesma lógica vale para a questão da Ucrânia: Trump realmente poderá forçar Zelensky e Putin a selar um acordo que ambos não parecem querer? E, finalmente, qual será o uso efetivo das tarifas após o período de negociação? A resolução desses pontos de incerteza deve decidir o rumo dos mercados nos próximos meses.
*Tony Volpon é economista e ex-diretor do Banco Central
 20 de outubro de 2026 - 8:23
O MELHOR DO SEU DINHEIRO
O joio, o trigo e os inadimplentes: eleições, temporada de balanços, revolta na França e petróleo em alta movimentam os mercados hoje
20 de outubro de 2026 - 8:23 20 de outubro de 2026 - 7:33
INSIGTHS ASSIMÉTRICOS
Protestos na França: quando a dívida cobra a conta das economias desenvolvidas
20 de outubro de 2026 - 7:33 19 de outubro de 2026 - 8:28
O MELHOR DO SEU DINHEIRO
Temporada de balanços do 3T26, visão de dono para empreender e eleições: o que movimenta os mercados hoje
19 de outubro de 2026 - 8:28 19 de outubro de 2026 - 6:45
VISÃO DE DONO
Antes de abrir uma empresa, experimente um estágio de dono
19 de outubro de 2026 - 6:45 18 de outubro de 2026 - 8:00
PLANO A
Caça às bruxas: os fundos de previdência caros e pouco rentáveis que nós não recomendamos
18 de outubro de 2026 - 8:00 16 de outubro de 2026 - 8:16
O MELHOR DO SEU DINHEIRO
Em busca do eletroposto mais próximo e das ações que vão se dar bem na temporada de balanços; veja o que mexe com seu bolso hoje
16 de outubro de 2026 - 8:16 16 de outubro de 2026 - 7:05
SEXTOU COM O RUY
A bolsa subiu na expectativa, mas a realidade segue difícil. O que esperar da temporada de resultados?
16 de outubro de 2026 - 7:05 15 de outubro de 2026 - 8:35
O MELHOR DO SEU DINHEIRO
A volta do fantasma dos distratos, o peso dos juros para o desempenho da bolsa e tudo o que mexe com o seu bolso hoje
15 de outubro de 2026 - 8:35 14 de outubro de 2026 - 19:45
EXILE ON WALL STREET
Rodolfo Amstalden: O empurrão que faltava para o Novo Keynesianismo
14 de outubro de 2026 - 19:45 14 de outubro de 2026 - 8:28
O MELHOR DO SEU DINHEIRO
Brasileiros à prova da teoria financeira, ‘Pix MEI’, o renascimento do Magalu e o que mais mexe com o seu bolso hoje
14 de outubro de 2026 - 8:28 13 de outubro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
As propostas de Lula e Flávio Bolsonaro para as PMES, o sumiço das LCIs e LCAs que pagavam 95% e o que agita os mercados hoje
13 de outubro de 2026 - 8:19 12 de outubro de 2026 - 8:01
O MELHOR DO SEU DINHEIRO
É o fim dos aplicativos de banco? Os gerentes de IA e as notícias mais importantes para o seu bolso neste feriado
12 de outubro de 2026 - 8:01 11 de outubro de 2026 - 8:00
TRILHAS DE CARREIRA
Ter lado sem perder o eixo: o que está em jogo no trabalho quando você se posiciona politicamente em tempo de eleição
11 de outubro de 2026 - 8:00 9 de outubro de 2026 - 8:47
O MELHOR DO SEU DINHEIRO
A conta que você não pode atrasar, os encantos da China e o que mais mexe com seu bolso hoje
9 de outubro de 2026 - 8:47 8 de outubro de 2026 - 8:54
O MELHOR DO SEU DINHEIRO
A guerra do delivery pelo seu restaurante, o fim do ‘aceita VR?’ e o que esperar dos mercados hoje
8 de outubro de 2026 - 8:54 7 de outubro de 2026 - 19:51
EXILE ON WALL STREET
Rodolfo Amstalden: Upside de 50% à frente, mas nunca vem de graça
7 de outubro de 2026 - 19:51 7 de outubro de 2026 - 8:38
O MELHOR DO SEU DINHEIRO
A bolsa desanimou, mas os juros não: ativos para um mundo com a Selic menor e o que mais mexe com seu bolso hoje
7 de outubro de 2026 - 8:38 6 de outubro de 2026 - 8:42
O MELHOR DO SEU DINHEIRO
A dívida pública, a dívida do condomínio e a euforia dos mercados: entenda o que você precisa saber antes de investir hoje
6 de outubro de 2026 - 8:42 6 de outubro de 2026 - 7:22
INSIGTHS ASSIMÉTRICOS
Eleições: o pêndulo virou e o fiscal entrou no preço
6 de outubro de 2026 - 7:22 5 de outubro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO

